


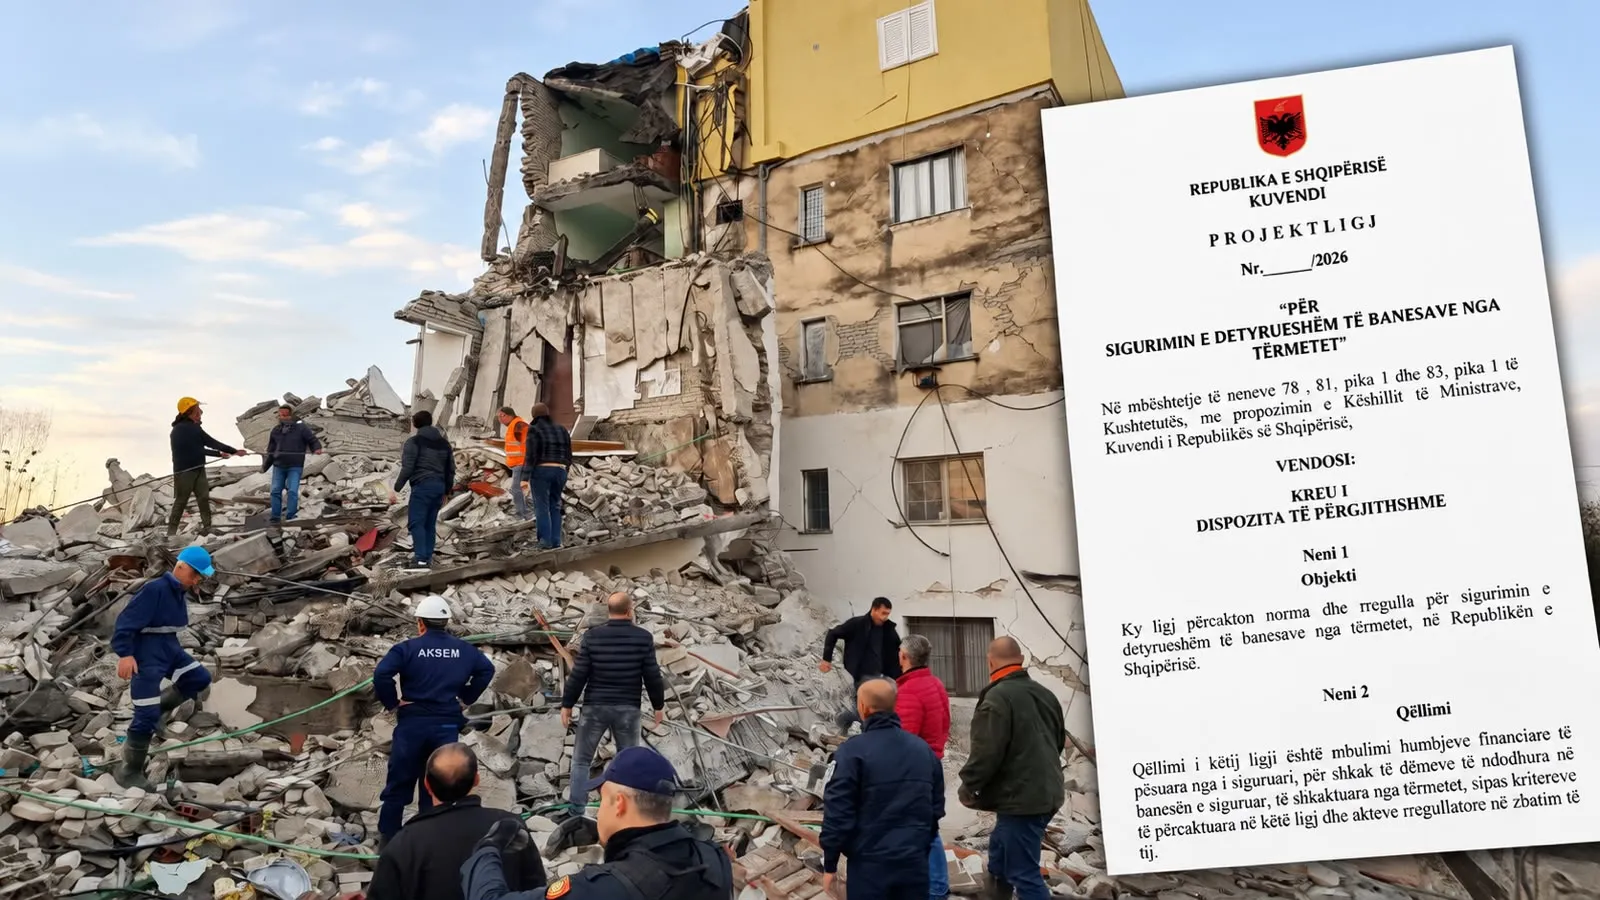
Qeveria rikthen sërish draftin fillestar të sigurimit të detyrueshëm nga tërmetet, duke hequr përmbytjet, por edhe duke bërë disa ndryshime krahasuar me variantin fillestar të korrikut 2025.
Drafti më i fundit i projektligjit, i siguruar ekskluzivisht nga ekofin.al, ndodhet tashmë në Këshillin e Ministrave, në pritje të miratimit.
Në versionin e publikuar fillimisht për konsultim në korrik 2025, skema ishte konceptuar për sigurimin e detyrueshëm nga tërmetet. Në fund të janarit 2026, gjatë konsultimit të brendshëm, projekti u zgjerua duke përfshirë edhe rrezikun nga përmbytjet. Por në versionin më të fundit, të depozituar për miratim në qeveri, përmbytjet nuk figurojnë më dhe i gjithë mekanizmi është ndërtuar sërish rreth rrezikut sizmik.
Nëse miratohet në këtë formë, Shqipëria do të vendosë për herë të parë një skemë të gjerë të sigurimit të detyrueshëm të banesave nga tërmetet, e administruar nga një strukturë e re publike. Detyrimi nuk do të kufizohet vetëm te pronarët klasikë të apartamenteve të regjistruara, por do të shtrihet në një kategori shumë më të gjerë pronash dhe poseduesish.
Projektligji parashikon krijimin e Fondit Kombëtar për Sigurimin e Detyrueshëm nga Tërmetet, i cili do të jetë një person juridik publik, por i organizuar në formën e një shoqërie aksionare. Ministria përgjegjëse për financat do të përfaqësojë shtetin si pronar të aksioneve, ndërsa Fondit i jepet pavarësi operacionale dhe financiare. Madje, projektligji përcakton se Fondi nuk mund t’u nënshtrohet procedurave të zakonshme të falimentimit apo likuidimit.
Kush do të jetë i detyruar të sigurohet?
Fusha e zbatimit përfshin banesat, por edhe njësitë që ndodhen brenda ndërtesave të banimit dhe përdoren si zyra, njësi shitjeje apo për qëllime të tjera të ngjashme. Jashtë skemës mbeten ndërtesat prej argjile ose qerpiçi, ato me strukturë fibër-kallami apo materiale të ngjashme, si dhe ndërtesat e lëvizshme ose të përkohshme.
Një element me rëndësi është mënyra shumë e gjerë se si përcaktohet “i siguruari”. Detyrimi nuk lidhet vetëm me pronarin formal të regjistruar. Sipas draftit, i siguruar konsiderohet çdo individ, person fizik ose juridik, publik apo privat, vendas ose i huaj, që është pronar ose posedues i banesës, pavarësisht shkallës së shfrytëzimit dhe faktit nëse prona ndodhet në zonë urbane apo rurale.
Madje, koncepti i poseduesit përfshin edhe persona që përdorin faktikisht një banesë “si të ishte pronar”, edhe kur nuk kanë ende titull formal pronësie. Këtu futen banesat që janë në proces të pajisjes me dokument pronësie, ndërtesat e paregjistruara të përdorura tradicionalisht në zonat rurale dhe rastet e posedimit afatgjatë, të pakontestuar dhe të pandërprerë.
Kjo do të thotë se mekanizmi synon të kapë edhe një pjesë të stokut të banesave që sot nuk ka përfunduar plotësisht proceset e regjistrimit të pronësisë.
Polica do të rinovohet çdo vit
Kontrata e sigurimit do të jetë e detyrueshme dhe do të duhet të rinovohet çdo vit. Detyrimi shtrihet edhe mbi njësitë brenda ndërtesave me destinacion banimi, pavarësisht nëse përdoren si banesë, zyrë apo njësi tregtare.
Për banesat sociale, primi do të financohet nga buxheti i njësive të vetëqeverisjes vendore. Për personat fizikë që përfitojnë ndihmë sociale, primi do të financohet nga buxheti i shtetit, ndërsa kategoritë përfituese, kriteret dhe procedurat do të përcaktohen më pas me vendim të Këshillit të Ministrave.
Për banesat e reja, detyrimi do të nisë me lëshimin e dokumentacionit të kolaudimit.
Kontrata do të ketë vlefshmëri 12-mujore dhe mbulimi do të fillojë vetëm pasi të jetë paguar primi. Nëse primi nuk paguhet në kohë, sigurimi pezullohet deri në ditën kur kryhet pagesa.
Sa do të paguajë një familje? Drafti ende nuk jep një çmim
Një nga pyetjet kryesore për qytetarët mbetet kostoja. Projektligji nuk cakton një prim konkret vjetor.
Ai parashikon që metodologjia të mbështetet në llogaritje aktuariale dhe në modelin e rrezikut nga tërmetet të zhvilluar për Shqipërinë. Banesat do të klasifikohen sipas nivelit të rrezikut dhe metodologjia do të hartohet nga Fondi e do të miratohet nga Këshilli i Ministrave, pas marrjes së mendimit të Autoritetit të Mbikëqyrjes Financiare.
Drafti vendos gjithsesi një parim: gjatë përcaktimit të primit duhet të merret parasysh gjithëpërfshirja dhe pjesëmarrja masive, me synimin që primi të jetë i përballueshëm për të gjitha shtresat ekonomike të shoqërisë. Primi përfundimtar do të miratohet nga Fondi pasi të marrë pëlqimin e ministrit përgjegjës për financat. Në versionet e diskutuara është ai për një prim që varion në 25-30 Euro në vit.
Edhe kufiri maksimal i dëmshpërblimit nuk përcaktohet në ligj. Ai do të caktohet më vonë me vendim të Këshillit të Ministrave. Megjithatë zakonisht mbulimi është në raportin 1 për mijë, që do të thotë me 25 Euro prim sigurohet një mbulim deri në 25 mijë Euro.
Ndërkohë, qytetari do të mbajë vetë një pjesë të dëmit. Drafti përcakton një pjesë të zbritshme prej 2% të vlerës së dëmshpërblimit, e cila përballohet nga i siguruari për çdo dëm të mbuluar nga skema.
Çfarë mbulon dhe çfarë nuk mbulon sigurimi?
Sigurimi do të mbulojë dëmet që pëson pasuria e paluajtshme nga një ose disa ngjarje tërmeti gjatë periudhës kur polica është në fuqi.
Por polica nuk do të jetë një sigurim i plotë i çdo pasoje të katastrofës. Jashtë mbulimit mbeten dëmtimet trupore dhe vdekja, dëmet jopasurore, sendet që ndodhen brenda banesës, si dhe humbjet financiare që vijnë nga ndërprerja e aktivitetit ose fitimi i munguar.
Vetë “ngjarja e tërmetit” përkufizohet si një tërmet me magnitudë 5.0 ose më të lartë të shkallës Rihter, i ndodhur në Shqipëri ose në rajonet fqinje, por që ka shkaktuar dëme në territorin shqiptar. Paslëkundjet brenda 72 orëve trajtohen si pjesë e së njëjtës ngjarje.
Në përkufizimet e draftit përfshihen edhe rrëshqitja dhe zhvendosja e tokës kur lidhen me ngjarjen sizmike, çka e zgjeron natyrën e dëmeve potencialisht të lidhura me tërmetin.
Dëmshpërblimi deri në tre muaj
Në rast dëmi, qytetari do t’i drejtohet Fondit me kërkesë për dëmshpërblim. Rregullat e hollësishme, kriteret dhe procedurat do të përcaktohen me udhëzim të ministrit të Financave, pasi të merret mendimi i AMF-së.
Një afat i rëndësishëm vendoset që në ligj: dëmshpërblimi, në varësi të shkallës së dëmit, duhet të paguhet brenda tre muajve nga dorëzimi i plotë i dokumentacionit.
Për vlerësimin e dëmeve, Fondi mund të kontraktojë ekspertë të licencuar. Në rast të një tërmeti të përmasave të mëdha, kur kapacitetet ekzistuese nuk mjaftojnë, mund të angazhohen inxhinierë, arkitektë, ekspertë nga universitetet, shoqatat profesionale, Enti Kombëtar i Banesave, Instituti i Ndërtimit, Instituti i Gjeoshkencave dhe institucione të tjera.
Pa sigurim, mund të bllokohen shërbimet në Kadastër, e-Albania dhe QKB
Pjesa që pritet të ketë ndikimin më të drejtpërdrejtë për qytetarët është mekanizmi i zbatimit të detyrimit.
Drafti parashikon se kush kërkon regjistrimin ose ndryshimin e regjistrimit të banesës, apo shërbime të tjera kadastrale, duhet të paraqesë paraprakisht një kontratë të vlefshme të sigurimit të detyrueshëm. Pa policën, shërbimi kadastral nuk do të merret.
Por mekanizmi shkon edhe më tej.
Personat që nuk lidhin kontratën, megjithëse kanë detyrimin ligjor, mund të mos përfitojnë shërbime elektronike në e-Albania për kategoritë që do të përcaktohen shprehimisht nga qeveria. Gjithashtu, drafti parashikon se nuk do të përfitojnë shërbime nga Qendra Kombëtare e Biznesit. Lista konkrete e shërbimeve elektronike që do të kufizohen do të përcaktohet me vendim të Këshillit të Ministrave.
Edhe sigurimi vullnetar do të kushtëzohet nga polica e Fondit
Një tjetër ndryshim i fortë prek drejtpërdrejt tregun privat të sigurimeve.
Shoqëritë private nuk do të mund t’i shesin një qytetari sigurim vullnetar nga tërmeti për banesën nëse ai nuk ka lidhur më parë sigurimin e detyrueshëm me Fondin.
Në rastet kur një banesë mbulohet njëkohësisht nga sigurimi i detyrueshëm dhe nga një kontratë vullnetare, dëmi deri në kufirin e skemës së detyrueshme paguhet sipas kësaj të fundit, ndërsa pjesa që tejkalon shumën e siguruar nga Fondi mund të mbulohet nga kontrata private.
Ndërkohë, qytetarët që në momentin e hyrjes në fuqi të ligjit kanë një kontratë vullnetare aktive për sigurimin e banesës nga tërmeti nuk do të detyrohen menjëherë të blejnë policën e re. Ata përjashtohen deri në përfundimin e kontratës ekzistuese dhe, pas skadimit të saj, kalojnë në skemën e detyrueshme.
Një Fond publik, por me rrjet shitjeje edhe privat
Fondi do të jetë qendra e gjithë sistemit. Ai do të lidhë kontratat, administrojë primet, investojë të ardhurat, blejë risigurim, trajtojë dhe paguajë dëmet dhe përcaktojë primin e sigurimit.
Të ardhurat e tij do të vijnë nga primet e qytetarëve, komisionet e risigurimit, të ardhurat nga investimet, buxheti i shtetit, grantet, donacionet dhe burime të tjera të ligjshme. Paratë do të përdoren kryesisht për dëmshpërblime, trajtimin e dëmeve, komisionet e shitjes, risigurimin dhe kostot operative.
Struktura drejtuese do të përbëhet nga Asambleja e Përgjithshme, Këshilli Mbikëqyrës dhe Administratori. Këshilli Mbikëqyrës do të ketë pesë anëtarë: dy nga Ministria e Financave, një të propozuar nga AMF, një nga institucioni përgjegjës për gjeoshkencat dhe një nga Instituti i Ndërtimit.
AMF, ndërkohë, merr rol mbikëqyrës për kontratat, standardizimin e rregullave, transparencën, mbrojtjen e konsumatorëve dhe monitorimin e politikave të investimeve të Fondit.
Risiguruesit do të zgjidhen jashtë prokurimit publik
Duke qenë se një tërmet i fuqishëm mund të krijojë brenda pak sekondash detyrime financiare shumë të mëdha, skema mbështetet edhe te risigurimi.
Programi do të organizohet çdo vit dhe risiguruesit duhet të përzgjidhen sipas kritereve të përcaktuara si të qarta, objektive dhe transparente dhe në përputhje me rregulloret e AMF-së.
Megjithatë, projektligji përcakton shprehimisht se përzgjedhja e risiguruesit ose risiguruesve përjashtohet nga rregullat e prokurimit publik. /ekofin.al
