


Banka Qendrore Evropiane po rrit kostot e huamarrjes për të parandaluar që energjia e shtrenjtë të ushqejë një inflacion të qëndrueshëm. Ekonomistët nuk bien dakord se sa shumë duhet të rriten normat e interesit dhe sa mund të dëmtohet rritja ekonomike.
Evropa po përballet me një presion nga dy drejtime: energji më e shtrenjtë dhe kosto më të larta huamarrjeje, të cilat synojnë të frenojnë inflacionin e krijuar pikërisht nga kjo goditje energjetike.
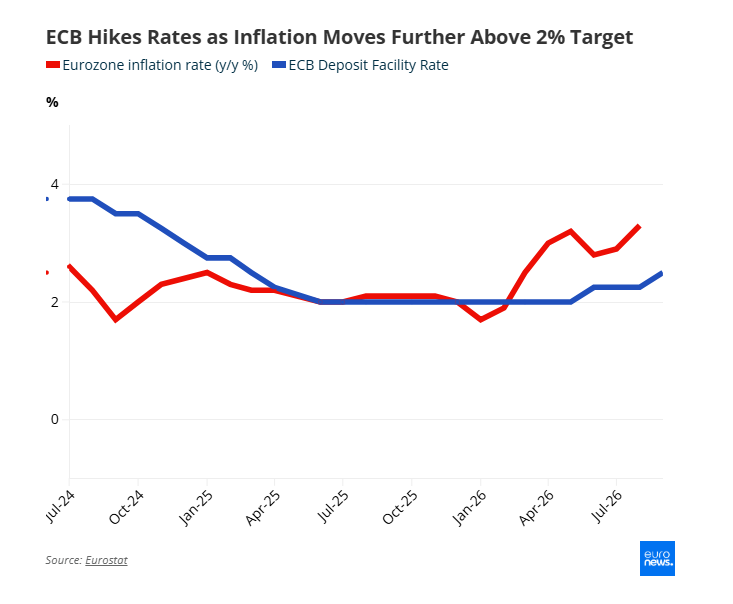
Banka Qendrore Evropiane rriti të enjten me 0.25% të tre normat e saj kryesore të interesit, duke e çuar normën e depozitave në 2.5%.
Kjo është rritja e dytë e normave në tre muaj dhe arsyeja është e dukshme në çdo pikë karburanti në Evropë.
Nafta Brent u rrit sërish mbi 100 dollarë për fuçi të mërkurën, ndërsa konflikti mes Shteteve të Bashkuara dhe Iranit vazhdoi të pengojë qarkullimin përmes Ngushticës së Hormuzit.
Presioni është ndoshta edhe më i madh te gazi, ku standardi holandez TTF, çmimi referencë për tregun evropian, është rritur me 190% që nga fillimi i vitit.
Inflacioni në eurozonë u përshpejtua në 3.3% në gusht, nga 2.9% në korrik, ndërsa çmimet e energjisë u rritën me 14.3% në bazë vjetore, krahasuar me 10.3% një muaj më parë.
Kjo ngre pyetjen që qëndron në qendër të këtij vendimi.
Normat e interesit nuk prodhojnë fuçi nafte apo metra kub gaz, atëherë, çfarë synon të arrijë konkretisht një normë më e lartë depozitash?
Çfarë mund dhe çfarë nuk mund të ndikojnë normat më të larta
Christine Lagarde e përshkroi vendimin si një “vendim të padiskutueshëm”.
Në konferencën e saj për shtyp, ajo tha se “konflikti në Lindjen e Mesme vazhdon të krijojë presione inflacioniste dhe inflacioni pritet të qëndrojë ndjeshëm mbi objektivin për një periudhë të zgjatur”.
Një bankë qendrore nuk mund të rihapë një rrugë transporti detar. Ajo nuk mund të rimbushë rezervat e gazit para dimrit.
Ajo që mund të bëjë është të frenojë kërkesën e brendshme, në mënyrë që një goditje e çmimeve të importuara të mos shndërrohet në një goditje të brendshme. Deri tani, të dhënat tregojnë se ky kalim nuk ka ndodhur ende.
Inflacioni bazë, i cili përjashton energjinë, ushqimet, alkoolin dhe duhanin, në fakt u ul lehtë në gusht, në 2.4% nga 2.5%.
Inflacioni në sektorin e shërbimeve, treguesi që BQE-ja ndjek më nga afër për të identifikuar shenjat e mbinxehjes së ekonomisë së brendshme, u zbut në 3.0%, nga 3.3%.
“Pagat nuk po tregojnë një reagim të dukshëm ndaj goditjes së energjisë në këtë fazë”, tha Lagarde.
BQE-ja nuk po reagon ndaj asaj që ka ndodhur. Ajo po reagon ndaj asaj që ka frikë se mund të ndodhë më pas.
“Ndërsa një politikë monetare më shtrënguese nuk është një përgjigje efektive ndaj goditjeve afatshkurtra të inflacionit të shkaktuara nga oferta, BQE-ja po lëviz në këtë drejtim për të luftuar inflacionin që po bëhet gjithnjë e më strukturor”, tha në një deklaratë Joe Nellis, profesor emeritus dhe drejtues i kërkimeve ekonomike në kompaninë e kontabilitetit dhe këshillimit MHA.
Ajo që filloi në pranverë si një rritje e çmimit të naftës e lidhur me luftën, tashmë ka zgjatur aq shumë sa ka filluar të reflektohet në kontrata, kostot e transportit, sigurime dhe pritshmëritë e familjeve.
Objektivi real janë pritshmëritë
Inflacioni i përgjithshëm ende parashikohet të jetë 3.0% këtë vit, por parashikimet për vitet 2027 dhe 2028 janë rishikuar të dyja në rritje, përkatësisht në 2.5% dhe 2.1%.
As inflacioni i përgjithshëm dhe as ai bazë nuk pritet të rikthehen plotësisht në nivelin 2% deri në fund të periudhës së parashikimit.
“Goditja energjetike mund të intensifikohet më tej dhe ndikimi i saj në çmimet dhe pagat e tjera mund të jetë më i fortë nga sa pritet aktualisht”, tha Lagarde, duke shtuar se “çmimet e gazit, në veçanti, mund të rriten në rast të ndërprerjeve të mëtejshme të furnizimit ose nëse një dimër jashtëzakonisht i ftohtë përkon me nivele të ulëta të rezervave”.
Monitoruesi i pagave i BQE-së tregon tashmë se rritja e pagave të negociuara mund të rritet në 2.7% në gjysmën e parë të vitit 2027.
Ky është mekanizmi që Banka Qendrore Evropiane po përpiqet të ndërpresë. Nëse punëtorët presin që çmimet të vazhdojnë të rriten dhe punëdhënësit besojnë se do të mund t’ua kalojnë kostot konsumatorëve, goditja e naftës pushon së qeni thjesht një goditje e naftës dhe shndërrohet në një regjim të ri inflacionist.
“Inflacioni pritet të qëndrojë ndjeshëm mbi objektivin edhe gjatë vitit të ardhshëm, pasi çmimet më të larta të gazit dhe ushqimeve do të ushtrojnë presion shtesë në indeks”, tha Leo Barincou, ekonomist i lartë në Oxford Economics.
A mund t’i çojë BQE-ja normat e interesit në 3%?
Pjesa më e rëndësishme e mbledhjes së së enjtes ishte ndoshta ajo që Lagarde nuk tha.
Ajo nuk kundërshtoi parashikimet e tregjeve për një shtrëngim të mëtejshëm monetar, duke theksuar vetëm se Këshilli Drejtues nuk kishte diskutuar rrugën e ardhshme të normave dhe se tregjet po bënin “punën e tyre”, ndërsa BQE-ja po bënte të vetën.
Claus Vistesen, kryeekonomist për eurozonën në Pantheon Macroeconomics, e konsideroi këtë heshtje si një sinjal në favor të një politike më të ashpër monetare.
“Ne tani mendojmë se BQE-ja do ta çojë normën e politikës monetare më vendosmërisht në territorin kufizues gjatë gjashtë muajve të ardhshëm, me një rritje të normës në dhjetor dhe një tjetër në shkurt, duke e çuar normën e depozitave në 3.00%”, tha ai.
Oliver Rakau, kryeekonomist për Gjermaninë në Oxford Economics, arriti në një përfundim të ngjashëm.
“Përfundimi më i rëndësishëm nga dita e sotme ishte se pragu për një shtrëngim të mëtejshëm monetar është shumë i ulët”, shkroi ai, duke vënë në dukje se “presionet e përmbajtura mbi inflacionin bazë vazhdojnë të favorizojnë një qasje reaguese ose të bazuar në të dhëna në përcaktimin e politikës së BQE-së”.
A mund ta përballojë Evropa këtë presion?
Kostoja e parandalimit të një inflacioni të qëndrueshëm është se normat më të larta të interesit kufizojnë gjithashtu aktivitetin ekonomik, i cili tashmë po rëndohet nga energjia e shtrenjtë.
Rritje të mëtejshme të normave të interesit mund të rëndojnë mbi familjet me borxhe, të dobësojnë tregun e banesave dhe ta bëjnë më të shtrenjtë investimin për bizneset.
Kompanitë e vogla mund të shtyjnë ose të braktisin projektet e tyre për shkak të rritjes së kostove të financimit.
Megjithatë, BQE-ja ka përmirësuar parashikimin e saj për rritjen ekonomike këtë vit dhe vitin e ardhshëm.
Aktiviteti i lidhur me teknologjinë dhe mbështetja fiskale nga Gjermania kanë ndikim pozitiv në rritjen ekonomike. Kjo u jep politikëbërësve hapësirë për të vepruar, megjithëse nuk e eliminon presionin mbi huamarrësit.
Prandaj, pyetja nuk është thjesht nëse BQE-ja do t’i rrisë sërish normat e interesit, por për sa kohë do të jetë e nevojshme të qëndrojnë të larta.
Politika monetare mund të kufizojë përhapjen e inflacionit.
Nëse do të ketë sukses pa dëmtuar rritjen ekonomike, kjo do të varet në masë të madhe nga shpejtësia me të cilën do të zbuten presionet energjetike në Evropë./Përshtati nga Euronews, ekofin.al
