


Në shtator të vitit 1992, Italia ishte shembulli paralajmërues i financave europiane. Lira italiane u detyrua të dilte nga Mekanizmi Europian i Kursit të Këmbimit, monedha pësoi një rënie të fortë dhe Roma u përball me detyrën për të bindur investitorët se ishte ende në gjendje të shlyente detyrimet e saj.
Ajo që pasoi ishte më shumë se tre dekada kursimi buxhetor, një politikë për të cilën italianët vazhdojnë të debatojnë edhe sot. Vit pas viti, shteti mblodhi më shumë të ardhura sesa shpenzoi, pa llogaritur interesat e borxhit.
Ekonomistët e quajnë këtë suficit primar. Sipas të dhënave të Fondit Monetar Ndërkombëtar, Italia ka regjistruar suficit primar në 28 nga 34 vitet që prej vitit 1992.
Tani, një nga bankat më të mëdha në botë thotë se edhe pjesa tjetër e vendeve të Grupit të Shtatë (G7) do të duhet të bëjë të njëjtën gjë.
“Çdo anëtar i G7-ës do të duhet të ndjekë modelin italian”, tha Janet Henry, kryeekonomistja globale e HSBC-së, në një raport të publikuar javën e kaluar me titullin “Po bëhemi italianë?”.
Argumenti i saj mbështetet në një llogaritje të thjeshtë. Kur norma e interesit që një qeveri paguan për borxhin e saj mbetet më e lartë se ritmi i rritjes ekonomike, borxhi vazhdon të rritet në raport me prodhimin e brendshëm bruto (PBB), përveç rastit kur qeveria shpenzon më pak sesa mbledh në të ardhura, përpara pagesës së interesave.
Me kostot e huamarrjes të larta në ekonomitë e zhvilluara, Henry pret që kjo diferencë të vazhdojë të jetë e pranishme.
Një mësim që Italia e mësoi në mënyrën më të vështirë
Henry u kujdes të mos e paraqiste Italinë si një nxënëse shembullore.
“Italia nuk është një model i përsosur: niveli i borxhit të saj mbetet i lartë, por ajo ka regjistruar suficit primar për shumë vite me radhë, fillimisht e detyruar nga një krizë e rëndë valutore dhe borxhi në vitin 1992”, tha ajo.
Sipas saj, ndryshimi qëndron te fakti se Roma e ka vijuar këtë përpjekje për dekada, ndërsa vendet e tjera mezi kanë nisur.
“Ndryshe nga Italia, asnjë prej vendeve të tjera nuk është në rrugën e duhur për të realizuar një përshtatje fiskale afatgjatë”, tha Henry.
Ajo shtoi se vetëm vendet që kanë ndier presion nga tregjet e obligacioneve, si Mbretëria e Bashkuar, janë përpjekur të trajtojnë deficitet e tyre gjatë vitit të fundit.
As Shtetet e Bashkuara nuk i shpëtojnë këtij problemi. Henry iu referua një vlerësimi të drejtorit të Zyrës së Buxhetit të Kongresit amerikan, institucioni që mbikëqyr financat publike të SHBA-së, sipas të cilit stabilizimi i borxhit amerikan vetëm përmes rritjes ekonomike do të kërkonte një rritje nominale prej 7-8% në vit, me normat aktuale.
Ajo paralajmëroi gjithashtu se rrugët e lehta për të dalë nga kjo situatë janë mbyllur. Qeveritë nuk mund të shkurtojnë shpenzimet në të njëjtën mënyrë siç bënë Greqia dhe Portugalia pas krizës së eurozonës, ndërsa rritja e produktivitetit falë inteligjencës artificiale mund të mos përkthehet lehtësisht në të ardhura më të larta tatimore.
“Vendime të vështira politike janë përpara”, tha ajo.
Vetëm një vend i G7-ës shpenzon më pak sesa mbledh në të ardhura
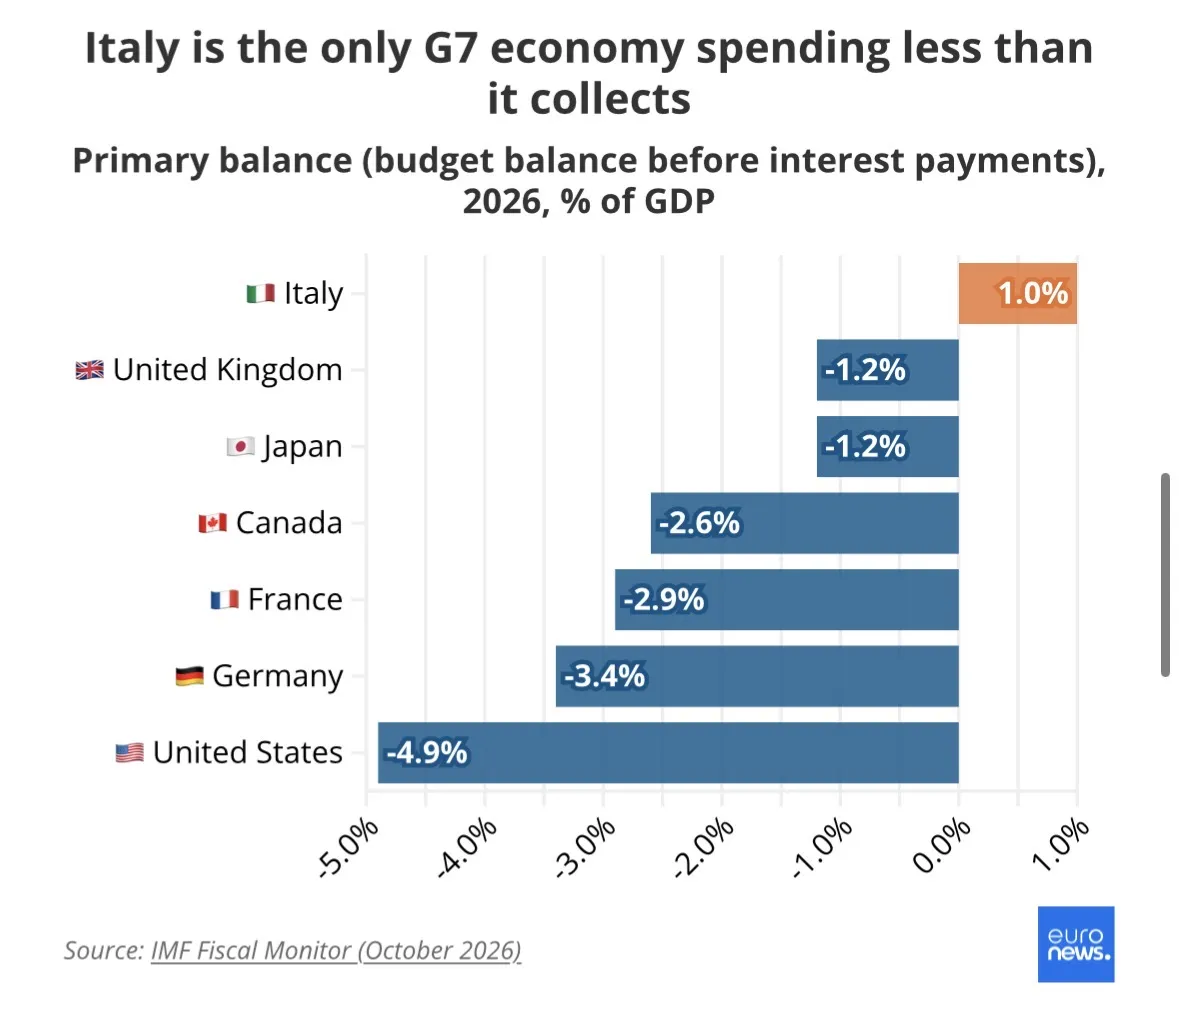
Të dhënat më të fundit të Fondit Monetar Ndërkombëtar tregojnë se sa e izoluar është pozita e Italisë.
Sipas raportit të FMN-së për monitorimin fiskal të muajit tetor, Italia pritet të regjistrojë këtë vit një suficit primar prej 1% të PBB-së, i cili do të rritet në 1.2% në vitin 2027. Ajo është e vetmja ekonomi e G7-ës që pritet të regjistrojë një rezultat të tillë.
Franca pritet të ketë një deficit primar prej 2.9% të PBB-së këtë vit. Gjermania, e njohur prej kohësh si disiplina fiskale e eurozonës, parashikohet të regjistrojë një deficit primar prej 3.4%, ndërsa rrit shpenzimet për mbrojtjen dhe infrastrukturën.
Shtetet e Bashkuara pritet të regjistrojnë një deficit primar prej 4.9%, Kanadaja 2.6%, ndërsa Japonia dhe Mbretëria e Bashkuar rreth 1.2% secila.
Sa shumë duhet të përmirësojnë financat vendet e tjera mbetet objekt debati. Në një artikull të publikuar në muajin mars në revistën “Financa dhe Zhvillimi” të FMN-së, ekonomisti Zsolt Darvas vlerësoi se Francës dhe Shteteve të Bashkuara do t’u nevojitej një suficit primar prej 1.3% të PBB-së për të stabilizuar borxhin, ndërsa Mbretërisë së Bashkuar një suficit prej 1.8%.
Për Francën, kjo do të nënkuptonte përmirësimin e bilancit buxhetor me më shumë se katër pikë përqindjeje të PBB-së. Darvas vuri në dukje se Parisi e ka arritur nivelin e kërkuar vetëm gjashtë herë gjatë pesë dekadave të fundit.
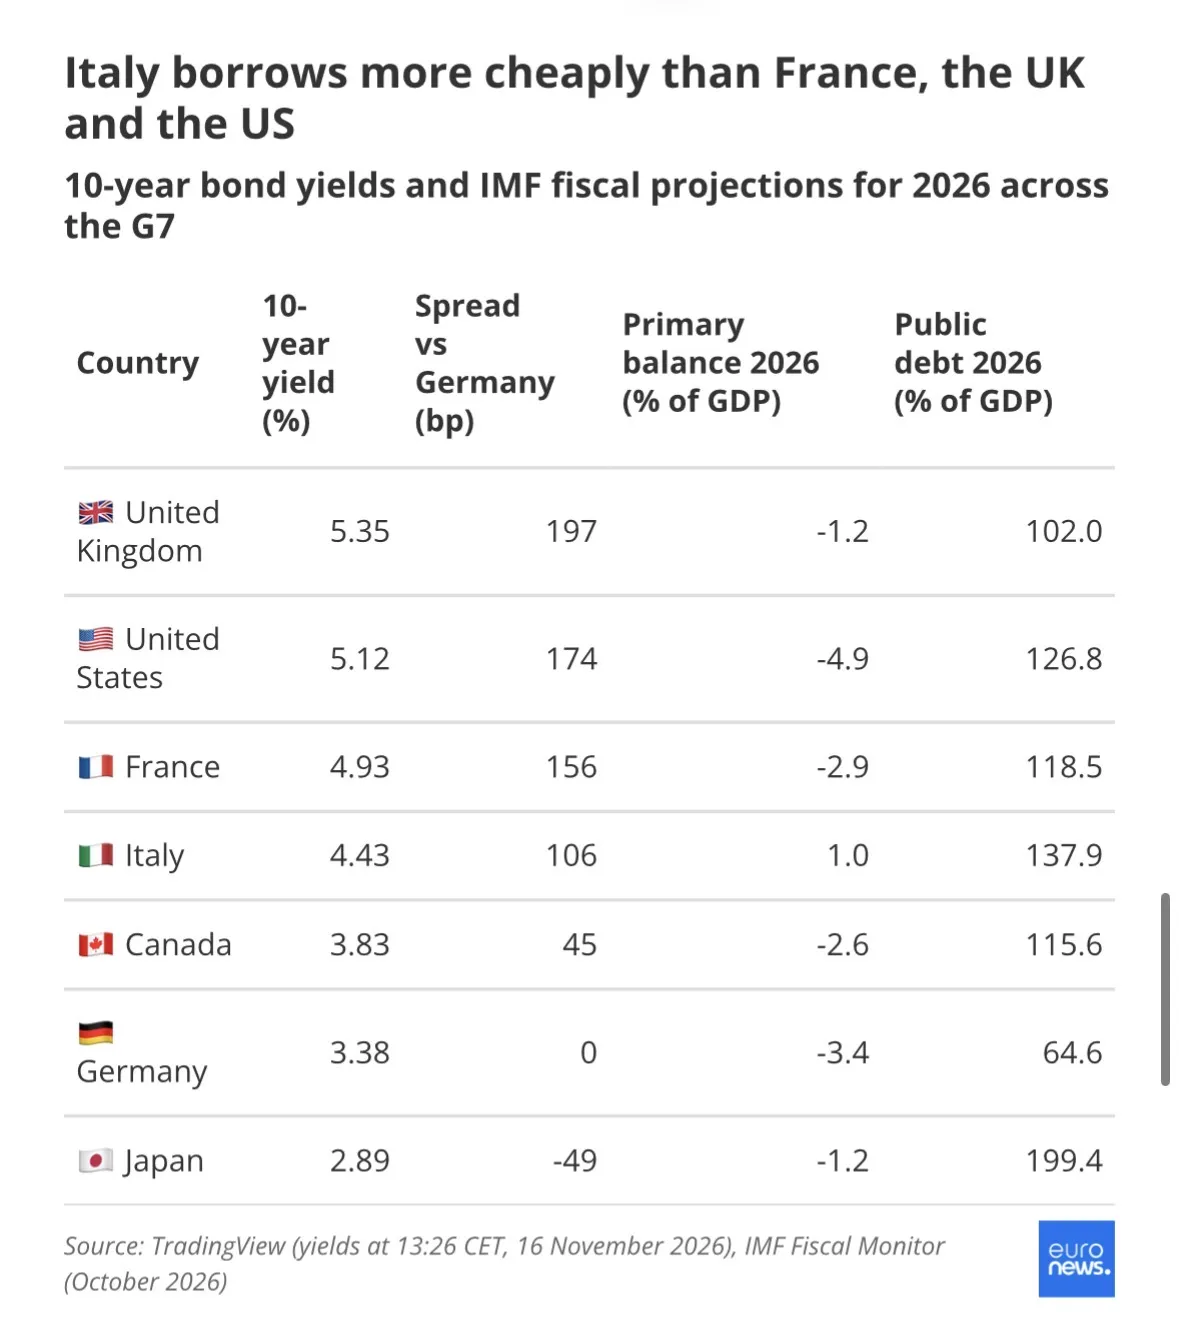
Megjithatë, Italia vazhdon të mbajë barrën më të rëndë të borxhit. FMN-ja pret që borxhi publik i saj të arrijë në 137.9% të PBB-së këtë vit, niveli më i lartë në eurozonë dhe mbi atë të Greqisë, që parashikohet të jetë 136%. Franca qëndron në nivelin 118.5%.
Tregjet e obligacioneve kanë ndryshuar tashmë qëndrim
Investitorët duket se kanë arritur në një përfundim të ngjashëm me atë të HSBC-së.
Të hënën, në orën 13:26 sipas orës së Europës Qendrore, obligacionet 10-vjeçare të qeverisë italiane kishin një rendiment prej 4.43%, ndërsa obligacionet ekuivalente franceze (OAT) kishin një rendiment prej 4.93%.
Kjo do të thotë se Roma po merr hua për një periudhë 10-vjeçare me një interes gjysmë pikë përqindjeje më të ulët se Parisi. Të premten, diferenca u mbyll në 50 pikë bazë, niveli më i favorshëm për Italinë që prej të paktën vitit 1999, sipas të dhënave të TradingView.
Kthesa ka qenë e shpejtë. Në fillim të vitit 2025, Italia paguante 34 pikë bazë më shumë se Franca. Dy kurbat u kryqëzuan në shtator të vitit 2025 dhe diferenca ka vazhduar të zgjerohet që atëherë.
Italia tashmë merr hua edhe më lirë se Mbretëria e Bashkuar, ku rendimenti i obligacioneve 10-vjeçare është 5.35%, dhe Shtetet e Bashkuara, ku obligacionet 10-vjeçare të Thesarit kanë një rendiment prej 5.12%.
Në raport me Gjermaninë, e cila shërben si pikë referimi për eurozonën, diferenca mes obligacioneve italiane BTP dhe atyre gjermane Bund është 106 pikë bazë.
Kjo diferencë mat fitimin shtesë që kërkojnë investitorët për të mbajtur borxhin italian në vend të atij gjerman. Për Francën, diferenca përkatëse është 156 pikë bazë, më shumë se dyfishi i nivelit prej 71 pikësh bazë me të cilin e nisi vitin.
Italia nuk ka qenë imune ndaj shitjeve të obligacioneve gjatë këtij viti. Diferenca e saj është zgjeruar nga rreth 60 pikë bazë në fund të shkurtit, pasi lufta në Lindjen e Mesme rriti çmimet e energjisë, pritshmëritë për inflacionin dhe kostot e huamarrjes në të gjithë Europën.
Claus Vistesen dhe Melanie Debono, ekonomistë në Pantheon Macroeconomics, presin që kjo lëvizje të përmbyset.
“Ne mendojmë se diferenca mes obligacioneve italiane dhe atyre gjermane do të ngushtohet vitin e ardhshëm, duke përmbysur më shumë sesa plotësisht zgjerimin e regjistruar këtë vit”, thanë ata në një raport të publikuar të enjten. “Ne parashikojmë që kjo diferencë të arrijë në 20 pikë bazë deri në mesin e vitit 2027, nga pak më shumë se 100 pikë bazë aktualisht”.
Një pjesë e arsyetimit të tyre lidhet me Francën. Ata argumentojnë se problemet më serioze fiskale të këtij vendi, së bashku me pasigurinë që shoqëron zgjedhjet presidenciale të vitit të ardhshëm, do t’i shtyjnë investitorët të orientohen drejt obligacioneve italiane.
Megjithatë, edhe në këtë rast, huamarrja relativisht më e lirë nuk do të thotë se borxhi italian është i lirë.
“Rendimentet do të mbeten të larta, pak mbi 3%, duke mbajtur kostot e borxhit të qeverisë italiane në nivele të larta për momentin”, thanë ata.
Buxheti në vitin elektoral vë në provë modelin
Testi më i madh për Italinë mund të vijë nga vetë Roma.
Qeveria e Xhorxha Melonit miratoi më 28 tetor buxhetin për vitin 2027, një paketë me vlerë rreth 26 miliardë euro, e cila tashmë po shqyrtohet në Parlament.
Një pjesë e madhe e paketës përbëhet nga lehtësime tatimore.
Vetëm për vitin 2027, pragu i të ardhurave që tatohet me normën 33% do të zgjerohet për pagat deri në 55 mijë euro, nga 50 mijë euro që është aktualisht.
Punonjësit e rinj të sektorit privat, të lindur pas vitit 1997 dhe me të ardhura deri në 28 mijë euro, do të paguajnë një taksë fikse prej 1% për rritjet e pagave deri në 2 500 euro. Rritjet e pagave që vijnë nga rinovimi i kontratave kolektive të punës do të tatohen me një normë fikse prej 5% për punonjësit që fitojnë deri në 33 mijë euro.
Të vetëpunësuarit do të mund të përfitojnë nga regjimi i taksimit me normë fikse për një xhiro deri në 100 mijë euro, nga 85 mijë euro që është aktualisht.
Taksa e automjeteve do të hiqet në mënyrë të përhershme për një automjet të siguruar me fuqi deri në 80 kilovat për çdo pronar, ndërsa nënat me dy ose më shumë fëmijë dhe me të ardhura deri në 40 mijë euro do të përfitojnë 100 euro në muaj, pa taksa.
Për të financuar një pjesë të këtyre masave, bankat dhe kompanitë e sigurimeve do të përballen me një rritje prej tre pikësh përqindjeje të tatimit mbi fitimin për dy vjet. Kompanitë energjetike do të paguajnë një taksë rajonale më të lartë mbi aktivitetin e biznesit, ndërsa taksa mbi transaksionet financiare do të dyfishohet, duke arritur në 0.8%.
Gjykata e Llogarive e Italisë, institucioni që mbikëqyr shpenzimet publike, u tha ligjvënësve më 9 nëntor se shumë prej lehtësimeve tatimore përfundojnë në fund të vitit 2027 dhe se rreth 70% e financimit nuk do të përsëritet. Kjo do të thotë se barra financiare do t’i mbetet Parlamentit të ardhshëm.
Vetë plani fiskal i qeverisë, i publikuar në tetor, parashikon që deficiti të jetë 2.9% e PBB-së këtë vit dhe të rritet në 3.4% në vitin 2027, pasi të përfshihen shpenzimet shtesë për mbrojtjen dhe energjinë, të lejuara sipas rregullave të Bashkimit Europian.
Borxhi parashikohet të rritet lehtë, duke arritur në 138.5% të PBB-së vitin e ardhshëm.
Një garë zgjedhore e paparashikueshme
Buxheti publikohet në një kohë kur Italia po shkon drejt zgjedhjeve të përgjithshme, të cilat duhet të mbahen jo më vonë se vjeshta e vitit 2027, ndërsa në Romë po shtohen diskutimet për mundësinë e zgjedhjeve të parakohshme në pranverë.
Sondazhi i fundit i SWG-së për televizionin La7, i publikuar më 9 nëntor, e renditi opozitën e qendrës së majtë në kuotën 44.9%, ndërsa koalicionin e qendrës së djathtë të Melonit në 44%. Diferenca mes tyre është brenda marzhit të gabimit.
Partia e Melonit, “Vëllezërit e Italisë”, mbeti forca më e madhe politike e veçantë, me 28.9% të mbështetjes, ndërsa 29% e të anketuarve nuk shprehën preferencë për asnjë forcë politike.
Skenari bazë i Pantheon Macroeconomics është se koalicioni qeverisës do të mbijetojë pas zgjedhjeve. Sipas institutit, kjo është një tjetër arsye pse diferenca mes interesave të obligacioneve italiane dhe atyre gjermane pritet të mbetet e ngushtë gjatë vitit 2027.
Në vitin 1992, Italia nuk kishte zgjidhje tjetër veçse të shtrëngonte rripin. Tridhjetë e katër vjet më vonë, pjesës tjetër të vendeve të G7-ës po i kërkohet të bëjë të njëjtën gjë, pikërisht në një moment kur Italia po tundohet të lehtësojë politikat e saj fiskale./Përshtati nga Euronews, ekofin.al
