Paketa Fiskale 2027 parashikon një ristrukturim të gjerë të sistemit tatimor, me ndryshime që prekin bizneset, konsumatorët, punonjësit, investitorët dhe sektorin e turizmit. Rritja e TVSH-së standarde nga 20% në 21%, e tatimit mbi fitimin nga 15% në 17% dhe e tatimit mbi dividendët nga 8% në 15% shoqërohet me lehtësimin e TVSH-së për produktet ushqimore bazë, ndryshimin e tatimit mbi pagat dhe zgjerimin e numrit të bizneseve që do të përfshihen në skemën e TVSH-së.
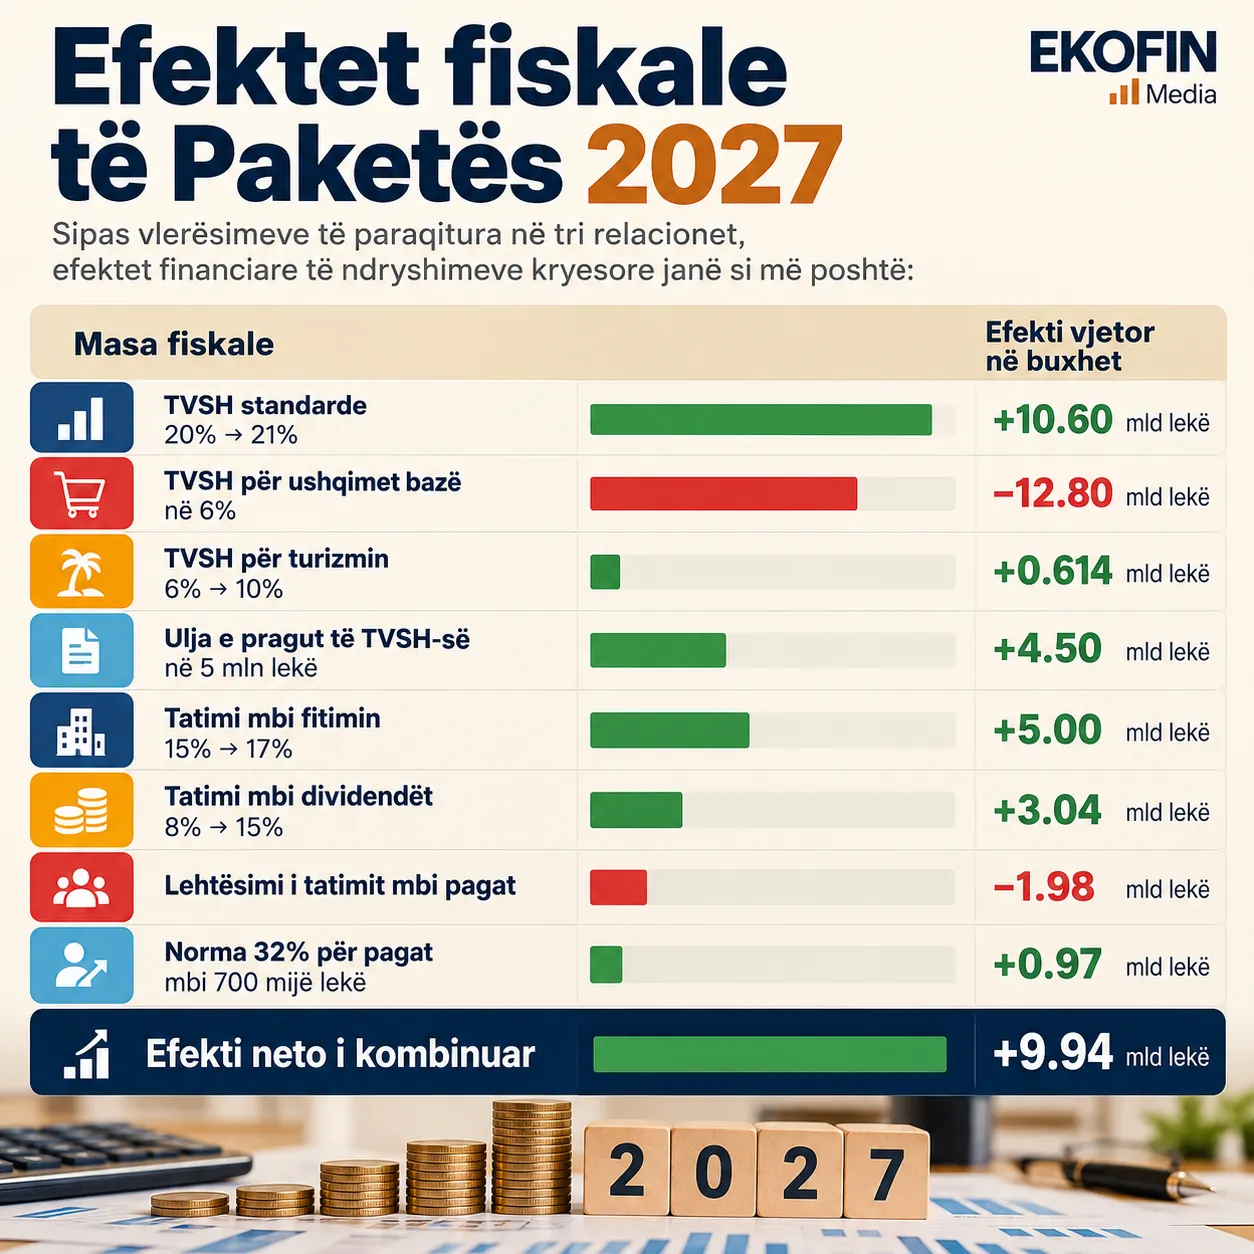
Sipas relacioneve të Ministrisë së Financave që shoqërojnë tri projektaktet e paketës, ndryshimet e propozuara pritet të sjellin një efekt të kombinuar pozitiv prej rreth 9.9 miliardë lekësh në vit në të ardhurat e buxhetit të shtetit, bazuar në vlerësimet e paraqitura për secilin projektakt, pa pérfshirë rritjen e programuar të akcizës së duhanit.
Nga kjo shumë, rreth 7 miliardë lekë përbëjnë efektin neto të ndryshimeve në tatimin mbi të ardhurat, 4.5 miliardë lekë pritet të sigurohen nga ulja e pragut të regjistrimit për TVSH-në, ndërsa ndryshimet në normat e TVSH-së kanë një efekt të përgjithshëm negativ prej rreth 1.6 miliardë lekësh.
TVSH-ja standarde rritet në 21%, ushqimet bazë do të tatohen me 6%
Një nga ndërhyrjet më të rëndësishme të paketës është ndryshimi i strukturës së Tatimit mbi Vlerën e Shtuar.
Norma standarde e TVSH-së, e cila aktualisht është 20%, propozohet të rritet në 21%, duke prekur mallrat dhe shërbimet që i nënshtrohen kësaj norme.
Sipas Ministrisë së Financave, kjo masë synon të kompensojë pjesërisht humbjen e të ardhurave që do të shkaktojë ulja e TVSH-së për produktet ushqimore bazë.
Efekti pozitiv në buxhet nga rritja e normës standarde vlerësohet në 10.6 miliardë lekë në vit.
Në të njëjtën kohë, paketa parashikon vendosjen e një norme të reduktuar TVSH-je prej 6% për një grup produktesh ushqimore që aktualisht tatohen me normën standarde.
Në këtë kategori përfshihen buka dhe mielli, qumështi dhe kosi natyral, vezët, orizi, makaronat, vaji ushqimor, mishi i pulës, viçit dhe derrit, peshku bazë, frutat dhe perimet e freskëta, bishtajoret, sheqeri dhe ushqimet bazë për foshnjat.
Lista përfundimtare e produkteve dhe kodeve doganore do të përcaktohet me vendim të Këshillit të Ministrave. Norma e reduktuar do të zbatohet si për produktet vendase, ashtu edhe për ato të importuara.
Sipas relacionit, kjo masë do të ketë një kosto fiskale prej rreth 12.8 miliardë lekësh në vit, duke përbërë lehtësimin më të madh të parashikuar në paketë.
Qëllimi është ulja e barrës tatimore mbi konsumin bazë dhe përmirësimi i fuqisë blerëse të familjeve, veçanërisht atyre me të ardhura të ulëta dhe të mesme.
Megjithatë, ndikimi real në çmimet e konsumit do të varet nga mënyra se si bizneset do ta reflektojnë uljen e TVSH-së në çmimet përfundimtare të shitjes.
Turizmi, TVSH-ja rritet nga 6% në 10%
Ndryshime të rëndësishme parashikohen edhe për sektorin e turizmit, i cili prej disa vitesh përfiton nga norma të reduktuara tatimore.
Paketa propozon rritjen e TVSH-së nga 6% në 10% për shërbimet e akomodimit në strukturat akomoduese, shërbimet e ofruara brenda hoteleve dhe resorteve me pesë yje me status special, si dhe shërbimet e akomodimit dhe restorantit, me përjashtim të pijeve, në strukturat e certifikuara të agroturizmit.
Sipas Ministrisë së Financave, zhvillimi i sektorit të turizmit dhe rritja e aktivitetit ekonomik në këtë industri krijojnë mundësi për rishikimin e lehtësive ekzistuese.
Relacioni i referohet edhe vlerësimeve të Fondit Monetar Ndërkombëtar, sipas të cilave përfitimet nga norma e reduktuar e TVSH-së mund të jenë përthithur kryesisht nga operatorët ekonomikë, pa u përkthyer domosdoshmërisht në çmime më të ulëta për turistët.
Rritja e TVSH-së në turizëm parashikohet të gjenerojë 614 milionë lekë të ardhura shtesë në buxhet në vit.
Në total, kombinimi i rritjes së TVSH-së standarde, uljes së saj për ushqimet bazë dhe rritjes së normës për turizmin pritet të krijojë një efekt neto negativ prej rreth 1.6 miliardë lekësh, sipas vlerësimit të Ministrisë së Financave.
Ulet pragu i TVSH-së, 17,516 biznese të tjera hyjnë në skemë
Një tjetër ndryshim me ndikim të drejtpërdrejtë mbi biznesin është ulja e pragut të detyrueshëm të regjistrimit për TVSH-në nga 10 milionë në 5 milionë lekë qarkullim vjetor.
Ky ndryshim, që parashikohet të zbatohet nga 1 janari 2027, do të përfshijë në regjimin e TVSH-së rreth 17,516 tatimpagues të rinj.
Aktualisht, kufiri i detyrueshëm është 10 milionë lekë, ndërsa bizneset me qarkullim mbi 5 milionë lekë mund të zgjedhin regjistrimin në TVSH.
Me ndryshimin e propozuar, regjistrimi do të bëhet i detyrueshëm për subjektet që arrijnë pragun e ri.
Ministria e Financave argumenton se ulja e pragut do të zgjerojë bazën tatimore, do të rrisë formalizimin dhe do të mundësojë kontroll më të mirë të transaksioneve ndërmjet bizneseve.
Kjo masë parashikohet të ketë një efekt pozitiv prej 4.5 miliardë lekësh në të ardhurat nga TVSH-ja.
Nga ana tjetër, për bizneset që hyjnë për herë të parë në këtë regjim, ndryshimi nënkupton detyrime të reja për deklarimin dhe administrimin e TVSH-së, ndërsa ndikimi mbi çmimet dhe kostot do të varet nga struktura e shitjeve dhe blerjeve të secilit subjekt.
Tatimi mbi fitimin rritet në 17%, buxheti përfiton 5 miliardë lekë
Paketa Fiskale 2027 propozon gjithashtu rritjen e normës standarde të tatimit mbi të ardhurat e korporatave nga 15% në 17%.
Kjo ndërhyrje synon rritjen e kontributit fiskal të fitimeve të bizneseve dhe një shpërndarje më të balancuar të barrës tatimore ndërmjet të ardhurave nga kapitali dhe atyre nga puna.
Sipas vlerësimeve të Ministrisë së Financave, ndryshimi do të sjellë rreth 5 miliardë lekë të ardhura shtesë në vit.
Megjithatë, norma 0% e tatimit mbi të ardhurat për subjektet me të ardhura bruto vjetore deri në 14 milionë lekë mbetet në fuqi deri më 31 dhjetor 2029, sipas dispozitave ekzistuese.
Për rrjedhojë, rritja e normës standarde të tatimit mbi fitimin nuk nënkupton automatikisht rritje të tatimit për bizneset e vogla që vazhdojnë të përfitojnë nga regjimi 0%.
Dividendët tatohen me 15%, rreth 3 miliardë lekë të ardhura shtesë
Një nga ndryshimet më të ndjeshme për aksionerët dhe pronarët e kompanive është rritja e tatimit mbi dividendët nga 8% në 15%.
Norma e re synon të unifikojë trajtimin e dividendëve me kategoritë e tjera të të ardhurave nga investimi, të cilat tatohen me 15%.
Sipas relacionit, ndryshimi synon të kufizojë mundësitë e arbitrazhit tatimor, kur të ardhurat nga puna apo forma të tjera pagese mund të kanalizohen si dividendë për të përfituar nga norma më e ulët.
Ministria e Financave argumenton gjithashtu se rritja e tatimit mund të nxisë kompanitë të mbajnë dhe të riinvestojnë një pjesë më të madhe të fitimeve.
Baza e tatueshme vjetore e dividendëve dhe të ardhurave nga aksionet vlerësohet në rreth 86.96 miliardë lekë.
Nëse kjo bazë do të mbetej e pandryshuar, rritja me shtatë pikë përqindjeje do të kishte një potencial teorik prej rreth 6.09 miliardë lekësh.
Por, duke marrë parasysh mundësinë që kompanitë të reduktojnë shpërndarjen e dividendëve, Ministria e Financave e vlerëson efektin real pozitiv në rreth 3.04 miliardë lekë në vit.
Ndryshon tatimi mbi pagat, lehtësohen 25,704 punonjës, rritet tatimi për 1,293 të tjerë
Paketa parashikon rishikimin e sistemit progresiv të tatimit mbi të ardhurat nga punësimi, duke kaluar nga dy në tri fasha tatimore.
Pragu i pagës bruto mujore deri ku zbatohet norma 13% propozohet të rritet nga 200 mijë në 300 mijë lekë.
Për pjesën e pagës nga 300,001 deri në 700 mijë lekë do të zbatohet norma marxhinale 23%, ndërsa për pjesën që tejkalon 700 mijë lekë në muaj vendoset një normë e re marxhinale prej 32%.
Sipas relacionit, nga rritja e pragut të fashës së parë do të përfitojnë drejtpërdrejt rreth 25,704 punonjës.
Për një punonjës me pagë bruto 300 mijë lekë në muaj, tatimi do të ulet me 10 mijë lekë në muaj, ose 120 mijë lekë në vit.
Kjo lehtësi ka një kosto fiskale prej 1.98 miliardë lekësh në vit.
Ndërkohë, norma e re prej 32% për pjesën e pagave mbi 700 mijë lekë në muaj pritet të prekë rreth 1,293 punonjës, duke gjeneruar 970 milionë lekë të ardhura shtesë.
Në total, ndryshimet në tatimin mbi pagat do të kenë një efekt neto negativ për buxhetin prej 1.01 miliardë lekësh në vit, që përkthehet në një lehtësim të përgjithshëm të barrës tatimore mbi punësimin.
Lehtësi për kategori të caktuara personash me aftësi të kufizuara
Projektligji parashikon edhe saktësimin dhe zgjerimin e përjashtimeve nga tatimi mbi të ardhurat personale për individët dhe të vetëpunësuarit e vetëm që kanë statusin e personit të verbër, invalidit paraplegjik dhe tetraplegjik, personit me surdomutizëm dhe invalidit të punës.
Qëllimi është unifikimi i trajtimit tatimor dhe mbështetja e pjesëmarrjes së këtyre kategorive në tregun e punës dhe në aktivitetin ekonomik.
Ministria e Financave vlerëson se efekti mbi të ardhurat nga tatimi i punësimit do të jetë i kufizuar, për shkak të numrit relativisht të vogël të përfituesve aktualë.
Ndërsa efekti i përjashtimeve për të vetëpunësuarit e vetëm pritet të vlerësohet më saktë gjatë hartimit të buxhetit të vitit 2028.
Sponsorizimet në sport, art dhe kulturë, ndryshon skema e lehtësive
Ndryshime parashikohen edhe në trajtimin fiskal të sponsorizimeve në sport, art dhe kulturë.
Projektligji propozon që kufiri i njohjes së sponsorizimeve si shpenzime të zbritshme të mos lidhet më me 5% të fitimit para tatimit, por me 3% të të ardhurave totale bruto të subjektit sponsorizues.
Njëkohësisht, vendosen kufij maksimalë prej 2 miliardë lekësh në rang kombëtar dhe 300 milionë lekësh për çdo sponsorizues.
Përfitimi nga lehtësia do të kushtëzohet me autorizimin përkatës nga administrata tatimore dhe plotësimin e kritereve të përcaktuara.
Ndryshimi tjetër është heqja e përjashtimit tatimor për të ardhurat që përfitohen nga sponsorizimet, të cilat do t’u nënshtrohen rregullave të përgjithshme të tatimit mbi të ardhurat.
Sipas relacionit, efekti negativ për buxhetin nga zgjerimi i mundësisë së njohjes së shpenzimeve për sponsorizuesit pritet të kompensohet nga tatimi mbi të ardhurat e përfituesve.
Megjithatë, një vlerësim i saktë financiar do të kryhet gjatë përgatitjes së buxhetit të vitit 2028. /ekofin.al