Shoqata NAREA ka dalë me një paketë propozimesh mbi projektligjin “Për Vlerësimin e Pasurisë së Paluajtshme”, duke kërkuar që Shqipëria të përafrojë praktikat e saj me modelet më të mira evropiane dhe botërore. Qëllimi, sipas shoqatës, është që procesi i rivlerësimit, tatimi mbi fitimin kapital, trajtimi i banesës së parë dhe riinvestimi i të ardhurave të bëhen mekanizma që lehtësojnë qytetarët dhe nxisin zhvillimin ekonomik, ashtu si në shumicën e vendeve të BE-së dhe OECD-së.
Çfarë parashikojnë modelet botërore?
NAREA propozon një sërë masash të cilat tashmë janë standard në shumë vende të BE-së dhe OECD-së të tilla si:
Lehtësira për blerësit e parë: Shqipëria nuk aplikon përjashtime për familjet që blejnë banesë për herë të parë, ndryshe nga Italia, Greqia, Portugalia, Polonia, Franca, Lituania, Luksemburgu, Irlanda, Islanda dhe Malta, ku një politikë e tillë ndihmon strehimin e përballueshëm dhe nxit pronësinë afatgjatë.
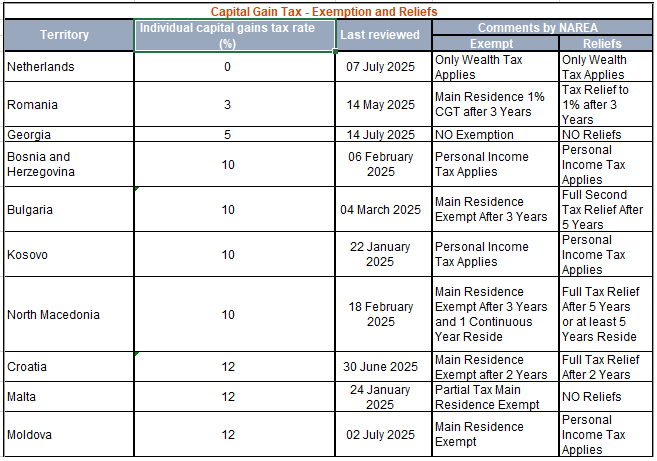
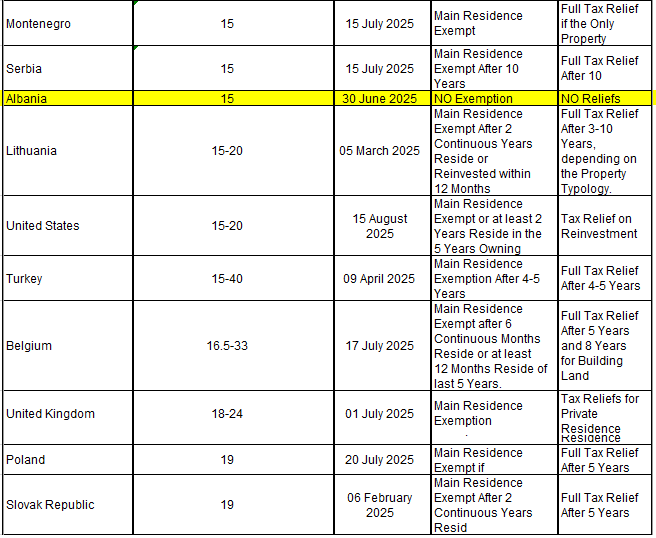
Përjashtimi për banesën kryesore: Ndërsa në Shqipëri çdo transaksion tatohet njësoj, në 26 nga 27 vendet e BE-së, në SHBA, Kanada dhe shumicën e vendeve të OECD-së, tatimi mbi fitimin kapital nuk aplikohet kur pasuria ka shërbyer si banesë kryesore për një periudhë të caktuar. Ky është një standard pothuajse universal, i munguar vetëm në Shqipëri, ndaj NAREA kërkon që në momentin e kalimit të titullit të pronësisë, nëse pasuria në transaksion ka shërbyer si vendbanim kryesor për të paktën 3 vite nga momenti i marrjes në pronësi, ose nëse provohet që ka shërbyer si banesë e parë për të paktën 50% të kohës së zotërimit, atëherë transaksioni me këtë pasuri të përjashtohet nga Tatimi mbi Fitimin Kapital të Realizuar.
Korrigjimi i bazës tatimore me inflacionin dhe kostot. Vendet e zhvilluara lejojnë që fitimi kapital i tatueshëm të korrigjohet me inflacionin dhe shpenzimet reale të zotërimit (interesat e kredive hipotekore, kostot e restaurimit etj.), në mënyrë që tatimi të jetë i drejtë dhe i bazuar në fitimin real. Shqipëria aktualisht nuk e njeh këtë mekanizëm.
Norma e tatimit. Me normën 5% të tatimit mbi rivlerësimin, Shqipëria renditet pas Holandës, Rumanisë dhe Gjeorgjisë, të cilat aplikojnë norma të përhershme më të ulëta (0–5%) dhe ofrojnë gjithashtu lehtësi fiskale shtesë. NAREA kërkon që norma të ulet në maksimum 3%, për të qenë konkurruese dhe në linjë me praktikat më të mira.
Riinvestimi i të ardhurave. Ndryshe nga shumë vende si Hungaria, Italia, Gjermania, Franca, Portugalia, Polonia, Spanja, Suedia, Letonia, Lituania dhe SHBA, ku të ardhurat nga shitja e një pasurie nuk tatohen nëse riinvestohen brenda 12–24 muajve në një pasuri tjetër, Shqipëria nuk ka një skemë të tillë. Sipas NAREA, kjo masë jo vetëm do të lehtësonte barrën për qytetarët, por do të shërbente edhe si instrument për gjurmimin e flukseve financiare, forcimin e sektorit të ndërtimit dhe reduktimin e risqeve të pastrimit të parave. /ekofin.al