


BQE paralajmëron për rritjen e rreziqeve të borxhit sovran të eurozonës në rishikimin e saj të fundit, duke përmendur nivele të larta të borxhit, rrëshqitje fiskale dhe rritje të dobët.
Banka Qendrore Evropiane (BQE) ka ngritur alarmin për një rigjallërim të mundshëm të dobësive të borxhit sovran të eurozonës, pasi nivelet e larta të borxhit, rritja e ngadaltë dhe rrëshqitja fiskale përbëjnë një situate të rrezikshme.
Në Rishikimin e saj të fundit të Stabilitetit Financiar të nëntorit 2024, BQE paralajmëron se këta faktorë, të shoqëruar me tensionet gjeopolitike dhe pasigurinë e politikave, mund të rindezin frikën e një krize borxhi sovran të ngjashëm me trazirat e një dekade më parë.
“Nivelet e larta të borxhit dhe deficitet e larta buxhetore, së bashku me potencialin e dobët të rritjes afatgjatë, rrisin rrezikun që rrëshqitja fiskale të rindez shqetësimet e tregut për qëndrueshmërinë e borxhit sovran,” tha institucioni monetar.
Rritja e kostove të borxhit rrit rreziqet e stabilitetit financiar
BQE paralajmëron se epoka e huamarrjes së lirë ka përfunduar plotësisht. Borxhi i maturuar tani po rrokulliset me norma interesi dukshëm më të larta, duke rritur kostot e shërbimit të borxhit sovran. Kjo dinamikë paraqet rreziqe të veçanta për vendet me borxh të lartë, ku hapësira e kufizuar fiskale mund t’i lërë qeveritë vulnerabël ndaj goditjeve të papritura të tregut.
Tensionet gjeopolitike e përkeqësojnë problemin. Subvencionet e energjisë dhe masat e tjera fiskale që synojnë zbutjen e ndërprerjeve globale po zgjasin më tej buxhetet.
“Dobësitë sovrane po thellohen. Pavarësisht reduktimeve të fundit në raportet e borxhit ndaj PBB-së, sfidat fiskale vazhdojnë në disa vende të zonës së euros, të përkeqësuara nga çështje strukturore si rritja e dobët potenciale dhe pasiguria e shtuar e politikave, tha nënkryetari i BQE Louis de Guindos.
Numrat nuk gënjejnë
Nivelet e borxhit në të gjithë eurozonën mbeten një shqetësim i dukshëm, me çekuilibër të rëndësishëm midis shteteve anëtare që nxjerrin në pah brishtësinë themelore të bllokut.
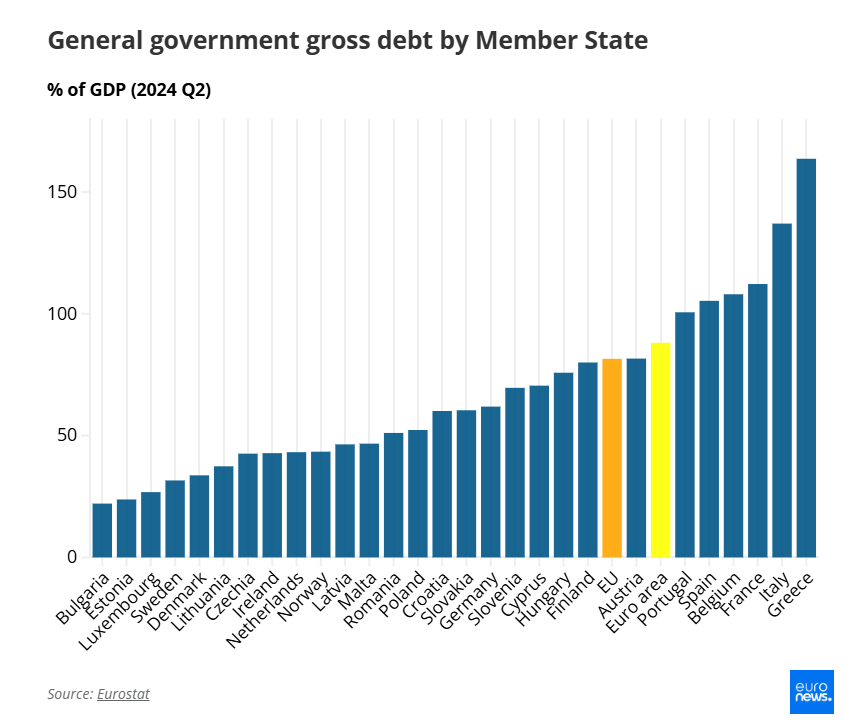
Ndërsa raporti mesatar i borxhit ndaj PBB-së së eurozonës qëndron në 88.1%, sipas të dhënave më të fundit të Eurostat, kjo shifër fsheh kontraste të forta.
Greqia kryeson me një raport të lartë borxhi prej 163.6%, e ndjekur nga Italia me 137% dhe Franca me 112.2%. Ndërkohë, vendet e disiplinuara fiskale si Gjermania dhe Holanda mburren me raporte shumë më të ulëta, përkatësisht 61.9% dhe 43.2%.
Duke parë përpara, perspektiva për qëndrueshmërinë e borxhit është gjithnjë e më shqetësuese në disa nga ekonomitë më të mëdha të eurozonës. Ndërsa nivelet e borxhit qeveritar të rajonit më të gjerë parashikohen të mbeten relativisht të qëndrueshme, disa shtete anëtare përballen me një trajektore të rrezikshme në rritje.
Fondi Monetar Ndërkombëtar (FMN) në Monitorin e tij të fundit Fiskal të Tetorit parashikon se deri në vitin 2029, raporti i borxhit ndaj PBB-së së Francës do të rritet nga 112% në 124.1%, ndërsa ai i Italisë do të rritet në 142.3%, nga 136.9%. Edhe Belgjika pritet të shohë rritje të ndjeshme të borxhit të saj, nga 105% në 119%.
Këto shifra nënvizojnë dobësitë në rritje që mund t’i lënë vendet me borxhe të mëdha që të luftojnë për të menaxhuar presionet fiskale në një mjedis me norma interesi më të larta dhe rritje të frenuar ekonomike.
Një déjà vu për tregjet?
Tregjet, deri më tani, kanë mbetur relativisht të qeta, me luhatjet e paqëndrueshmërisë që kanë rezultuar jetëshkurtër. Megjithatë, dobësitë themelore sugjerojnë se qetësia mund të mos zgjasë. Rrëshqitja fiskale në vendet me borxh të lartë mund të rindezë shqetësimet e tregut, duke çuar në zgjerimin e diferencave të obligacioneve që të kujtojnë krizën e borxhit të eurozonës një dekadë më parë.
BQE-ja pranon se “politika e rritur dhe pasiguria gjeopolitike, bazat e dobëta fiskale dhe rritja e ngadaltë e tendencës ngrenë shqetësime për qëndrueshmërinë e borxhit sovran në disa vende të zonës së euros”.
“Ndërsa tregjet financiare janë treguar elastike deri më tani, nuk ka vend për vetëkënaqësi. Dobësitë themelore i bëjnë tregjet e kapitalit dhe të kredisë së korporatave të prirur për paqëndrueshmëri të mëtejshme,” paralajmëron Frankfurti.
Efekti domino i korporatës
Sektori i korporatave nuk është i imunizuar ndaj dobësive sovrane. Rritja e yield-eve të obligacioneve sovrane mund të përhapet në sektorin privat, duke rritur kostot e financimit për kompanitë. Kjo do të ishte veçanërisht e dëmshme për ndërmarrjet e vogla dhe të mesme (SME), të cilat tashmë janë nën presionin e kostove të larta të huamarrjes dhe rritjes së dobët.
“Kostot e larta të huamarrjes dhe perspektivat e dobëta të rritjes vazhdojnë të peshojnë në bilancet e korporatave, me firmat e eurozonës që raportojnë një rënie të fitimeve për shkak të pagesave të larta të interesit”, deklaroi BQE.
Rezistenca bankare: Mesi i argjendtë?
Ndryshe nga gjatë krizës së mëparshme të borxhit, bankat e eurozonës janë më të kapitalizuara dhe më fitimprurëse, duke siguruar një mbrojtje kundër goditjeve të mundshme të kredisë sovrane dhe të korporatave.
Megjithatë, ndërlidhja e rreziqeve sovrane dhe bankare mbetet një shqetësim. Një përkeqësim i aftësisë kreditore sovrane mund të gërryejë bilancet bankare, duke shkaktuar potencialisht një paqëndrueshmëri më të gjerë financiare.
BQE këshillon rregullatorët që të mbajnë të fortë rezervat e kapitalit të bankave dhe të respektojnë rregullat që sigurojnë që huamarrësit të mund të shlyejnë kreditë, duke synuar ruajtjen e stabilitetit financiar dhe parandalimin e kreditimit të rrezikshëm.
Një krizë e vjetër, rreziqe të reja
Paralajmërimi i BQE-së është i qartë: eurozona nuk është jashtë pyllit. Borxhi i rritur, rritja e dobët dhe rrëshqitja fiskale po hedhin bazat për turbulencat e mundshme të tregut. Për momentin, mesazhi nga Frankfurti është i qartë: vigjilenca është parësore dhe vetëkënaqësia nuk është një opsion. Pa veprime vendimtare për të adresuar këto dobësi, rajoni rrezikon të rrëshqasë në një krizë të re borxhi sovran. /euronews
