


Aftësia e familjeve shqiptare për të përballuar pagesat e kredive ka shfaqur shenja përkeqësimi gjatë gjashtëmujorit të parë të vitit 2026. Sipas Vrojtimit të Gjendjes Financiare dhe Huamarrjes së Familjeve, të publikuar nga Banka e Shqipërisë, 35% e familjeve huamarrëse kanë deklaruar përkeqësim të aftësisë së tyre paguese, ndërsa vetëm 14% kanë raportuar përmirësim.
Të dhënat tregojnë se presioni financiar mbi një pjesë të familjeve që kanë detyrime për të shlyer është rritur, pavarësisht se për shumicën e tyre këstet mujore të kredive kanë mbetur të pandryshuara.
Rreth 51% e familjeve huamarrëse deklarojnë se aftësia e tyre për të paguar kreditë nuk ka ndryshuar gjatë gjashtë muajve të parë të vitit. Megjithatë, kjo përqindje është ulur me 6 pikë përqindjeje krahasuar me gjashtëmujorin e mëparshëm dhe me 8 pikë përqindjeje në krahasim me të njëjtën periudhë të vitit 2025.
Diferenca ndërmjet familjeve që raportojnë përmirësim dhe atyre që deklarojnë përkeqësim të aftësisë paguese ka rezultuar negative, në nivelin -21.4 pikë përqindjeje. Sipas Bankës së Shqipërisë, kjo balancë është përkeqësuar si në krahasim gjashtëmujor, ashtu edhe në atë vjetor.
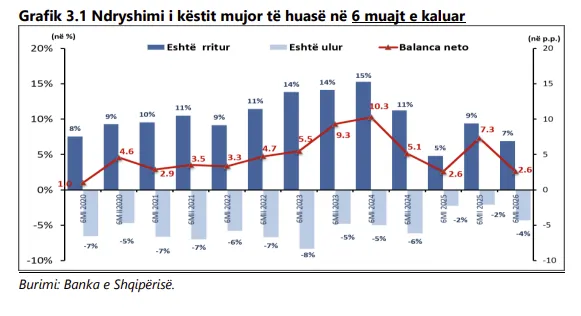
82% e familjeve nuk kanë ndryshim të këstit të kredisë
Pavarësisht vështirësive të shtuara në përballimin e detyrimeve, pjesa më e madhe e familjeve huamarrëse nuk kanë përjetuar ndryshime në vlerën e këstit mujor.
Rreth 82% e tyre deklarojnë se kësti i huasë më të madhe që kanë për të shlyer ka mbetur i pandryshuar gjatë gjashtëmujorit të parë të vitit 2026.
Kjo përqindje është rritur me 3 pikë përqindjeje krahasuar me gjashtëmujorin e dytë të vitit 2025, por është ulur me 5 pikë përqindjeje në krahasim me një vit më parë.
Ndërkohë, diferenca ndërmjet familjeve që kanë raportuar rritje të këstit dhe atyre që kanë deklaruar ulje të tij ka rezultuar pozitive, në nivelin 2.6 pikë përqindjeje.
Kjo tregon se familjet që kanë përjetuar rritje të këstit janë disi më të shumta sesa ato që kanë përfituar nga ulja e tij.
Fakti që aftësia paguese është përkeqësuar, ndërkohë që këstet kanë mbetur kryesisht të pandryshuara, sugjeron se vështirësitë financiare të familjeve nuk lidhen domosdoshmërisht vetëm me ndryshimin e kostos së kredisë, por mund të ndikohen edhe nga raporti ndërmjet të ardhurave, shpenzimeve dhe detyrimeve ekzistuese.
Familjet pesimiste edhe për gjashtëmujorin e dytë
Pritshmëritë për pjesën e mbetur të vitit 2026 tregojnë se shumica e familjeve nuk parashikojnë ndryshime të rëndësishme në aftësinë e tyre për të shlyer kreditë.
Rreth 70% e familjeve huamarrëse presin që aftësia paguese të mbetet e pandryshuar gjatë gjashtëmujorit të dytë të vitit.
Megjithatë, balanca ndërmjet atyre që presin përmirësim dhe atyre që parashikojnë përkeqësim mbetet negative, në nivelin -4.7 pikë përqindjeje.
Ky tregues është përmirësuar lehtë nga niveli -4.9 pikë përqindjeje i regjistruar në gjashtëmujorin e dytë të vitit 2025, por mbetet nën nivelin pozitiv prej 1.1 pikë përqindjeje të gjashtëmujorit të parë të vitit të kaluar.
Kjo nënkupton se, megjithëse pritshmëritë janë disi më të favorshme se gjashtë muaj më parë, familjet huamarrëse vazhdojnë të shfaqin kujdes dhe pasiguri për aftësinë e tyre financiare.
38% e familjeve konsiderojnë marrjen e një kredie të re
Pavarësisht përkeqësimit të aftësisë paguese të huamarrësve ekzistues, interesi për kredi të reja mbetet i qëndrueshëm.
Sipas vrojtimit të Bankës së Shqipërisë, rreth 38% e familjeve që iu përgjigjën pyetjes për planet e ardhshme, ose 409 familje, deklarojnë se e konsiderojnë mundësinë e marrjes së një huaje gjatë gjashtëmujorit të dytë të vitit 2026.
Nga ana tjetër, 62% e familjeve deklarojnë se nuk planifikojnë të marrin kredi të re.
Megjithatë, gatishmëria konkrete për huamarrje mbetet relativisht e kufizuar. Vetëm 7% e të përgjigjurve vlerësojnë se ka shumë mundësi të marrin një kredi, ndërsa vetëm 1% deklarojnë se janë të sigurt për këtë vendim.
Përqindja e familjeve që shprehin mundësi të lartë për të marrë kredi ka rënë me 1.3 pikë përqindjeje krahasuar me gjashtëmujorin e kaluar dhe me 1.2 pikë përqindjeje në terma vjetorë.
Një tjetër tregues interesant lidhet me profilin e familjeve që konsiderojnë huamarrjen.
Nga 409 familjet që planifikojnë ose konsiderojnë marrjen e një kredie, rreth 71% nuk kanë kredi të papaguar në momentin e vrojtimit. Kjo kategori përfaqëson huamarrësit potencialë, ndërsa 29% janë familje që tashmë kanë detyrime ekzistuese.
Pesha e huamarrësve potencialë është rritur me 1 pikë përqindjeje krahasuar me gjashtëmujorin e kaluar dhe me 2 pikë përqindjeje në krahasim me një vit më parë.
Ndërkohë, indeksi i mundësisë për marrjen e një huaje të re ka rezultuar 0.155, duke mbetur i pandryshuar nga vrojtimi i mëparshëm.
Sipas Bankës së Shqipërisë, ky rezultat sinjalizon një kërkesë të qëndrueshme, me prirje të lehtë rritëse për kredi gjatë gjysmës së dytë të vitit 2026.
Në tërësi, vrojtimi evidenton një situatë me dy prirje të ndryshme: nga njëra anë, familjet që kanë kredi raportojnë vështirësi më të mëdha në përballimin e detyrimeve, ndërsa nga ana tjetër, interesi për huamarrje të re mbetet i qëndrueshëm.
Vrojtimi mbështetet në një kampion prej 1,200 familjesh, ndërsa pyetjes për mundësinë e marrjes së një kredie të re i janë përgjigjur 1,066 familje. /ekofin.al
