


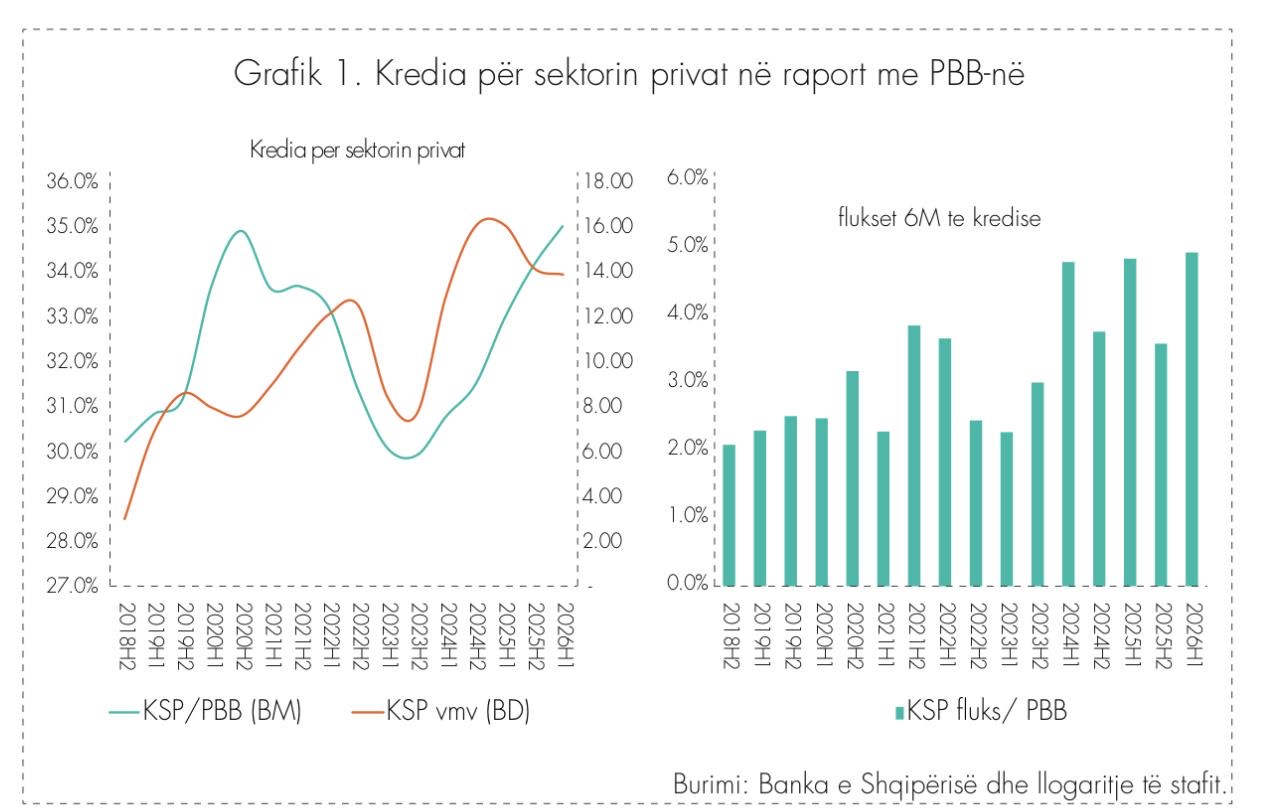
Kreditimi i ekonomisë po vijon të zgjerohet me ritme të larta, i mbështetur si nga kërkesa e bizneseve dhe individëve, ashtu edhe nga gatishmëria më e madhe e bankave për të financuar ekonominë. Në gjashtëmujorin e parë të vitit 2026, raporti i kredisë për sektorin privat ndaj Prodhimit të Brendshëm Bruto arriti në rreth 35%, niveli më i lartë i regjistruar gjatë dekadës së fundit.
Të dhënat bëhen të ditura nga Banka e Shqipërisë, e cila evidenton se kredia bankare mbetet një prej burimeve kryesore të financimit të sektorit privat dhe njëkohësisht një kanal i rëndësishëm për transmetimin e politikës monetare në ekonomi.
Në fund të gjashtëmujorit të parë, kredia për sektorin privat rezultoi 13.8% më e lartë krahasuar me një vit më parë. Ritmi është i ngjashëm me atë të regjistruar në gjysmën e dytë të vitit 2025, duke treguar se zgjerimi i shpejtë i huadhënies po vazhdon.
Sipas Bankës së Shqipërisë, pas këtij zhvillimi qëndrojnë ecuria pozitive e aktivitetit ekonomik, forcimi i besimit dhe pritshmëritë pozitive, por edhe kushtet më të favorshme financiare. Në të njëjtën kohë, likuiditeti i bollshëm, rreziku i përmbajtur në kredidhënie dhe konkurrenca mes bankave kanë nxitur lehtësimin e kushteve të financimit dhe rritjen e tolerancës ndaj rrezikut.
Rritja e kreditimit është e lartë si për bizneset, ashtu edhe për individët, megjithëse këta të fundit kanë dhënë një kontribut disi më të madh gjatë periudhës së fundit.
Një prej zhvillimeve më domethënëse është pikërisht rritja e peshës së huamarrjes së individëve në ekonomi. Kredia për këtë segment është zgjeruar nga 11.1% e PBB-së në gjysmën e dytë të vitit 2018 në 15.3% në gjashtëmujorin e parë të vitit 2026.
Ndryshe paraqitet dinamika te bizneset. Kredia për sipërmarrjen është rritur nga 19.1% në 19.7% të PBB-së gjatë së njëjtës periudhë. Pra, në raport me madhësinë e ekonomisë, zgjerimi i financimit gjatë viteve të fundit është mbështetur në një masë të konsiderueshme nga individët.
Të dhënat tregojnë gjithashtu se bankat po financojnë gjithnjë e më shumë huamarrje me horizonte të gjata kohore. Në gjashtëmujorin e parë të vitit 2026, kreditë me maturitet mbi pesë vjet dhanë 12.3 pikë përqindje kontribut në rritjen totale të kredisë, ose rreth nëntë të dhjetat e gjithë rritjes vjetore. Kontributi i kredisë afatshkurtër, ndërkohë, ishte pothuajse zero.
Ky ndryshim lidhet veçanërisht me zgjerimin e kredive hipotekare dhe financimin e investimeve afatgjata të bizneseve.
Në fund të qershorit, kreditë afatgjata përbënin 67.7% të portofolit të përgjithshëm, duke e rritur peshën e tyre me 2.3 pikë përqindje krahasuar me fundin e vitit 2024. Në kahun tjetër, pesha e kredisë afatshkurtër ka zbritur në 17.7%, ndërsa financimi me maturitet të mesëm ka mbetur pothuajse i pandryshuar në 14.5%.
Përveç orientimit drejt maturiteteve të gjata, struktura e huadhënies vazhdon të favorizojë edhe monedhën vendase, një tendencë që ul ekspozimin e huamarrësve ndaj luhatjeve të kursit të këmbimit.
Rritja e shpejtë e kredisë nuk është vetëm një fenomen shqiptar. Banka e Shqipërisë evidenton se kreditimi i sektorit privat ka vijuar të zgjerohet gjatë gjysmës së parë të vitit edhe në vendet e tjera të rajonit.
Ballkani Perëndimor vazhdon të ketë një performancë më të mirë të kreditimit krahasuar me vendet e Evropës Qendrore, ndërsa Shqipëria qëndron pranë mesatares së Ballkanit si në kredinë për bizneset, ashtu edhe në atë për individët.
Një nga arsyet lidhet me kushtet monetare. Vendet e Ballkanit, me përjashtim të Rumanisë, kanë regjistruar përgjithësisht inflacion më të ulët dhe kanë përfituar nga politika monetare më akomoduese, çka ka ndihmuar në uljen e kostove të financimit dhe mbështetjen e kërkesës për kredi.
Në disa vende të Evropës Qendrore situata është e ndryshme. Inflacioni më i lartë, veçanërisht në Hungari, ka mbajtur relativisht të larta normat bazë të interesit dhe, për pasojë, edhe kostot e huamarrjes.
Megjithatë, perspektiva për kreditimin nuk është pa rreziqe. Rigjallërimi i tensioneve gjeopolitike dhe shtimi i presioneve inflacioniste gjatë vitit kanë ndryshuar përsëri panoramën e politikës monetare. Sipas Bankës së Shqipërisë, disa banka qendrore kanë rritur normat bazë, duke ndërprerë ciklin e mëparshëm të lehtësimit monetar.
Për momentin, megjithatë, tregu shqiptar vijon të karakterizohet nga një kërkesë e fortë për financim dhe një sistem bankar me likuiditet të bollshëm. Me kredinë private që ka arritur në rreth 35% të PBB-së dhe me një rritje vjetore prej 13.8%, huadhënia bankare po konsolidon rolin e saj në financimin e konsumit, banesave dhe investimeve të sektorit privat./ekofin.al
