


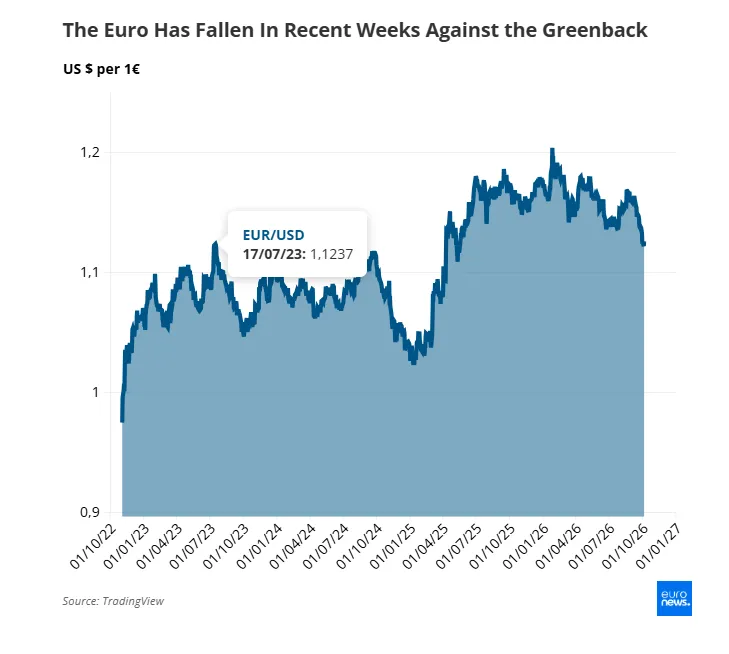
Euroja ra në nivelin më të ulët të 17 muajve, pasi shqetësimet për borxhin e Francës dhe goditja energjetike në Evropë po ushtrojnë presion mbi monedhën. Tensionet në tregun e obligacioneve mund të kufizojnë rritjet e mëtejshme të normave të interesit nga Banka Qendrore Evropiane, ndërsa analistët shohin mundësi që euroja të bjerë deri në 1,10 dollarë nëse presioni përshkallëzohet.
Në fillim të këtij viti, euroja ishte një nga monedhat më të preferuara për investitorët në tregjet globale. Investitorët prisnin që Banka Qendrore Evropiane të vazhdonte rritjen e normave të interesit, ndërsa dollari po humbte shkëlqimin e tij dhe, në fund të janarit, monedha e përbashkët evropiane u ngjit mbi 1,20 dollarë.
Nëntë muaj më vonë, ky besim është zbehur.
Monedha e përbashkët evropiane regjistroi katër javë radhazi me humbje dhe në fillim të kësaj jave ra deri në 1,116 dollarë, niveli më i ulët kundrejt dollarit që nga maji 2025.
Pas kësaj rënieje qëndrojnë dy kriza që kanë mbërritur në të njëjtën kohë: një goditje energjetike që Evropa nuk mund ta kontrollojë dhe një buxhet francez që duket se askush nuk arrin ta miratojë.
Së bashku, ato kanë ndryshuar mënyrën se si investitorët e shohin euron dhe tani ata po vënë baste kundër saj në një shkallë të paprecedentë.
Pra, pse po bie euroja dhe deri ku mund të shkojë rënia?
Një faturë gazi që vazhdon të rritet
Problemi i parë është energjia dhe ai nis te Ngushtica e Hormuzit.
Transportet e gazit natyror të lëngshëm përmes ngushticës janë bllokuar në masë të madhe që nga fillimi i luftës me Iranin në fund të shkurtit.
Evropa importon pjesën më të madhe të gazit që konsumon, ndaj është detyruar të konkurrojë për ngarkesat e mbetura.
Çmimi referencë holandez i gazit TTF ishte rreth 73 euro për megavat-orë këtë javë. Kjo është afërsisht 120% më shumë se një vit më parë.
Rezervat ofrojnë pak ngushëllim.
Rezervat evropiane të gazit ishin mbushur në masën 71,5% më 2 tetor, kundrejt 82,6% një vit më parë, ndërsa dimri është vetëm disa javë larg.
Nafta Brent, çmimi referencë global i naftës, tregtohej pranë 100 dollarëve për fuçi të martën. Që nga fillimi i vitit, ajo është rritur me më shumë se 60%.
Çmimet më të larta të energjisë tashmë po ndikojnë në çmimet e konsumit.
Inflacioni në eurozonë u rrit në 3,8% në shtator, nga 3,2% në gusht, niveli më i lartë që nga shtatori 2023, sipas Eurostatit. Vetëm çmimet e energjisë u rritën me 18,8% krahasuar me një vit më parë.
Kur inflacioni më i lartë nuk e ndihmon më një monedhë
Në kushte normale, kjo do ta kishte ndihmuar euron.
Inflacioni më i lartë e shtyn një bankë qendrore të rrisë normat e interesit, ndërsa normat më të larta të interesit tërheqin investitorët që kërkojnë një kthim më të mirë për paratë e tyre.
Këtë herë, kjo logjikë nuk funksionoi.
Në fund të shtatorit, tregjet prisnin rreth tre rritje e gjysmë të tjera të normave të interesit nga Banka Qendrore Evropiane. Tani presin rreth dy rritje e gjysmë.
Javën e kaluar, presidentja e Bankës Qendrore Evropiane, Christine Lagarde, i zbehu këto pritshmëri.
Ajo la të kuptohej se rritja e kostove të huamarrjes po ngadalësonte tashmë ekonominë dhe se ende nuk kishte shenja që çmimet e energjisë po përktheheshin në rritje pagash.
Ajo bëri thirrje për një reagim të matur nga Banka Qendrore Evropiane.
Enrique Díaz-Alvarez, kryeekonomist në Ebury, tha se surpriza e inflacionit në shtator „nuk bëri asgjë për ta ndihmuar monedhën e përbashkët“, veçanërisht pas komenteve të Lagarde, „të cilat e kanë bërë shumë të qartë se pragu për një rritje të normës në tetor nga Këshilli Drejtues tani është vërtet shumë i lartë“.
Kjo e la euron me koston e inflacionit të lartë, por pa përfitimin e normave më të larta të interesit.
Për familjet dhe bizneset evropiane, pasojat shkojnë përtej tregtimit valutor. Një euro më e dobët rrit koston e importeve të shprehura në dollarë, duke përforcuar potencialisht goditjen energjetike që tashmë po ul fuqinë blerëse.
Si ndikon buxheti i Francës te euroja
Goditja e dytë erdhi nga Parisi.
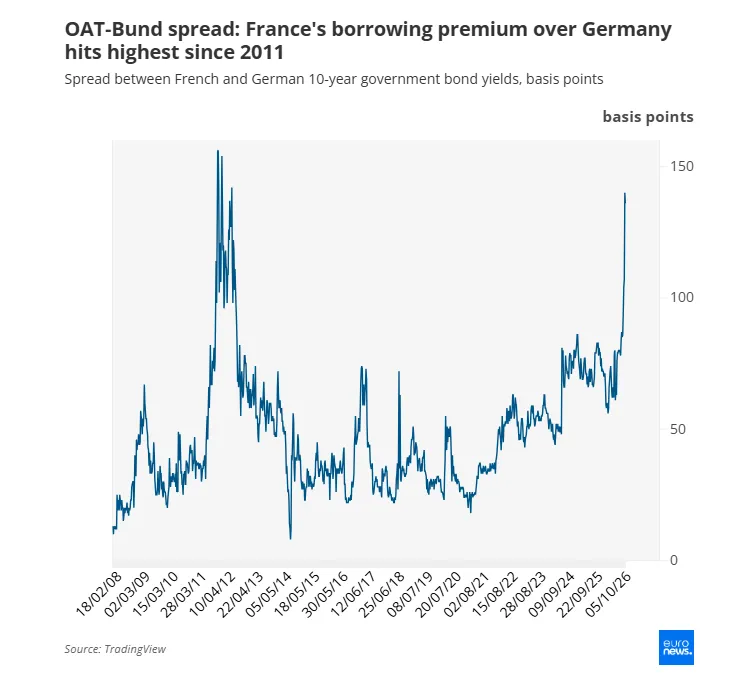
Investitorët tani kërkojnë shumë më tepër për t’i dhënë hua Francës sesa Gjermanisë.
Të premten e kaluar, diferenca mes kostove të huamarrjes 10-vjeçare të dy vendeve u rrit mbi 1,4 pikë përqindjeje, niveli më i lartë që nga kriza e borxhit të eurozonës në vitet 2011-2012.
Buxheti i vitit 2027 i kryeministrit Sébastien Lecornu, i cili përfshin 43 miliardë euro kursime, ende nuk ka mbështetje të shumicës në parlament.
Guvernatori i Bankës së Francës, Emmanuel Moulin, paralajmëroi të martën se vendi rrezikon të „mbytet nga normat e interesit“, nëse nuk i trajton financat e tij publike.
Francesco Pesole, strateg i tregut valutor në ING, përshkruan dy mënyra se si kjo e dëmton euron.
E para është e drejtpërdrejtë.
Kur një vend i madh i eurozonës duket më i rrezikshëm, investitorët kërkojnë një kthim shtesë për të mbajtur aktive të shprehura në euro, ndërsa disa thjesht zgjedhin të mbajnë më pak prej tyre.
„Me pasigurinë fiskale të lartë, retorikën politike gjithnjë e më sfiduese dhe skenarë politikash që normalisht do të konsideroheshin periferikë, por tani po diskutohen më hapur, tregu ka më shumë hapësirë për të kërkuar një rendiment më të lartë“, tha Ken Egan, drejtuesi i kredive sovrane evropiane në KBRA.
E dyta është e tërthortë.
Sa më shumë stres të ketë në tregjet e obligacioneve qeveritare, aq më pak gjasa ka që Banka Qendrore Evropiane të vazhdojë të rrisë normat e interesit dhe ta shtojë këtë stres.
Ana Munera, drejtore e strategjisë së tregjeve globale në BBVA, e përshkroi zgjedhjen e Bankës Qendrore Evropiane si një „dikotomi të qartë“ mes shtrëngimit të mëtejshëm të politikës monetare pas surprizës së inflacionit dhe nevojës për të bërë një pauzë për të qetësuar rreziqet në vendet periferike të eurozonës.
„Një pauzë e Bankës Qendrore Evropiane do të ushtronte presion mbi euron nga këndvështrimi i diferencës së normave të interesit, megjithëse stabilizimi i tregjeve të borxhit do të sillte përsëri flukse drejt monedhës“, tha ajo.
Spanja shtoi një tjetër shtresë rreziku politik këtë javë, kur kryeministri Pedro Sánchez shpalli zgjedhje të parakohshme të përgjithshme për 29 nëntor.
Një bast rekord kundër euros
Shenja më e qartë se sa shumë është ndryshuar sentimenti vjen nga të dhënat e kontratave të së ardhmes në SHBA.
Çdo javë, Komisioni i Tregtimit të Kontratave të së Ardhmes së Mallrave të SHBA-së (CFTC) publikon mënyrën se si janë pozicionuar investitorët ndaj euros. Një pozicion i shkurtër është një bast se monedha do të bjerë.
Në javën deri më 29 shtator, tregtarët spekulativë mbanin 301 439 kontrata të shkurtra mbi euron, numri më i lartë i regjistruar ndonjëherë në të dhënat e CFTC-së.
Çdo kontratë vlen 125 000 euro, kështu që bastet arrijnë në rreth 38 miliardë euro.
Pozicioni i tyre neto, pra bastet për rënien minus bastet për rritjen, ishte 63 256 kontrata të shkurtra. Ky ishte pozicionimi më i dobët që nga prilli 2025.
Sa poshtë mund të bjerë?
Bankat janë të ndara mes atyre që shohin më shumë dhimbje përpara dhe atyre që mendojnë se shitja e euros ka shkuar shumë larg.
Pesole i ING sheh mundësi për humbje të mëtejshme nëse tregu i obligacioneve franceze përkeqësohet sërish.
„Primi i rrezikut fiskal është ende relativisht i kufizuar, duke lënë hapësirë që EUR/USD të testojë 1,110 ose edhe 1,100 nëse tensionet në tregun e obligacioneve përshkallëzohen“, tha ai.
Danske Bank pret që rënia të vazhdojë.
„EUR/USD arriti objektivin tonë 12-mujor prej 1,12 më herët nga sa prisnim, por mendojmë se tendenca rënëse do të vazhdojë drejt vitit 2027“, tha banka.
Ajo argumenton se vështirësitë e Evropës me çmimet e larta të energjisë e lënë Bankën Qendrore Evropiane të përballet me një zgjedhje të vështirë mes mbrojtjes së financave publike dhe luftimit të inflacionit.
Munera e BBVA-së është më pak pesimiste në afat të shkurtër.
„Dënimi që ka marrë euroja ka qenë shumë i ashpër, sipas këndvështrimit tonë, dhe nivelet kanë filluar të duken të tejzgjatura“, tha ajo. Megjithatë, ajo pret që euroja të tregtohet ndjeshëm nën nivelet e saj të fundit më të larta, sepse pikëpamja e investitorëve për monedhën „është përkeqësuar qartësisht“.
Pozicionimi i madh në shitje të shkurtër mund të nxisë gjithashtu një rikthim. Lajmet më të mira mund t’i shtyjnë tregtarët që kanë vënë bast kundër euros ta blejnë atë përsëri, duke përshpejtuar çdo rimëkëmbje.
Një marrëveshje e besueshme për buxhetin francez, tregje më të qeta të obligacioneve ose rënie e çmimeve të energjisë mund ta ndërpresin, për rrjedhojë, rënien.
Një rimëkëmbje e qëndrueshme do të kërkonte më shumë sesa thjesht marrjen e fitimeve nga tregtarët që kanë shitur euron: investitorët do të duhej të shihnin një përmirësim të perspektivës fiskale dhe ekonomike të Evropës./Përshtati nga Euronews, ekofin.al
