


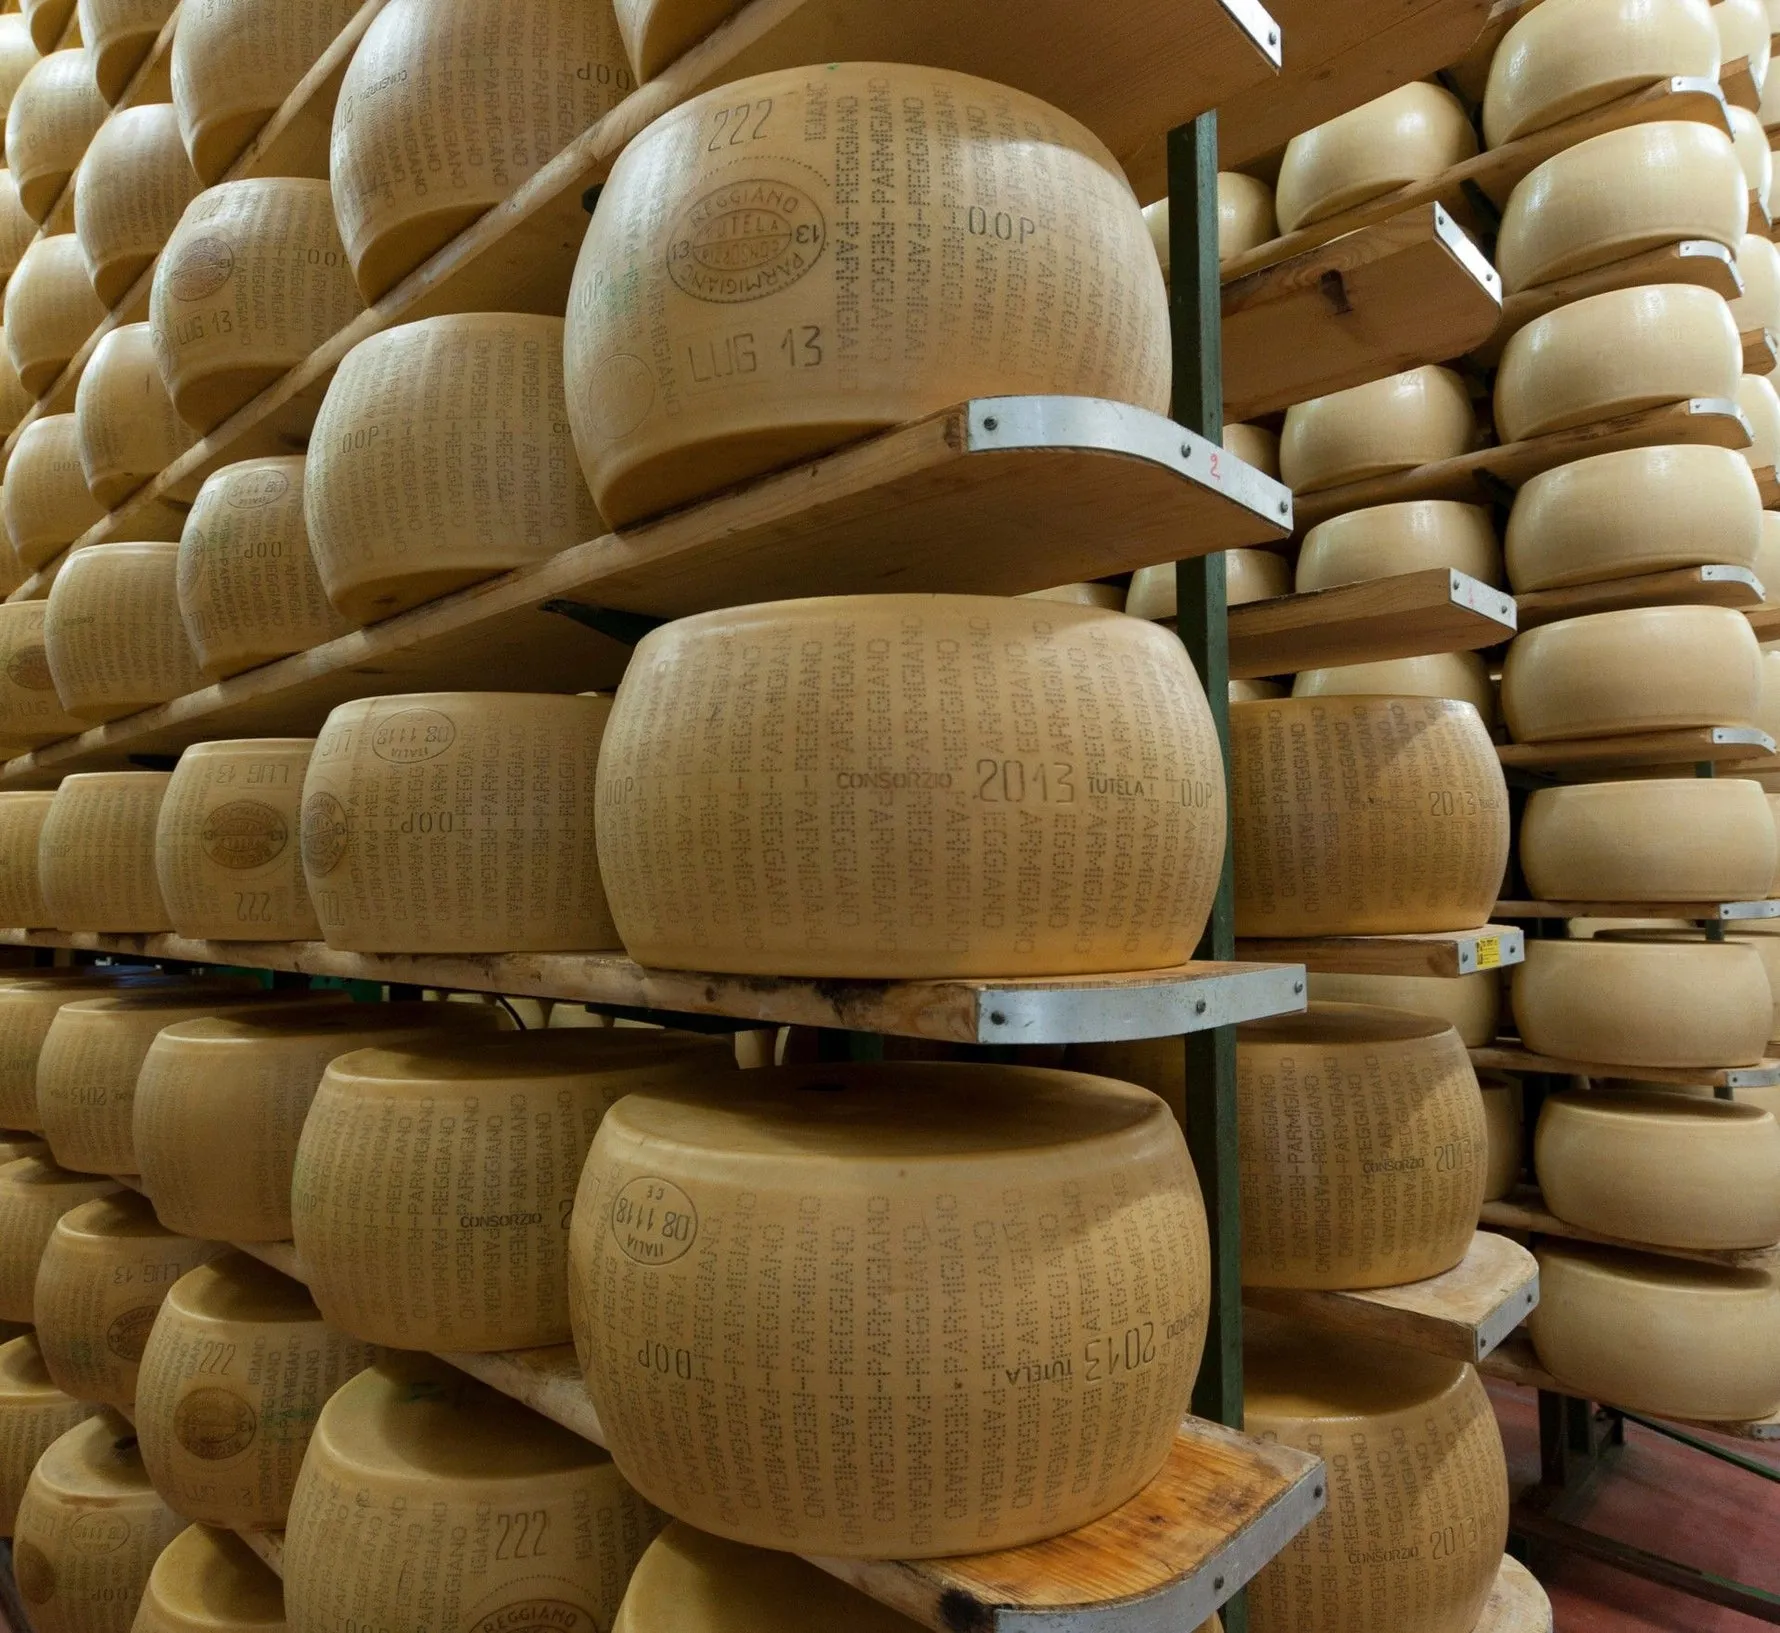
Në rajonin Emilia-Romagna (Itali veriore), Credem ka zhvilluar një model të veçantë financiar për prodhuesit e saj të Parmigiano Reggiano (DJOP = Denominazione di Origine Protetta). Për të përballuar periudhën e gjatë të stazhonimit të djathit (18+ muaj) dhe mungesën e likuiditetit të menjëhershëm, banka ofron kredi, duke pranuar rrotat e djathit si kolateral.
Kjo strategji financiare, aktive që nga viti 1953, i jep mundësi bankës Credem të menaxhojë rreziqet që lidhen me periudhën e gjatë të stazhonimit së Parmigiano-s, duke vlerësuar djathin e ri dhe duke ofruar kredi në bazë të vlerës së tij potenciale.
Sipas të dhënave, prodhuesit marrin para në dorë pa qenë e nevojshme të shesin djathin para kohe dhe të humbasin vlerën e maturimit. Banka ruan djathin në depositë të kontrolluar, monitoron cilësinë, dhe nëse ka degraduar (plasaritje, flluska, lëngim etj) mund të korrigjojë vlerën e kolateralit. Kredia zakonisht arrin në rreth 70-80% të vlerës së djathit dhe kjo i siguron bankës një siguri ndaj luhatjeve të çmimit dhe degradimit fizik të kolateralit.
Ky model tregon një ndërthurje interesante midis zinxhirit të prodhimit bujqësor (rrota djathi), likuiditetit për fermerët dhe menaxhimit të riskut bankar.
Si funksionon në praktikë
Banka merr në kolateral rrotat e Parmigiano Reggiano, tregohet vlerësimi i tyre sipas çmimit të tregut aktual ose të maturuar dhe pastaj ofrohet kredia e përqindjes së tij.
Rrotat ruhen në depo të bankës ose në magazine me kontroll klimaterik, inspektime periodike, dhe monitorim të cilësisë.
Në rast të mosshlyerjes së kredive ose nëse vlera e kolateralit bie (për shkak të çmimit ose cilësisë), banka ka të drejtë të likuidojë kolateralin, pra të shesë rrotat për të mbuluar humbjet.
Ndwrkohë që fermerët mund të fokusohen në prodhim dhe stazhonim pa presionin për shitje të shpejtë, banka fiton jo thjesht kredi standarde, por kolateral të monitoruar, i njohur dhe i ruajtur fizikisht, duke ulur rrezikun.
Modeli përfaqëson një sintezë të veçantë midis financës, bujqësisë dhe industrisë agro-alimentare, dhe ngre pyetjen se në çfarë mënyre sektori bujqësor në Shqipëri mund të shfrytëzojë kolaterale alternative për të përmirësuar aksesin në likuiditet.
