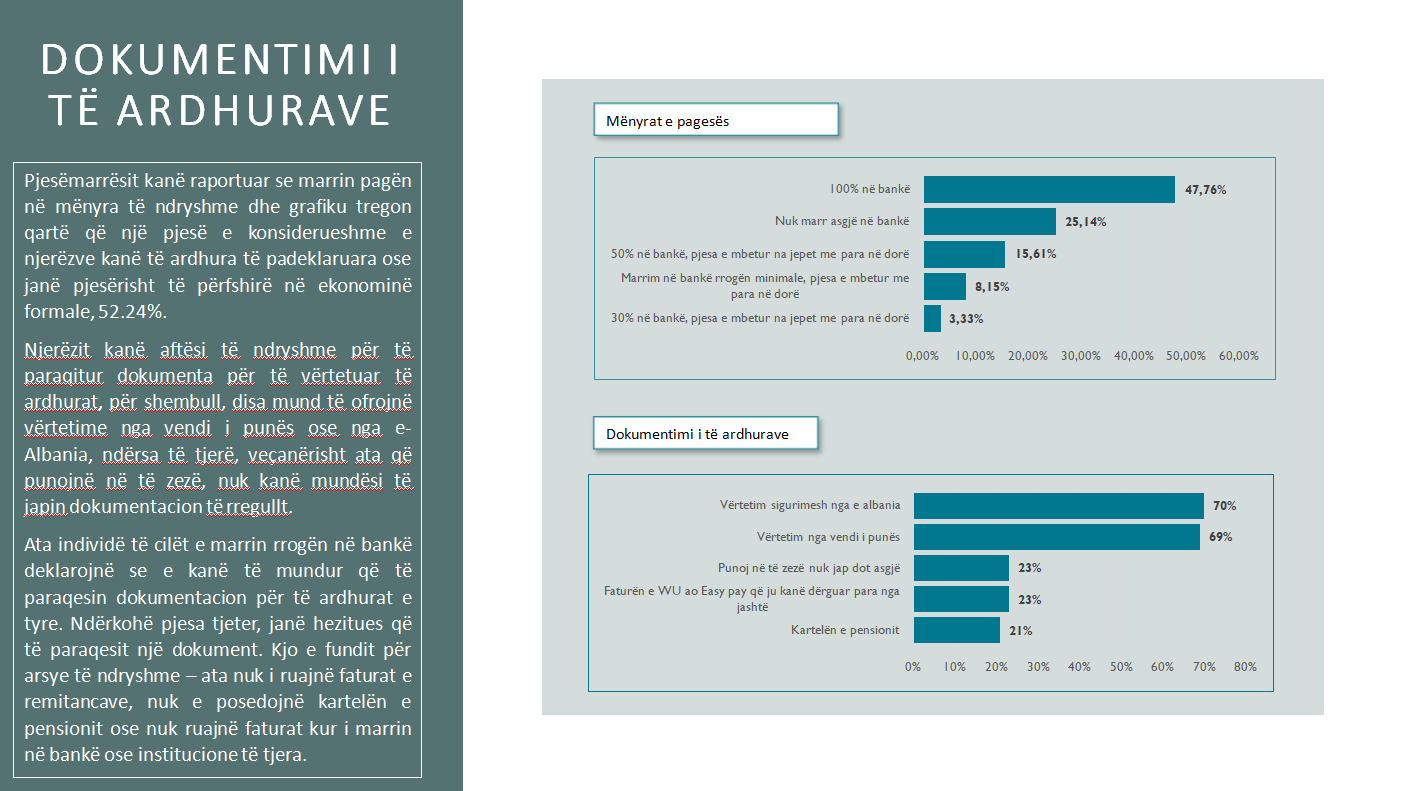
Një studim i kryer nga Shoqata e Mikrofinancës në Shqipëri ka analizuar kërkesën për kredi konsumatore, duke ofruar njohuri mbi sjelljen financiare dhe sfidat me të cilat përballen individët. Anketa, e zhvilluar në muajin shtator, mblodhi të dhëna nga rreth 900 pjesëmarrës, me një marzh gabimi prej 3.5% dhe një nivel konfidencialiteti prej 97%. Qëllimi kryesor i studimit ishte të eksploronte përdorimin e kredive konsumatore dhe alternativat që individët do të kishin në mungesë të tyre.
Studimi zbuloi një përfaqësim të balancuar gjinor, me 50.52% të pjesëmarrësve femra dhe 49.48% meshkuj, duke siguruar perspektiva të ndryshme mbi çështjet financiare. Shumica e pjesëmarrësve ishin të punësuar në sektorin privat, ndjekur nga ata në institucione shtetërore, të vetëpunësuar dhe një pjesë e vogël e tyre që punonin në ekonominë informale ose merrnin ndihmë sociale.
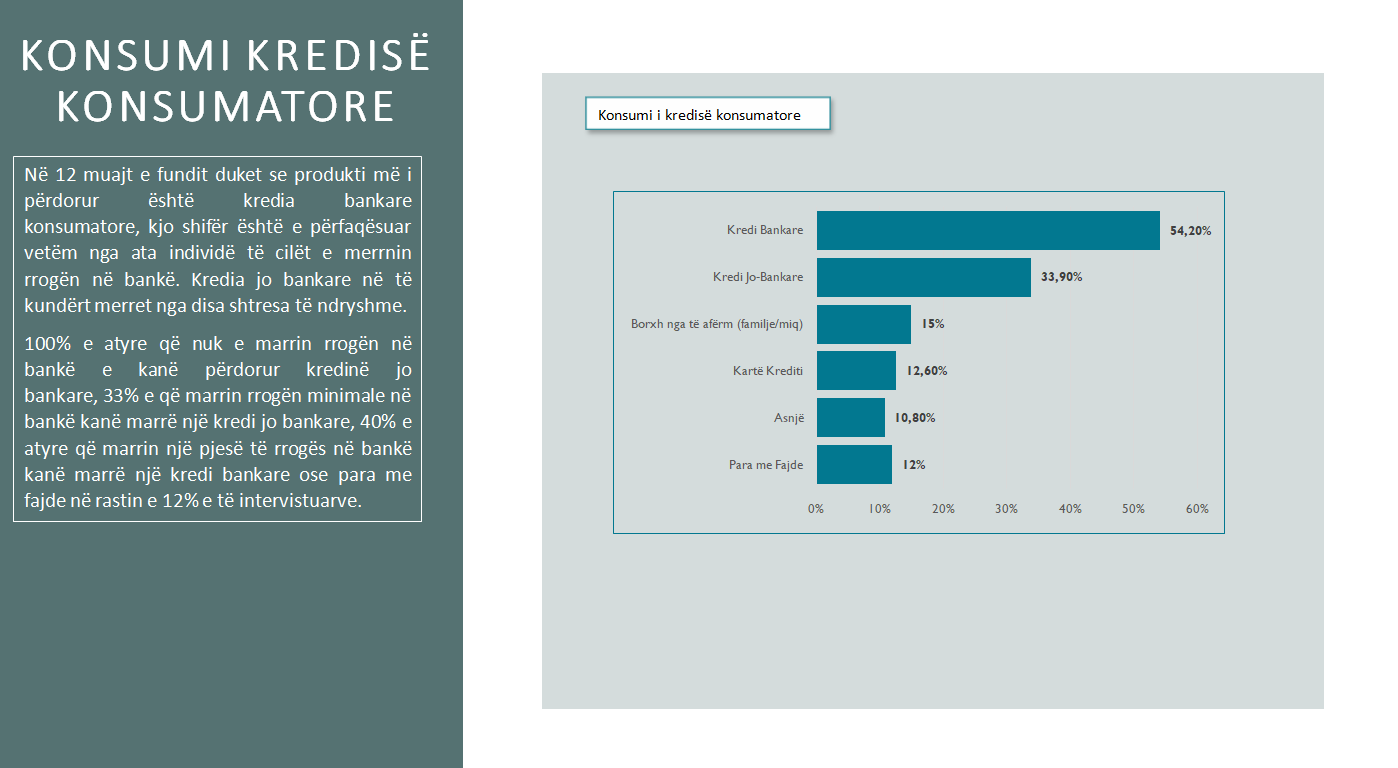
Në 12 muajt e fundit duket se produkti më i përdorur është kredia bankare konsumatore, kjo shifër është e përfaqësuar vetëm nga ata individë të cilët e merrnin rrogën në bankë. Kredia jo bankare në të kundërt merret nga disa shtresa të ndryshme. 100% e atyre që nuk e marrin rrogën në bankë e kanë përdorur kredinë jo bankare, 33% e që marrin rrogën minimale në bankë kanë marrë një kredi jo bankare, 40% e atyre që marrin një pjesë të rrogës në bankë kanë marrë një kredi bankare ose para me fajde në rastin e 12% e të intervistuarve.
Një nga gjetjet kryesore të studimit ishte se shumica e pjesëmarrësve përballeshin me vështirësi për të marrë financim nga bankat tradicionale, kryesisht për shkak të mungesës së dokumentacionit të ardhurave ose të ardhurave të ulëta.
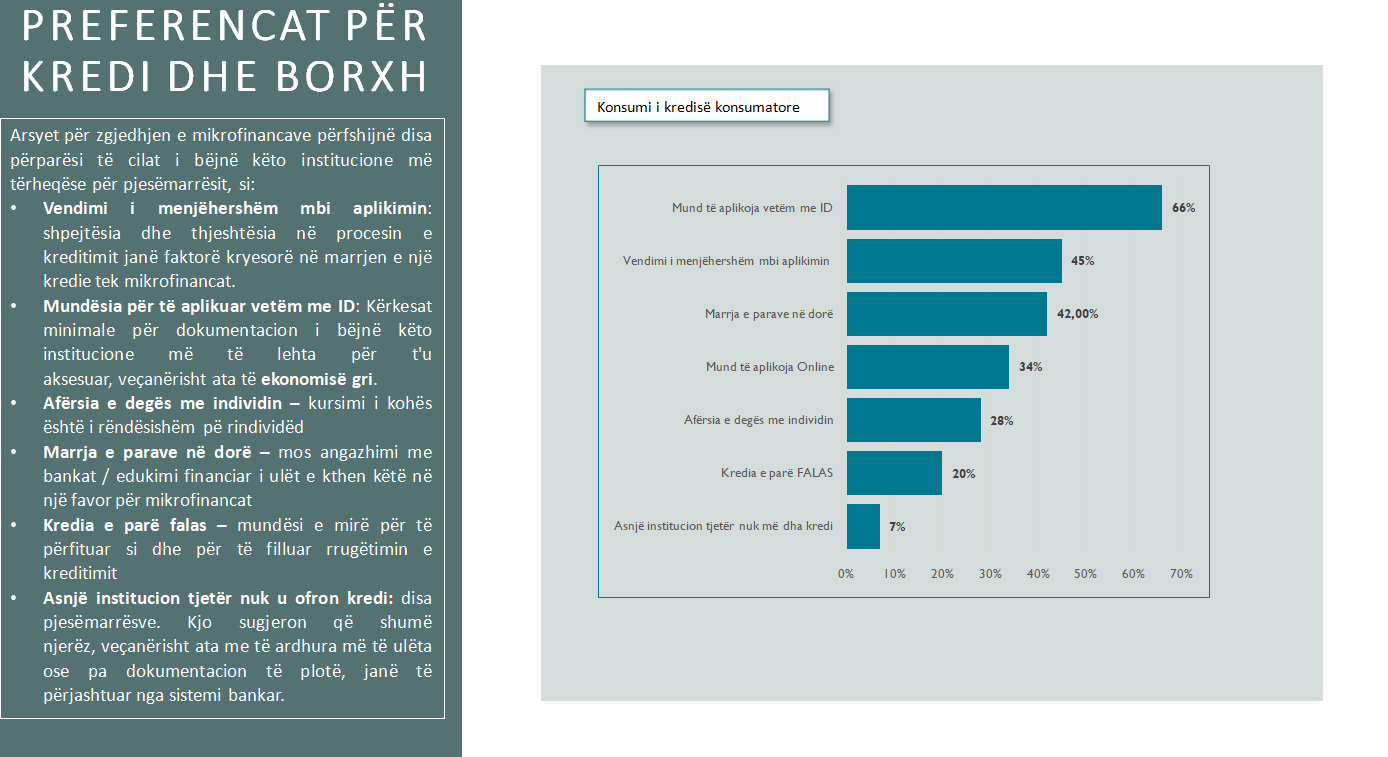
Arsyet për zgjedhjen e mikrofinancave:
- Vendimi i menjëhershëm mbi aplikimin: shpejtësia dhe thjeshtësia në procesin e kreditimit janë faktorë kryesorë në marrjen e një kredie tek mikrofinancat.
- Mundësia për të aplikuar vetëm me ID: Kërkesat minimale për dokumentacion i bëjnë këto institucione më të lehta për t’u aksesuar, veçanërisht ata të ekonomisë gri.
- Afërsia e degës me individin – kursimi i kohës është i rëndësishëm pë rindividëd
- Marrja e parave në dorë – mos angazhimi me bankat / edukimi financiar i ulët e kthen këtë në një favor për mikrofinancat
- Kredia e parë falas – mundësi e mirë për të përfituar si dhe për të filluar rrugëtimin e kreditimit
- Asnjë institucion tjetër nuk u ofron kredi: disa pjesëmarrësve. Kjo sugjeron që shumë njerëz, veçanërisht ata me të ardhura më të ulëta ose pa dokumentacion të plotë, janë të përjashtuar nga sistemi bankar.
Pjesëmarrësit theksuan se shpenzimet e tyre kryesore ishin nevojat bazike, si ushqimi, energjia elektrike dhe uji, të ndjekura nga kostot e kujdesit shëndetësor dhe arsimit. Shpenzimet jo thelbësore, si teknologjia, veshjet dhe aktivitetet argëtuese, ishin gjithashtu të pranishme, por ndryshonin në varësi të nivelit të të ardhurave.
Studimi përfundoi se institucionet e mikrofinancës po luajnë një rol kyç në ofrimin e mbështetjes financiare për individët që janë të përjashtuar nga sistemi bankar tradicional. Me një varësi të shtuar nga këto institucione për kreditë e shpejta dhe të aksesueshme, është e qartë se kërkesa për kredi konsumatore do të vazhdojë të rritet, veçanërisht midis atyre që punojnë në ekonominë informale./ekofin.al