


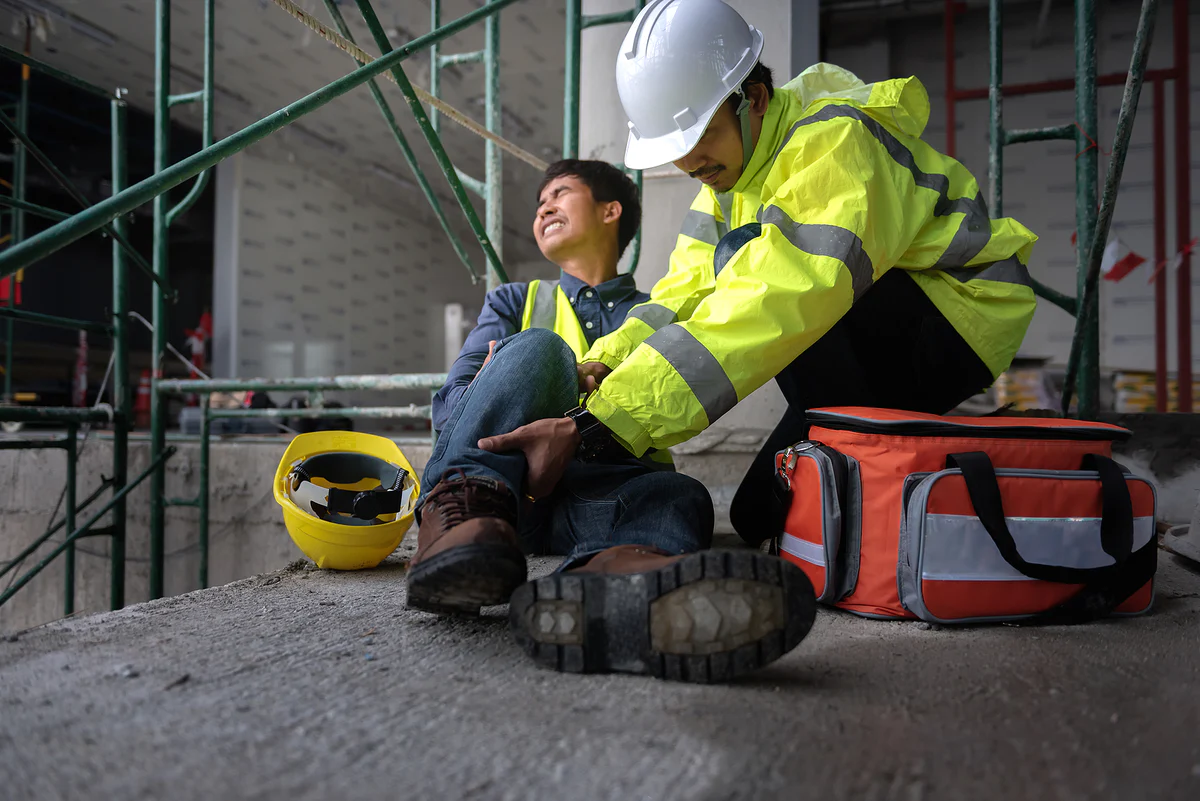
Ndërsa shumë vende të Bashkimit Evropian kanë ndërtuar prej dekadash sisteme të detyrueshme sigurimi për aksidentet në punë, Shqipëria vazhdon të mbështetet kryesisht në një kombinim të skemës së sigurimeve shoqërore dhe përgjegjësisë së drejtpërdrejtë të punëdhënësit. Ky model, ndonëse garanton disa forma kompensimi për punonjësit e dëmtuar, nuk krijon një mekanizëm të plotë sigurimi të rrezikut në tregun e punës.
Në legjislacionin aktual shqiptar, kompensimi për aksidentet në punë trajtohet kryesisht përmes skemës së sigurimeve shoqërore, e cila parashikon përfitime për paaftësi të përkohshme, invaliditet të përhershëm apo përfitime për familjarët në rast vdekjeje të punonjësit. Ligji për sigurimet shoqërore përcakton se personat e siguruar që pësojnë aksident në punë mund të përfitojnë kompensime për kujdes mjekësor, paaftësi për punë dhe përfitime të tjera ekonomike.
Paralelisht, ligji për sigurinë dhe shëndetin në punë vendos detyrime të qarta për punëdhënësit për të marrë masa parandaluese, për të vlerësuar rreziqet dhe për të regjistruar çdo aksident në punë.
Megjithatë, asnjë nga këto akte nuk parashikon një detyrim universal për sigurim privat të punonjësve nga aksidentet në punë. Në praktikë, sigurimi i aksidenteve për punonjësit mbetet një produkt vullnetar në tregun e sigurimeve, me përjashtim të disa sektorëve të veçantë me rrezik të lartë, si minierat apo disa aktivitete të specializuara.
Kjo situatë krijon një boshllëk të dukshëm midis Shqipërisë dhe praktikave të vendeve të Bashkimit Evropian.
Modeli Evropian: sigurimi i detyrueshëm i rrezikut profesional
Në shumicën e vendeve të BE-së, aksidentet në punë trajtohen përmes një sistemi të detyrueshëm sigurimi profesional, i financuar nga punëdhënësit dhe i administruar nga skema publike ose nga sigurues privatë. Ky model ka dy funksione kryesore: së pari, garanton kompensim të menjëhershëm për punonjësit e dëmtuar; së dyti, transferon rrezikun financiar nga biznesi individual tek sistemi i sigurimit.
Në Gjermani, për shembull, funksionon një sistem i veçantë sigurimi profesional i administruar nga fondet e sigurimit të aksidenteve në punë. Në Francë dhe Itali, sistemi është pjesë e skemave të sigurimeve sociale, por me mekanizma të detyrueshëm dhe me kontribute të dedikuara nga punëdhënësit për rrezikun profesional.
Ky model krijon një sistem të qëndrueshëm financimi për kompensimin e aksidenteve, ndërsa njëkohësisht stimulon bizneset të investojnë më shumë në sigurinë në punë, pasi primet e sigurimit varen nga niveli i rrezikut dhe nga historiku i aksidenteve.
Pse Shqipëria nuk e ka ende këtë mekanizëm?
Arsyeja kryesore lidhet me strukturën historike të sistemit të mbrojtjes sociale. Shqipëria ka ndërtuar një model ku aksidentet në punë trajtohen si pjesë e përgjithshme e sigurimeve shoqërore dhe jo si një skemë e veçantë sigurimi profesional.
Një faktor tjetër lidhet me zhvillimin relativisht të vonshëm të tregut të sigurimeve. Edhe pse sektori është rritur ndjeshëm në dekadën e fundit, tregu i sigurimeve në Shqipëri mbetet ende i përqendruar kryesisht tek sigurimet e detyrueshme të automjeteve dhe disa produkte të tjera specifike. Kjo ka bërë që sigurimet kolektive për punonjësit të mos jenë ende një instrument i përhapur në praktikën e biznesit.
Gjithashtu, një pjesë e ekonomisë shqiptare karakterizohet nga informalitet relativisht i lartë në tregun e punës. Vendosja e një sigurimi të detyrueshëm për aksidentet në punë do të kërkonte një nivel më të lartë formalizimi të marrëdhënieve të punës dhe një sistem të fortë mbikëqyrjeje.
Një debat që pritet të hapet
Rritja e numrit të aksidenteve në sektorë me rrezik të lartë, si ndërtimi, industria apo transporti, po e rikthen gjithnjë e më shumë në vëmendje nevojën për një reformë në këtë drejtim.
Një skemë e detyrueshme sigurimi për aksidentet në punë do të kishte disa përfitime të drejtpërdrejta: rritjen e mbrojtjes financiare për punonjësit, reduktimin e konflikteve ligjore mes punonjësve dhe punëdhënësve dhe krijimin e një mekanizmi të qëndrueshëm për menaxhimin e rrezikut profesional.
Në një ekonomi ku sektorë si ndërtimi, turizmi dhe industria po rriten me ritme të shpejta, mungesa e një mekanizmi të tillë sigurimi mbetet një nga boshllëqet më të dukshme të sistemit të mbrojtjes sociale. /ekofin.al
