


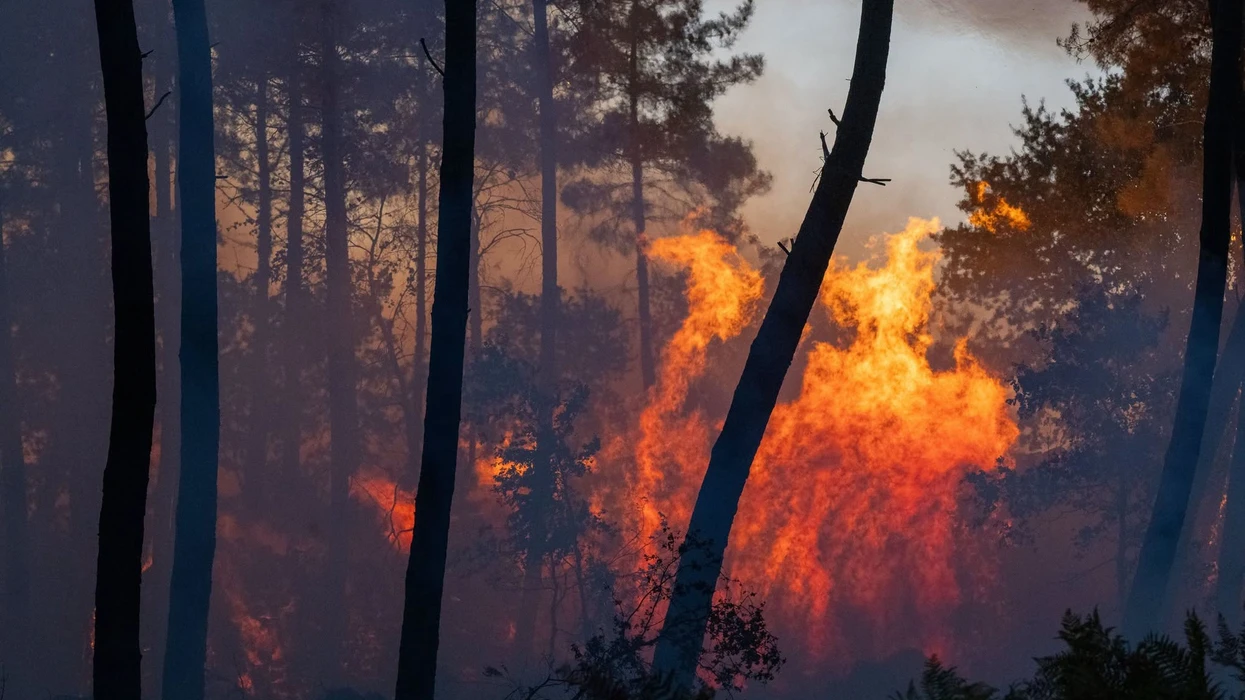
Zjarret nuk janë më vetëm një problem i sezonit të verës apo një fatkeqësi që nis dhe përfundon me shuarjen e flakëve. Për ekonominë, ato janë kthyer në një risk që duhet menaxhuar, pasi dëmet nuk kufizohen te pyjet dhe kullotat, por prekin banesat, bizneset, bujqësinë, turizmin dhe, në fund, edhe financat publike.
Temperaturat e larta, thatësira dhe episodet ekstreme të motit po krijojnë kushte më të favorshme për përhapjen e shpejtë të zjarreve. Në vendet mesdhetare të Europës, nga Spanja e Portugalia te Italia dhe Greqia, përvoja e viteve të fundit ka treguar se kostoja e mosparandalimit mund të jetë shumë më e lartë se investimi për reduktimin e riskut.
Por krahas parandalimit dhe kapaciteteve për ndërhyrje, një tjetër hallkë po merr gjithnjë e më shumë rëndësi: sigurimi i pasurisë.
Shqipëria, ekspozim i lartë dhe mbulim i ulët
Shqipëria është një nga vendet e ekspozuara ndaj një sërë rreziqesh natyrore, ku përfshihen tërmetet, përmbytjet, rrëshqitjet e dheut dhe zjarret. Megjithatë, mbulimi financiar i këtyre rreziqeve mbetet i ulët.
Sipas Shoqatës së Siguruesve të Shqipërisë, vetëm një pjesë shumë e vogël e banesave në vend është e siguruar ndaj fatkeqësive natyrore, ndërsa sigurimi i pronës shpesh lidhet me detyrimin që vjen nga kreditë bankare dhe përdorimi i pronës si kolateral. Shoqata e ka vlerësuar këtë situatë si një hendek të rëndësishëm të mbrojtjes financiare të familjeve dhe bizneseve.
Në këtë kuadër, Shoqata e Siguruesve ka kërkuar një qasje më të strukturuar ndaj menaxhimit të riskut, duke argumentuar se zgjidhja duhet të mbështetet më shumë te tregu privat i sigurimeve dhe jo vetëm te ndërhyrjet publike pas katastrofës.
Zjarri mund të shuhet, por dëmi ekonomik vazhdon
Një zjarr i madh nuk mbyllet në momentin kur fiket vatra.
Pasojat ekonomike mund të zgjasin me muaj apo vite. Banesat mund të bëhen të pabanueshme, bizneset mund të ndërpresin aktivitetin, fermat dhe sipërfaqet bujqësore mund të dëmtohen, humbasin pajisje, inventarë dhe mjete pune. Po kështu, turizmi në zonat e prekura mund të marrë goditje, familjet përballen me kosto të papërballueshme për rindërtim dhe një pjesë e faturës mund të përfundojë te buxheti i shtetit.
Kjo e fundit është veçanërisht e rëndësishme për ekonominë. Kur një pronë e pasiguruar dëmtohet nga një katastrofë, kostoja nuk mbetet gjithmonë vetëm te pronari. Në raste të caktuara, presioni për ndihmë dhe kompensim kalon edhe te financat publike.
Shoqata e Siguruesve ka paralajmëruar pikërisht për këtë model: pjesa më e madhe e humbjeve nga fatkeqësitë natyrore në Shqipëri përballohet ende nga familjet, bizneset ose, në mënyrë indirekte, nga taksapaguesit përmes fondeve publike.
Pkërisht përballë këtij realiteti, Shoqata e Siguruesve të Shqipërisë ka ngritur nevojën për një model më të qëndrueshëm të menaxhimit të fatkeqësive natyrore. Në vend që shteti të përballet me faturën kryesisht pasi dëmi ka ndodhur, qasja e propozuar është që një pjesë më e madhe e riskut të transferohet paraprakisht te tregu i sigurimeve.
Kjo do të nënkuptonte që familjet dhe bizneset të mos mbeten vetëm përballë kostos së një katastrofe dhe që buxheti i shtetit të mos jetë mekanizmi kryesor për përballimin e humbjeve.
Përvojat europiane tregojnë se sigurimi mund të jetë një instrument i rëndësishëm për rishpërndarjen e riskut, krahas politikave të parandalimit, investimeve në infrastrukturë dhe menaxhimit të territorit.
Nga fikja e zjarrit te parandalimi
Për Shqipërinë, sfida nuk është vetëm të ketë më shumë mjete zjarrfikëse. Është të ndërtojë një sistem ku parandalimi, menaxhimi i territorit, ndërgjegjësimi dhe sigurimi funksionojnë së bashku.
Kjo kërkon pastrimin dhe mirëmbajtjen periodike të zonave pyjore, krijimin dhe mirëmbajtjen e brezave kundër zjarrit, sisteme më të shpejta për zbulimin e vatravemonitorim të zonave me risk të lartë si dhe edukim të qytetarëve dhe bizneseve dhe plane të qarta emergjence në zonat turistike në rritjen e kulturës së sigurimit të pronës.
Një tjetër element është përgjegjësia individuale.
Moshedhja e bishtave të cigareve në natyrë, shmangia e ndezjes së zjarreve në ambiente të hapura gjatë periudhave me risk të lartë dhe raportimi i menjëhershëm i vatrave janë masa që mund të parandalojnë një dëm shumë më të madh.
Sigurimi nuk e fik zjarrin, por mund të shpëtojë financat
Një policë sigurimi nuk mund ta ndalojë një zjarr. Por mund të bëjë diferencën mes një familjeje apo biznesi që detyrohet të nisë gjithçka nga zero dhe një subjekti që ka mundësi të rikuperohet financiarisht. Shoqata e Siguruesve ka rikthyer edhe gjatë sezonit veror 2026 vëmendjen te rëndësia e sigurimit të pronës, duke argumentuar se rritja e temperaturave dhe zjarret e shtuara e bëjnë mbrojtjen e banesave dhe bizneseve një çështje gjithnjë e më të rëndësishme.
Në treg ekzistojnë produkte që mbulojnë dëmet nga zjarri, rrufeja dhe eksplozioni, ndërsa sipas policës mund të shtohen edhe mbulime të tjera për rreziqe natyrore.
Për ekonominë shqiptare, debati tashmë nuk duhet të jetë vetëm sa kushton një policë sigurimi, por edhe sa kushton mungesa e saj kur katastrofa ndodh.
