


Kreditimi i bizneseve ka vijuar të rritet me ritme dyshifrore gjatë gjysmës së parë të vitit 2026, i mbështetur nga normat relativisht të ulëta të interesit, konkurrenca mes bankave dhe kërkesa e kompanive për investime dhe kapital qarkullues. Por paratë e bankave nuk po shpërndahen njësoj në ekonomi: tregtia merr pothuajse gjysmën e financimit, ndërsa bujqësia mbetet në periferi të kreditimit.
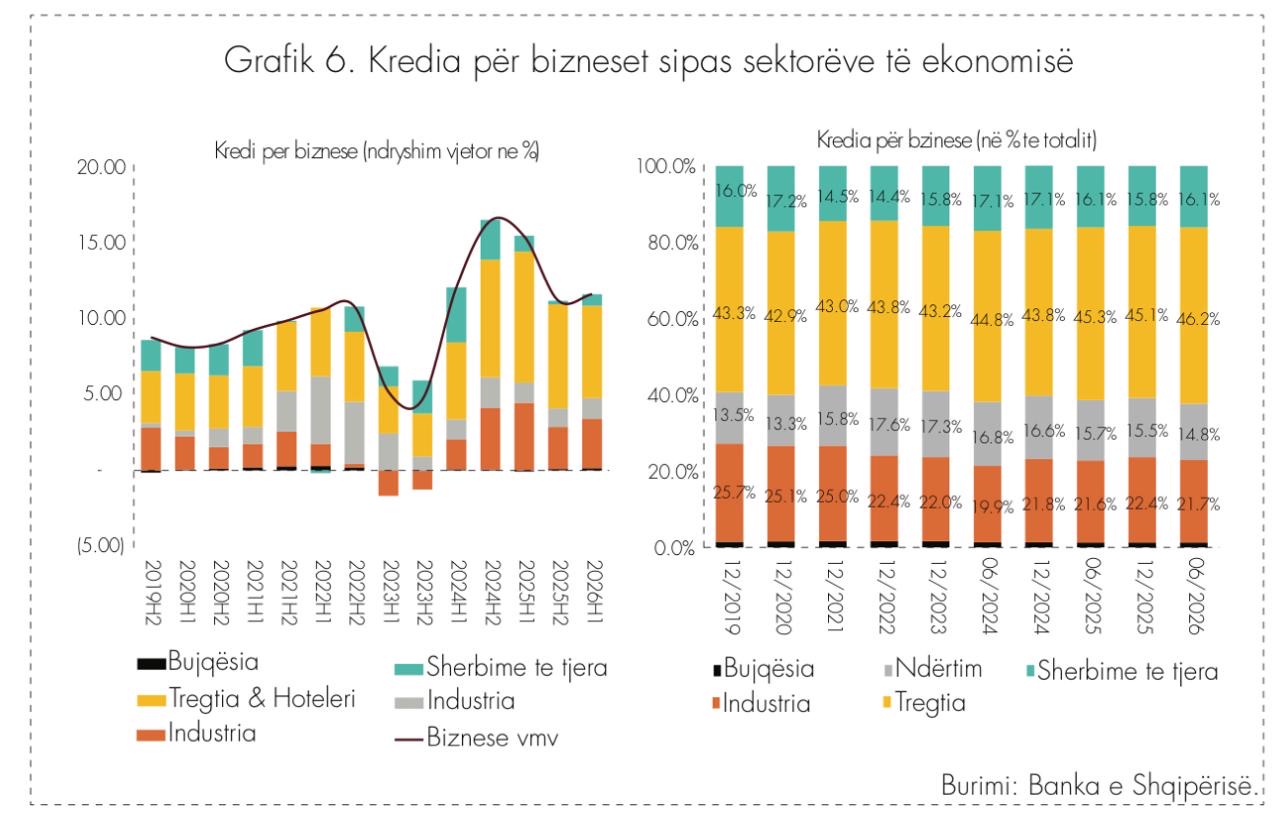
Sipas Bankës së Shqipërisë, kredia për bizneset u rrit me 11.6% në terma vjetorë në gjashtëmujorin e parë të 2026-s. Ritmi mbetet i lartë, megjithëse poshtë kulmit prej 16.5% të regjistruar në gjysmën e dytë të vitit 2024.
Situata është dukshëm më pozitive krahasuar me vitin 2023, kur rritja e kreditimit kishte zbritur në rreth 5%, në një periudhë kur kushtet e financimit ishin shtrënguar.
Në ndarjen sipas madhësisë së kompanive, bizneset e mëdha vazhdojnë të jenë motori kryesor i zgjerimit të portofolit. Ato dhanë 6 pikë përqindje në rritjen vjetore të kredisë, ndërsa bizneset e mesme kontribuuan me 4 pikë përqindje dhe bizneset e vogla me 1.6 pikë përqindje.
Megjithatë, të marra së bashku, ndërmarrjet e vogla dhe të mesme po japin një kontribut që i afrohet atij të kompanive të mëdha, çka sipas Bankës së Shqipërisë tregon se baza e financimit të ekonomisë është relativisht e gjerë.
Në strukturën e portofolit, bizneset e mëdha vazhdojnë të marrin pjesën më të madhe të kredisë, me 53.3% të totalit në qershor 2026. Bizneset e mesme zotërojnë 27.3%, ndërsa bizneset e vogla vetëm 19.4%.
Por diferencat bëhen edhe më të forta kur kredia shihet sipas sektorëve të ekonomisë.
Tregtia është sektori që po tërheq pjesën më të madhe të parave të bankave. Ajo dha 6.1 pikë përqindje në rritjen e përgjithshme të kredisë për bizneset dhe tashmë përfaqëson 46.2% të gjithë portofolit të financimit të kompanive.
Pra, pothuajse gjysma e kredisë bankare për biznesin shqiptar është e përqendruar te tregtia.
Industria dha një kontribut prej 3.3 pikësh përqindje në rritjen e kreditimit, e mbështetur edhe nga financimet për investime në sektorin energjetik. Ndërtimi kontribuoi me 1.4 pikë përqindje, ndërsa shërbimet e tjera me 0.8 pikë.
Në skajin tjetër qëndron bujqësia.
Megjithëse vazhdon të ketë një peshë të rëndësishme në aktivitetin ekonomik dhe punësimin në vend, kontributi i saj në rritjen e kredisë ishte vetëm 0.1 pikë përqindje. Në fund të gjashtëmujorit të parë, bujqësia përfaqësonte vetëm 1.3% të portofolit të kredisë për bizneset, e pandryshuar krahasuar me fundin e vitit 2025.
Të dhënat evidentojnë kështu një kontrast të fortë në mënyrën se si financohet ekonomia: ndërsa tregtia ka zgjeruar më tej dominimin e saj në portofolin bankar, bujqësia vazhdon të marrë vetëm një pjesë minimale të financimit.
Ndërtimi përfaqëson 21.7% të kredisë për bizneset, shërbimet e tjera 16.1%, ndërsa industria 14.8%.
Në favor të zgjerimit të kreditimit po veprojnë edhe kostot relativisht të favorshme të financimit.
Norma mesatare e interesit për kreditë e reja në lekë për bizneset ishte 6.4% gjatë gjysmës së parë të vitit, e njëjtë me periudhën paraardhëse dhe lehtësisht më e ulët se mesatarja e vitit 2025.
Megjithatë, bizneset e vogla vazhdojnë të përballen me një faturë më të lartë interesi. Për kreditë deri në 35 milionë lekë, që përafrojnë kryesisht financimin e biznesit të vogël, norma e interesit arriti deri në 7.8% në tremujorin e parë, për t’u ulur në rreth 7% gjatë tremujorit të dytë.
Kostot për financimin e likuiditetit afatshkurtër kanë qenë më të qëndrueshme. Interesat për overdraftet dhe kapitalin qarkullues rezultuan mesatarisht 6.2%, të pandryshuara nga gjashtëmujori i dytë i vitit të kaluar.
Ndryshe nga kreditë në lekë, financimi në euro është shtrenjtuar lehtë. Norma mesatare e interesit për kreditë në euro të bizneseve arriti në 6% në gjysmën e parë të vitit, nga 5.8% gjatë vitit të kaluar.
Sipas Bankës së Shqipërisë, rritja e Euribor-it në tregjet ndërkombëtare është transmetuar edhe te normat e kredive në euro në tregun shqiptar. Shtrenjtimi ka qenë më i dukshëm sidomos në tremujorin e parë dhe për kreditë me vlerë deri në 250 mijë euro.
Nga ana e ofertës, bankat nuk kanë bërë ndryshime të mëdha në standardet e kreditimit gjatë gjashtëmujorit. Një lehtësim i moderuar është evidentuar për bizneset e vogla dhe të mesme dhe për kreditë që përdoren për mbulimin e nevojave për likuiditet.
Konkurrenca mes bankave dhe kostot më të ulëta të lidhura me bilancet e tyre kanë ndihmuar në këtë drejtim. Marzhet janë raportuar gjithashtu disi më të ulëta krahasuar me gjashtëmujorin e mëparshëm.
Por lehtësimi nuk është i pakushtëzuar. Bankat kanë raportuar një ulje të lehtë të madhësisë së kredive dhe kërkesa disi më të larta për kolateral në raport me shumën e financimit.
Ecuria e Shqipërisë është në linjë edhe me tendencën e Ballkanit, ku kredia për bizneset po rritet me norma vjetore që përgjithësisht luhaten mes 10% dhe 17%. Shqipëria pozicionohet pranë mesatares së rajonit.
Për muajt në vijim, pritshmëritë mbeten pozitive. Bankat presin që kërkesa e kompanive për kredi të vazhdojë të rritet, e ushqyer si nga nevojat për investime, ashtu edhe nga financimi i kapitalit qarkullues.
Megjithatë, kujdesi i bankave pritet të mbetet më i madh ndaj bizneseve sesa ndaj individëve, veçanërisht kur bëhet fjalë për kompanitë e mëdha dhe vlerësimin e rreziqeve të tyre.
Në këtë panoramë, sfida nuk duket më vetëm rritja e sasisë së kredisë, por edhe destinacioni i saj. Me 46.2% të portofolit të përqendruar te tregtia dhe vetëm 1.3% te bujqësia, të dhënat tregojnë se financimi bankar vazhdon të jetë shumë më i aksesueshëm për disa sektorë sesa për të tjerë./ekofin.al
