Mikrofinanca evropiane (MFI) po shënon rritje të dukshme në mbështetjen e sipërmarrjeve dhe familjeve, ndërsa institucionet mikrofinanciare, në masën dërrmuese prej 90%, ofrojnë mikrokredi biznesi si për kapital qarkullues, ashtu edhe për investime. Këto dy produkte mbeten shtylla kryesore e financimit mikro në kontinent, megjithëse pesha e tyre në portofolin e institucioneve ndryshon ndjeshëm nga një rajon në tjetrin.
Bizneset: 90% e MFI-ve ofrojnë mikrokredi për kapital qarkullues dhe 90% për investime
Raporti tregon se kapitali qarkullues dhe investimet janë të dyja të pranishme në 90% të institucioneve mikrofinanciare. Por kur shikohet pesha në portofol, 55% e MFI-ve mbajnë deri në 50% të portofolit të tyre në kredi për kapital qarkullues, 35% kanë mbi 50% të portofolit dhe 10% nuk e ofrojnë fare këtë produkt. Për kreditë e investimit, 58% e MFI-ve i mbajnë deri në 50% të portofolit, 32% mbi 50% dhe 10% nuk ofrojnë aspak kredi të tilla.
Mikrokreditë për të nisur një biznes janë shumë më pak të përhapura: ato ofrohen vetëm nga 32% e MFI-ve dhe kryesisht në Evropën Jugore. Edhe këtu, pesha e portofolit ndryshon ndjeshëm: 26% e institucioneve kanë deri në 50% të portofolit në kredi për nisjen e biznesit, vetëm 6% kanë mbi 50% dhe 68% nuk e ofrojnë fare këtë produkt.
Kreditë personale: konsumi qëndron në krye me 56% të MFI-ve
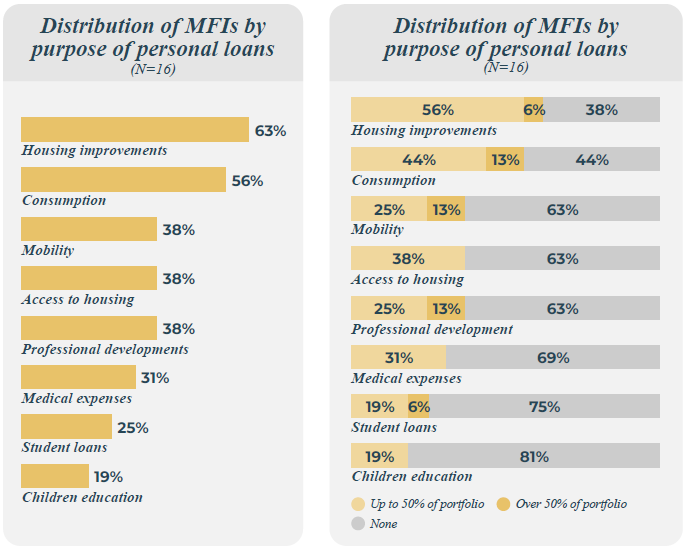
Në segmentin e mikrokredive personale, qëllimi më i zakonshëm është konsumi, i raportuar nga 56% e institucioneve.
Përmirësimi i banesës është gjithashtu një arsye kryesore, ofruar nga 63% e MFI-ve sipas një kampioni prej 16 institucioneve, ndërsa 62% e MFI-ve në përgjithësi ofrojnë kredi të këtij lloji. Këto kredi zakonisht zënë më pak se gjysmën e portofolit total.
Shpërndarja e detajuar e portofolit sipas qëllimit tregon se kreditë për përmirësim banese përbëjnë deri në 50% të portofolit për 56% të MFI-ve, mbi 50% për 6% të institucioneve dhe nuk ofrohen fare nga 38% e tyre. Për kreditë konsumatore, 44% e MFI-ve i mbajnë deri në 50% të portofolit, 13% mbi 50% dhe 44% nuk i ofrojnë.
Mobiliteti është një tjetër qëllim i rëndësishëm, i mbuluar nga 38% e MFI-ve. Edhe këtu struktura e portofolit është e fragmentuar: 25% kanë deri në 50% të portofolit në kredi për mobilitet, 13% mbi 50% dhe 63% nuk japin fare kredi të tilla. E njëjta shpërndarje vlen për aksesin në strehim dhe zhvillimin profesional, secila me 38% të MFI-ve që i ofrojnë, ndërsa 25% i mbajnë deri në 50% të portofolit, 13% mbi 50% dhe 63% nuk i ofrojnë.
Segmentet specifike si shpenzimet mjekësore, kreditë studentore dhe arsimi i fëmijëve kanë peshë më të ulët në treg. Shpenzimet mjekësore mbështeten nga 31% e MFI-ve, me 19% që mbajnë deri në 50% të portofolit, 6% mbi 50% dhe 75% që nuk e ofrojnë këtë produkt. Kreditë studentore përfshihen nga 25% e MFI-ve, me 19% që i mbajnë deri në 50% të portofolit, 6% mbi 50% dhe 75% që nuk i ofrojnë. Ndërkohë, kreditë për arsimin e fëmijëve jepen vetëm nga 19% e MFI-ve, me 19% që i mbajnë deri në 50% të portofolit, 0% mbi 50% dhe 81% që nuk i ofrojnë fare./ekofin.al