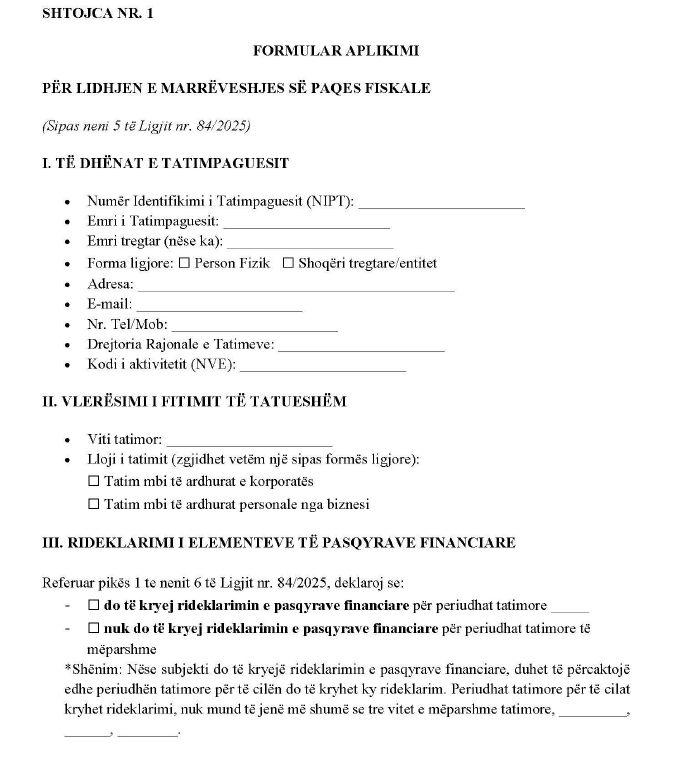
Qeveria ka zbardhur procedurat konkrete për zbatimin e “Paqes Fiskale”, skemës së re që synon t’u japë bizneseve një marrëveshje të posaçme me administratën tatimore, në këmbim të rritjes së deklaruar të fitimit dhe respektimit të disa kushteve të forta ligjore. Udhëzimi i Ministrisë së Financave përcakton mënyrën e aplikimit, kriteret që duhet të plotësojnë subjektet, përfitimet që marrin, por edhe rastet kur marrëveshja prishet dhe biznesi humbet të gjitha lehtësitë fiskale.
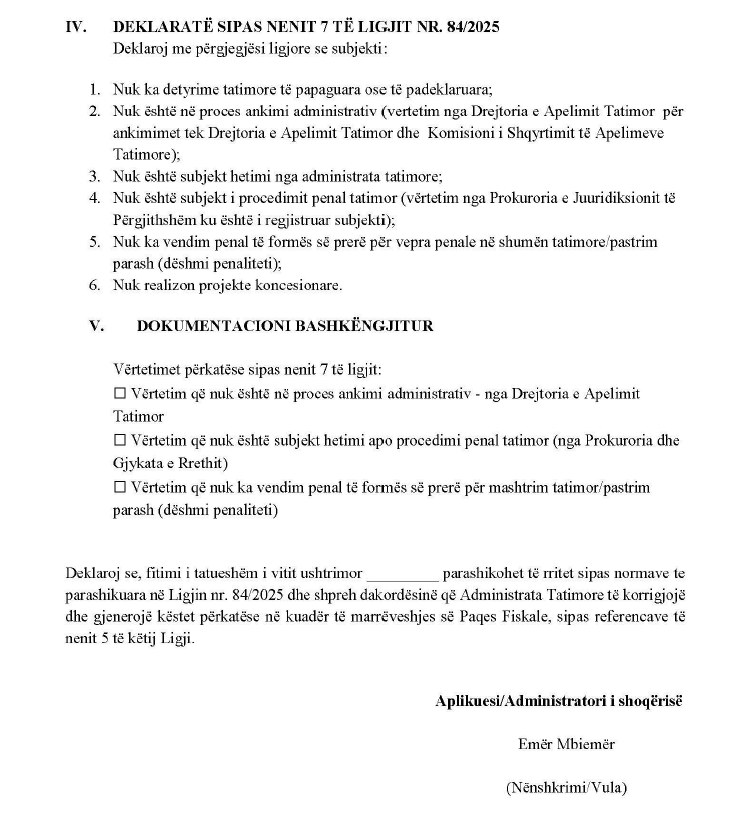
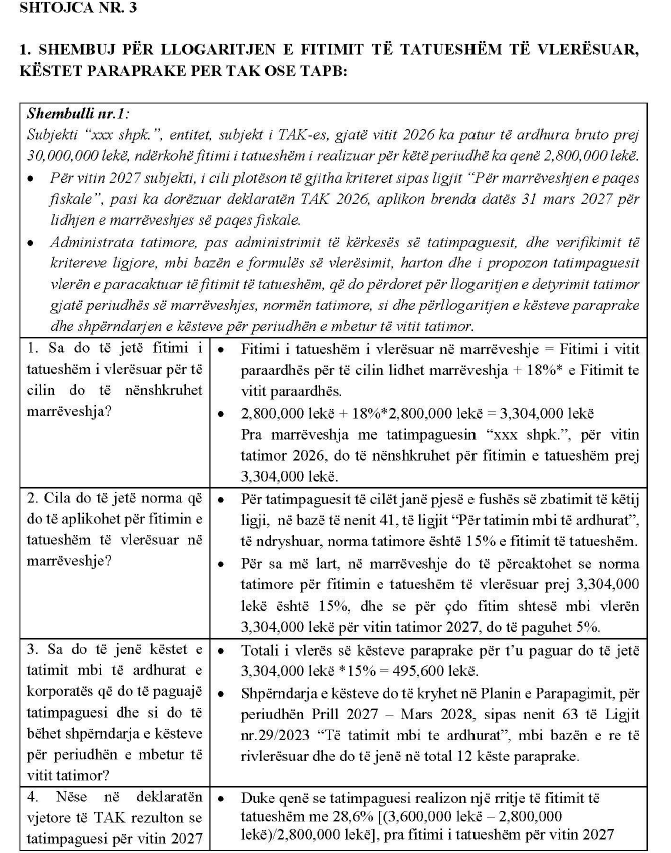
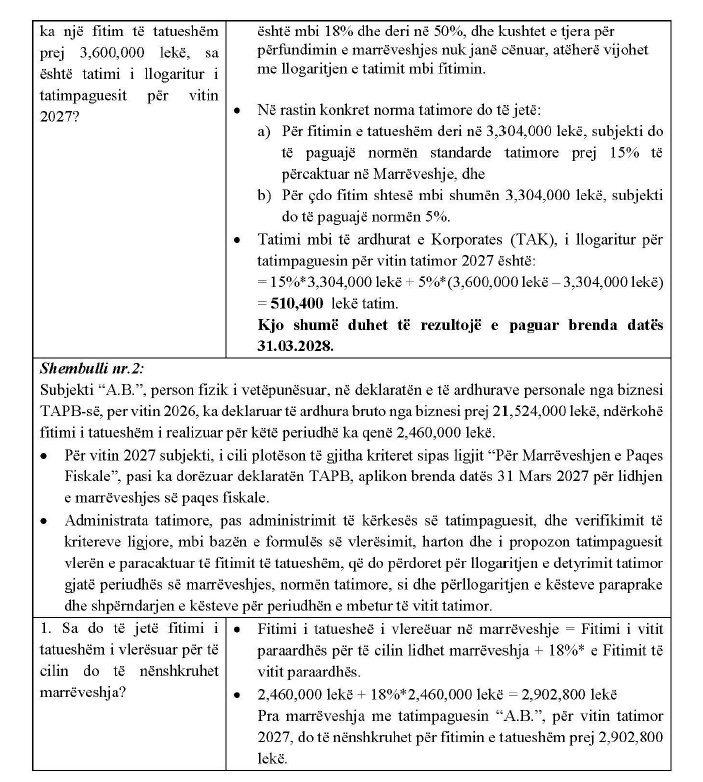
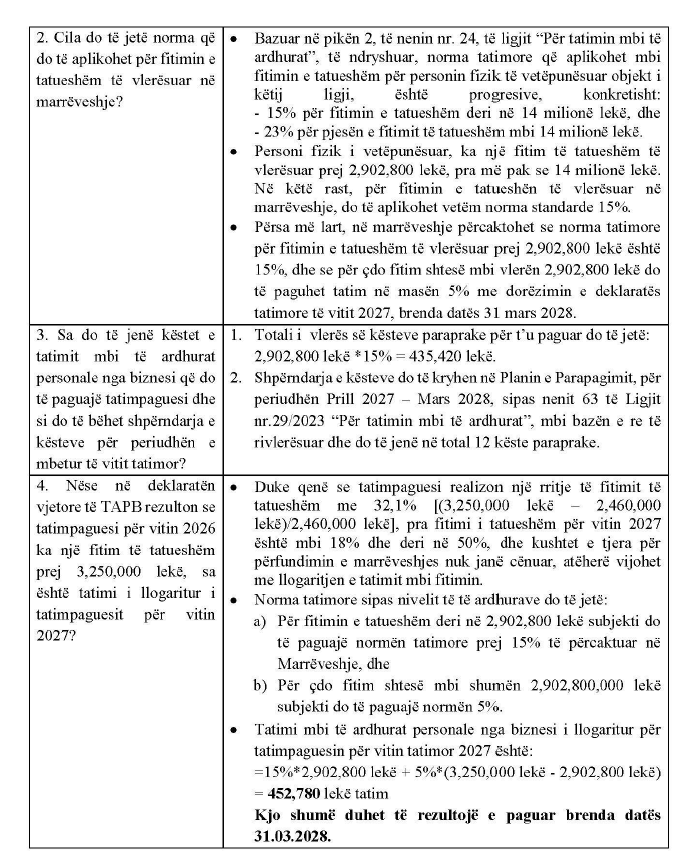
Sipas udhëzimit, për të hyrë në marrëveshjen e paqes fiskale, biznesi duhet të ketë dorëzuar deklaratat vjetore të tatimit mbi fitimin ose tatimit mbi të ardhurat personale nga biznesi, të ketë realizuar mbi 14 milionë lekë të ardhura bruto në vitin paraardhës dhe të mos ketë përfituar nga norma të reduktuara apo përjashtime tatimore. Aplikimi do të bëhet elektronikisht përmes sistemit e-Filing dhe duhet të dorëzohet brenda datës 31 mars të vitit përkatës.
Një nga elementët më të rëndësishëm të skemës është garancia që administrata tatimore u jep bizneseve që hyjnë në marrëveshje. Gjatë vlefshmërisë së saj, subjektet nuk do t’i nënshtrohen kontrolleve tatimore për tatimin mbi fitimin apo tatimin mbi të ardhurat nga biznesi, përveç rasteve kur ka indicie për skema mashtruese me TVSH apo fshehje të ardhurash.
Në këmbim, biznesi duhet të pranojë një rritje automatike të fitimit të tatueshëm me të paktën 18% krahasuar me vitin paraardhës. Sistemi do të gjenerojë automatikisht marrëveshjen, duke përllogaritur fitimin e ri të tatueshëm, normën e aplikueshme dhe këstet paraprake që duhet të paguhen gjatë vitit.
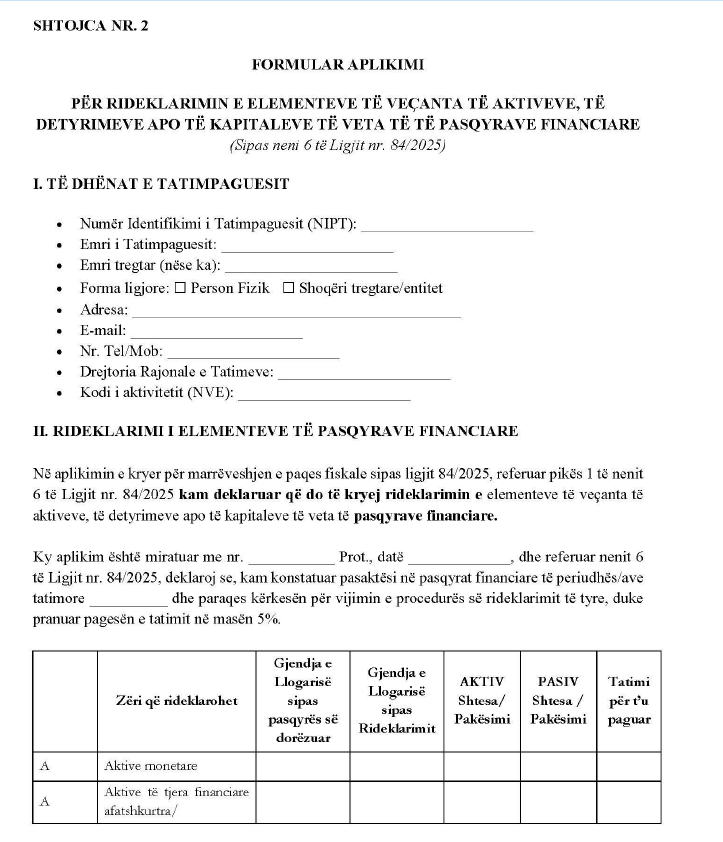
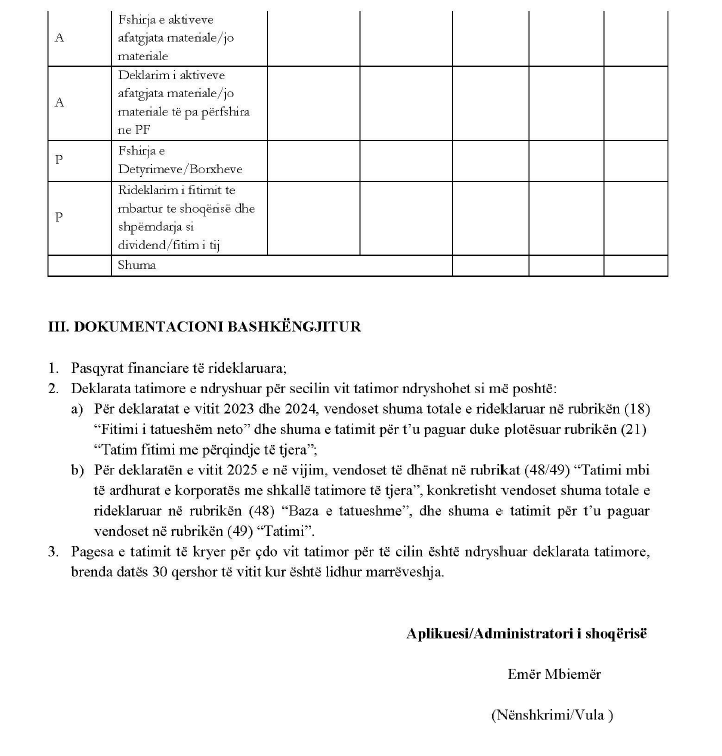
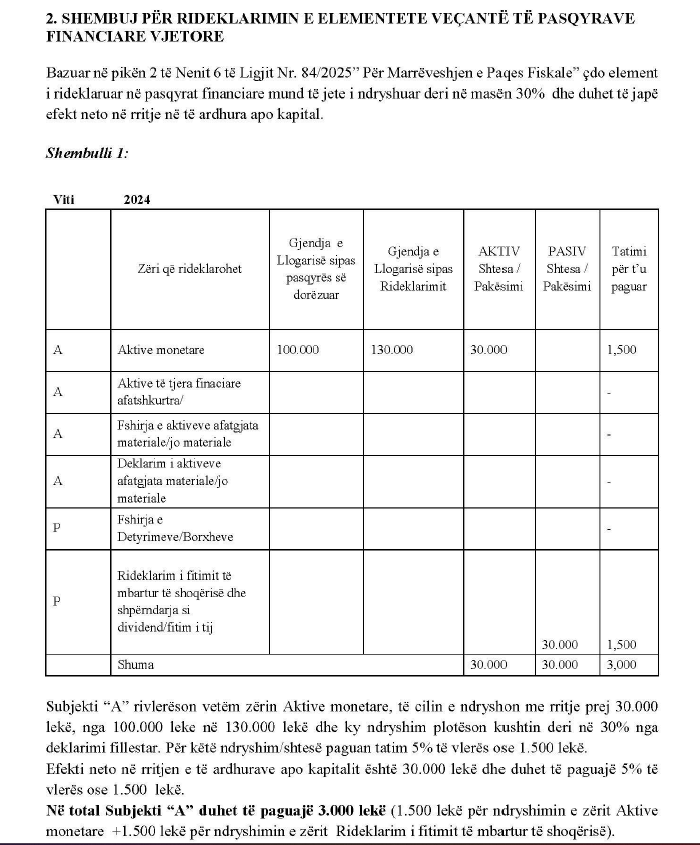
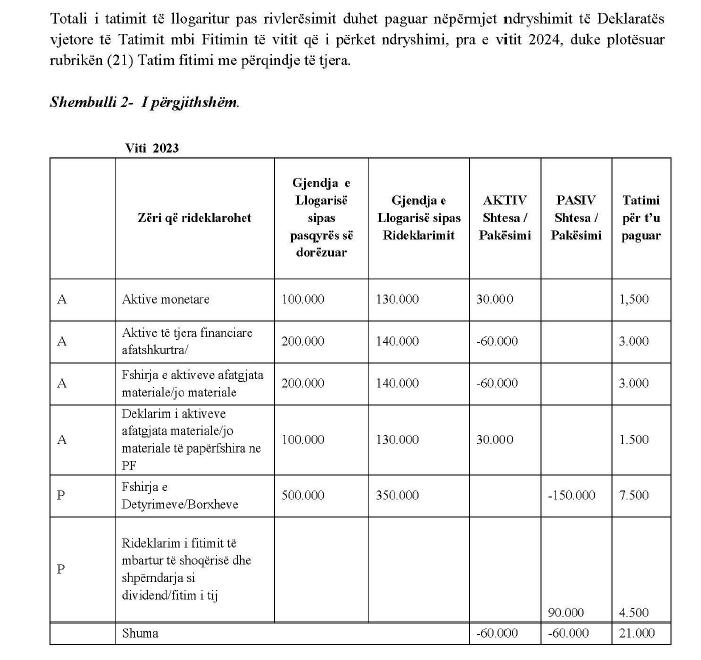
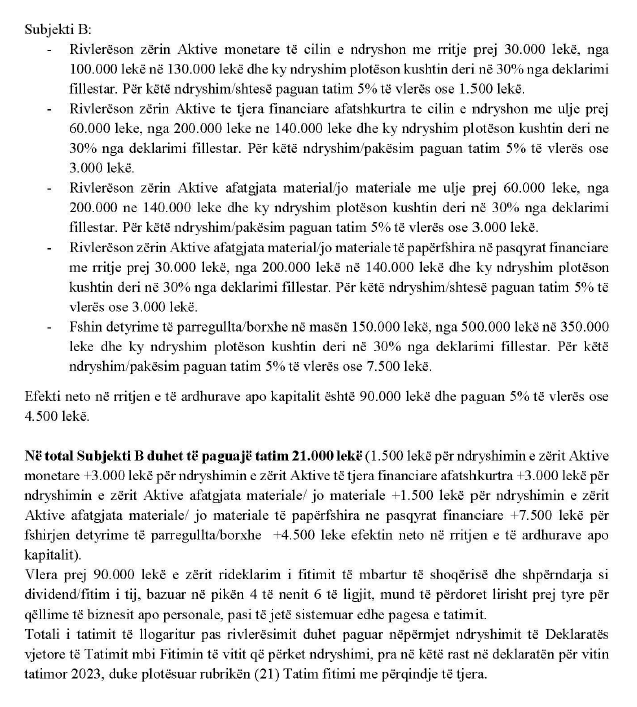
Udhëzimi hap gjithashtu rrugën për rideklarimin e pasqyrave financiare deri në tre vitet e fundit. Subjektet që zgjedhin këtë opsion mund të rideklarojnë elemente të aktiveve, detyrimeve apo kapitaleve pa penalitete, interesa apo gjoba administrative. Megjithatë, kjo e drejtë mund të përdoret vetëm një herë dhe nuk mund të korrigjohet më pas.
Por skema parashikon edhe kushte të forta për të shmangur abuzimet. Marrëveshja prishet nëse biznesi nuk realizon rritjen minimale 18% të fitimit, nëse ndryshon aktivitetin ekonomik, nuk paguan këstet në afat, kryen shkelje të përsëritura tatimore apo rezulton me deklarime të rreme. Një tjetër element i rëndësishëm është se në rast se fitimi rritet me mbi 50% krahasuar me vitin paraardhës, atëherë aplikohet norma standarde 15% mbi të gjithë fitimin e tatueshëm.
Administrata Tatimore do të ketë të drejtë të rivlerësojë plotësisht detyrimet dhe të aplikojë interesa e penalitete, nëse rezulton se marrëveshja është lidhur mbi bazën e dokumenteve të rreme apo nëse ndaj subjektit apo pronarëve të tij nis hetim penal për vepra në fushën tatimore apo pastrimit të parave.
Skema e “Paqes Fiskale” është një nga nismat më të debatuara fiskale të qeverisë për vitin 2026, pasi synon të formalizojë deklarimet e bizneseve dhe të rrisë të ardhurat buxhetore, duke ofruar në këmbim siguri fiskale dhe shmangie të kontrolleve tatimore për subjektet që pranojnë marrëveshjen. /ekofin.al