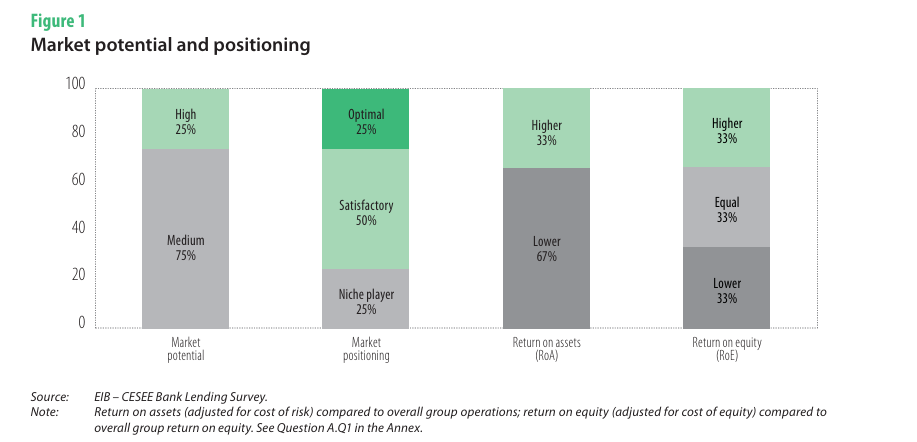
Raporti i Bankës Evropiane të Investimeve për gjysmën e dytë të 2025 nxjerr në pah se grupet bankare të Evropës Qendrore, Lindore dhe Juglindore në nivel banke-mëmë e vlerësojnë potencialin e tregut shqiptar kryesisht si mesatar (75%), ndërsa vetëm 25% e konsiderojnë atë të lartë, duke reflektuar pritshmëri të moderuara për zgjerim.
Sa i përket pozicionimit në treg, perceptimet janë të balancuara: 25% e bankave e shohin veten si lojtarë niche, 50% raportojnë një pozicionim të kënaqshëm, ndërsa 25% vlerësojnë se kanë një pozicionim optimal. Ky konfigurim sugjeron një prani konkurruese në tregun bankar shqiptar, por jo një dominim të qartë.
Në aspektin e përfitueshmërisë, situata paraqitet më e dobët. 67% e bankave raportojnë kthim nga aktivet (RoA) më të ulët krahasuar me bankën-mëmë, ndërsa vetëm 33% deklarojnë RoA më të lartë. Për kthimin nga kapitali (RoE), vlerësimet ndahen në mënyrë të barabartë mes më të ulët (33%), të njëjtë (33%) dhe më të lartë (33%). Në tërësi, pavarësisht një potenciali tregu relativisht pozitiv, përfitueshmëria e operacioneve në Shqipëri perceptohet kryesisht si më e dobët ose e pandryshuar, duke sinjalizuar një përkeqësim krahasuar me periudhën e mëparshme.
Kërkesa për kredi mbetet e fortë dhe mbi trendin rajonal
Në nivel bankash lokale dhe filialesh, sondazhi tregon se kërkesa për kredi në Shqipëri ka mbetur e fortë, në përputhje me trendin rajonal CESEE gjatë gjashtëmujorëve të fundit. Pas një luhatjeje të përkohshme në fillim të vitit 2023, kërkesa është rikuperuar ndjeshëm dhe ka vijuar të forcohet gjatë 2024–2025, duke reflektuar një klimë të favorshme kreditimi. Për gjashtëmujorët në vijim, bankat presin që kërkesa për kredi të ruajë këtë nivel të lartë dhe madje të pozicionohet lehtësisht mbi mesataren rajonale, çka sinjalizon besim të qëndrueshëm në aktivitetin ekonomik vendas.
Rritje e gjerë sipas segmenteve, rënie vetëm në kreditë në valutë
Analiza sipas komponentëve dhe segmenteve të kërkesës tregon se në Shqipëri janë vërejtur trende pozitive pothuajse në të gjitha segmentet, si në gjashtëmujorin e fundit ashtu edhe në pritjet për periudhën në vijim. Rritja është veçanërisht e theksuar te blerjet e banesave, kreditë në monedhë vendase, si dhe te bizneset e mëdha dhe SME-të, duke reflektuar një zgjerim të gjerë të aktivitetit kreditues. Po ashtu, si kreditë afatshkurtra, ashtu edhe ato afatgjata shfaqin dinamika pozitive, në linjë ose mbi trendin rajonal CESEE.
Përjashtimi i vetëm mbetet kredia në valutë të huaj, ku kërkesa shfaq rënie të ndjeshme, duke sinjalizuar një zhvendosje të qartë të huamarrjes drejt monedhës vendase dhe një qasje më konservatore ndaj riskut valutor.
Familjet mbështesin kërkesën, bizneset tregohen më të kujdesshme
Sa i përket faktorëve që ndikojnë kërkesën për kredi, sondazhi evidenton se pritshmëritë për tregun e banesave dhe besimi i konsumatorëve kanë qenë kontribuuesit kryesorë pozitivë, të mbështetur gjithashtu nga investimet fikse, veçanërisht në kreditimin e bizneseve. Në kontrast, faktorë si M&A dhe ristrukturimi korporativ kanë pasur ndikim neutral ose lehtësisht negativ, ndërsa inventarët dhe kapitali qarkullues shfaqin sinjale të përziera.
Për gjashtëmujorin e parë të 2026, bankat presin që dy segmentet e familjeve: tregu i banesave dhe besimi i konsumatorëve të mbeten mbështetës për kërkesën për kredi, ndërkohë që faktorët që ndikojnë kreditimin e kompanive pritet të mbeten neutralë ose të kthehen në negativë, duke reflektuar një qasje më të kujdesshme të sektorit korporativ ndaj huamarrjes.
Likuiditet i qëndrueshëm dhe akses i favorshëm në financim
Në aspektin e aksesit në financim, raporti tregon se kushtet e financimit në Shqipëri janë aktualisht pozitive dhe pritet të mbeten të favorshme edhe në gjashtëmujorin në vijim. Kontribut pozitiv vjen nga shumica e burimeve të financimit, përfshirë financimin total, financimin nga institucionet ndërkombëtare, depozitat e klientëve me pakicë dhe korporative, si dhe pozicionin neto ndaj bankës qendrore. Po ashtu, financimi në monedhë vendase paraqitet mbështetës, ndërsa burime si tregu ndërbankar i pasiguruar, letrat e borxhit mbeten neutrale ose me ndikim të kufizuar.