


Nga Genti Selenica
Pronari i një apartamenti të ndërtuar para viteve ’90 në Tiranë shikon njoftimet dhe qetësohet: në 2020 prona e tij vlente rreth 60 mijë euro, sot i thonë 92 mijë. Fitim 52%. Askush nuk humb para.
Por kjo është mënyra e gabuar për të matur. Sepse një banesë nuk është një llogari kursimi, është një pretendim mbi qytetin. Dhe i vetmi matës që ka rëndësi është: sa metra katrorë të rinj blen apartamenti yt?
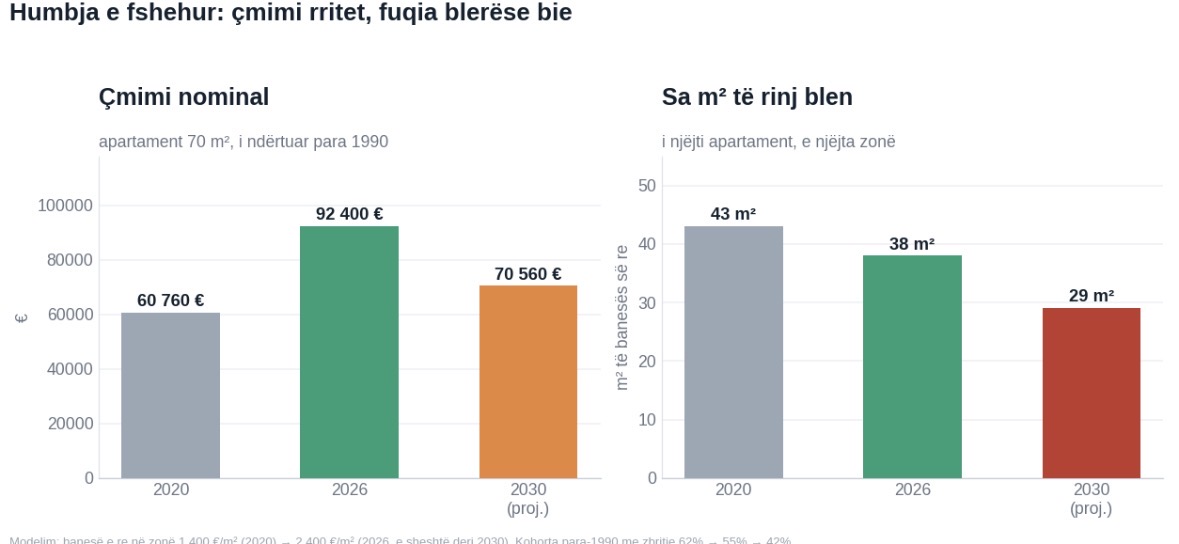
Në 2020, ai apartament 70 m² blinte 43 metra katrorë në një ndërtesë të re në të njëjtën zonë. Sot blen 38. Në 2030, sipas skenarit bazë, do të blejë 29.
Katërmbëdhjetë metra katrorë të humbur, pa rënë asnjë euro çmimi.
Pse po ndodh kjo
Në Shqipëri ka mbi 1 milion banesa të regjistruara, rreth 730 mijë prej tyre të banuara, dhe më shumë se gjysma janë pallate të ndërtuara para viteve ’90. Draft-Plani Kombëtar për Rinovimin e Ndërtesave numëronte 632,936 banesa në 2023, dhe përshkrimi i tyre është i drejtpërdrejtë: shumica e stokut është e vjetëruar, e paizoluar, dhe nuk përmbush as standardet minimale të efiçiencës energjetike.
Ndërtesat konsumojnë 37% të energjisë së vendit. Dhe kur e gjithë ajo energji ikën nëpër mure pa izolim, dikush e paguan: sot e paguan banori, nesër do ta paguajë çmimi i shitjes.
Tri forca po e kthejnë një humbje relative në një humbje absolute.
1. Dallga e ofertës.
Taksa e ndikimit në infrastrukturë arriti 18.3 miliardë lekë vetëm në 6-mujorin e parë 2026, tre herë më shumë se 2025 dhe dyfishi i gjithë vitit 2024. Kjo nënkupton rreth 2.5 milionë m² leje në gjashtë muaj. Kur ky stok i ri del në treg në 2028–2029, blerësi që sot zgjedh mes një pallati të vjetër dhe një të ri do të ketë shumë më shumë opsione të reja.
2. Rregullimi energjetik.
Dhe këtu shumica e pronarëve shqiptarë kanë një pikë të verbër: ligji ekziston tashmë. Ligji 116/2016 dhe VKM 537/2020 e bëjnë certifikatën e performancës energjetike të detyrueshme për çdo ndërtesë që shitet ose jepet me qira. Thjesht nuk zbatohet.
Në Europë, ku zbatohet, pasojat janë të matura: pronat me klasë energjetike F ose G (të quajtura “asete kafe” ose “të ngecura”) po pësojnë ulje vlerësimi 15% deri 35% në disa tregje. Në Itali, pronat me klasën më të lartë kërkojnë premium rreth 25% ndaj ekuivalenteve më të dobëta, dhe Banka e Italisë ka vlerësuar rreth 6% për çdo klasë të vetme energjie. Në Berlin, çdo kilogram shtesë CO₂ për m² në vit ul çmimin e transaksionit.
EPBD e rishikuar në 2024 kërkon ulje 16% të konsumit primar deri 2030 dhe 20–22% deri 2035, me të paktën 55% të kursimeve nga ndërtesat me performancën më të dobët. Dhe nga riklasifikimi, etiketa G do të përfaqësojë 15% më të këqija të stokut kombëtar, një përkufizim relativ, që do të thotë se sa më shumë të rinovohet fqinji, aq më poshtë bie ndërtesa jote.
Shqipëria është vend kandidat. Ky nuk është një rrezik i largët, është një kalendar.
3. Sigurimi i detyrueshëm dhe çmimi i rrezikut sizmik.
Qeveria po lëviz drejt sigurimit të detyrueshëm të banesave. Ky është momenti i zbulimit të çmimit që stoku i vjetër e ka shmangur për tridhjetë vjet. Studimet sizmike janë të qarta: objektet e ndërtuara para 1960 nuk kanë rezistencë ndaj tërmeteve, ato 1960–1990 kanë mbrojtje të ulët, dhe ato pas 1990 kanë mbrojtje të pamjaftueshme sepse në shumë prej tyre është abuzuar me numrin e kateve në raport me qëndrueshmërinë e themeleve.
Adoptimi i Eurokodit 8 në legjislacionin shqiptar mbeti synim edhe tre vjet pas tërmetit të Durrësit. Kur një prim sigurimi i bazuar në analizë risku të vendoset mbi çdo banesë, diferenca mes një pallati të 1975-ës dhe një ndërtese të 2024-ës do të bëhet një numër në faturë. Numrat në faturë kalojnë menjëherë në çmimin e shitjes.
Kurba e zhvleftësimit sipas brezit
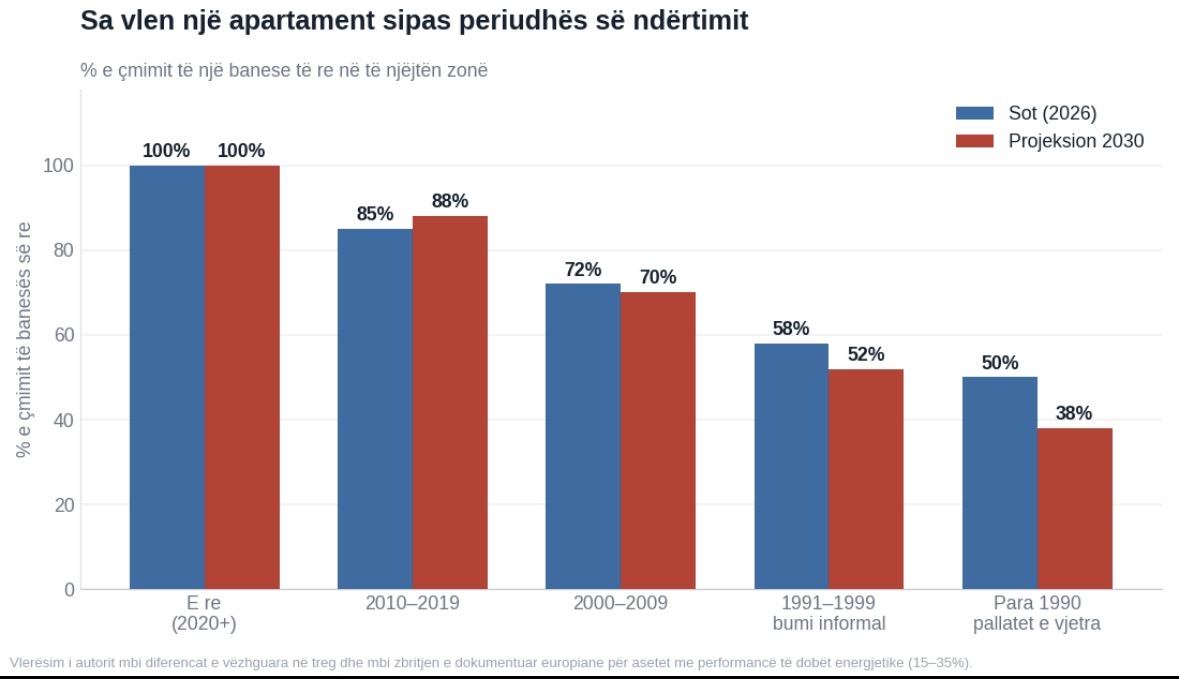
Periudha e ndërtimit: Sot → Projeksion 2030
E re (2020+): 100% → 100%
2010–2019: 85% → 88%
2000–2009: 72% → 70%
1991–1999 (bumi informal): 58% → 52%
Para 1990: 50% → 38%
Vini re një detaj: kohorta 2010–2019 përmirësohet. Ato ndërtesa janë post-2009, me strukturë të pranueshme dhe të rinovueshme me kosto të arsyeshme. Ato do të bëhen “stoku i mesëm” i tregut.
Kohorta 1991–1999 është problemi më i rëndë dhe më i nënvlerësuar. Ajo është shumë e re për t’u konsideruar për rizhvillim dhe shumë e keqe për t’u rinovuar me leverdi. Është aty ku ndodhi abuzimi me katet.
Por ka një ndarje që ndryshon gjithçka
Këtu është pjesa që rrallë thuhet, dhe që përcakton nëse pronari duhet të shesë sot apo jo.
Nën të njëjtin emër fshihen dy asete krejt të ndryshme:
Aseti A: banesë si strehë. Betoni, muret, ashensori. Ky aset zhvleftësohet. Gjithmonë. Kudo. Ai ndjek kurbën më sipër dhe nuk ka rrugë kthimi.
Aseti B: banesë si pretendim mbi tokën. Një pjesë proporcionale e një parcele në një zonë ku plani vendor lejon koeficient të lartë dhe ku një ndërtues do të vijë. Ky aset nuk zhvleftësohet. Vlera e tij ndjek vlerën e tokës, që siç e kemi parë, është pjesa që po rritet më shpejt në gjithë ekuacionin.
Pronari duhet të dijë cilin prej të dyve mban.
Nëse mban Asetin B (pallat i ulët, parcelë e mirë, zonë me interes ndërtuesish), mos e shit kurrë me çmimin e kurbës së zhvleftësimit. Do t’ia jepje dikujt tjetër opsionin tënd mbi tokën për një çmim streheje. Organizohu me bashkëpronarët dhe negocio kolektivisht me zhvilluesin.
Dhe këtu është pengesa reale e Tiranës: bashkëpronësia e copëzuar. Një fqinj i vetëm që refuzon shkatërron vlerën e opsionit për dyzet familje. Nuk është problem ligjor, është problem organizimi, dhe zgjidhet me një përfaqësues të vetëm dhe një mandat me shkrim.
Nëse mban Asetin A (ndërtesë e mesme ose e lartë pa potencial rizhvillimi, zonë pa interes, kohortë 1991–1999), atëherë koha punon kundër teje, dhe pyetja e vetme është sa shpejt.
Sa shpejt dhe me çfarë çmimi?
Le ta bëjmë llogarinë për një apartament 70 m² para-1990, me vlerë rreth 92 mijë euro sot.
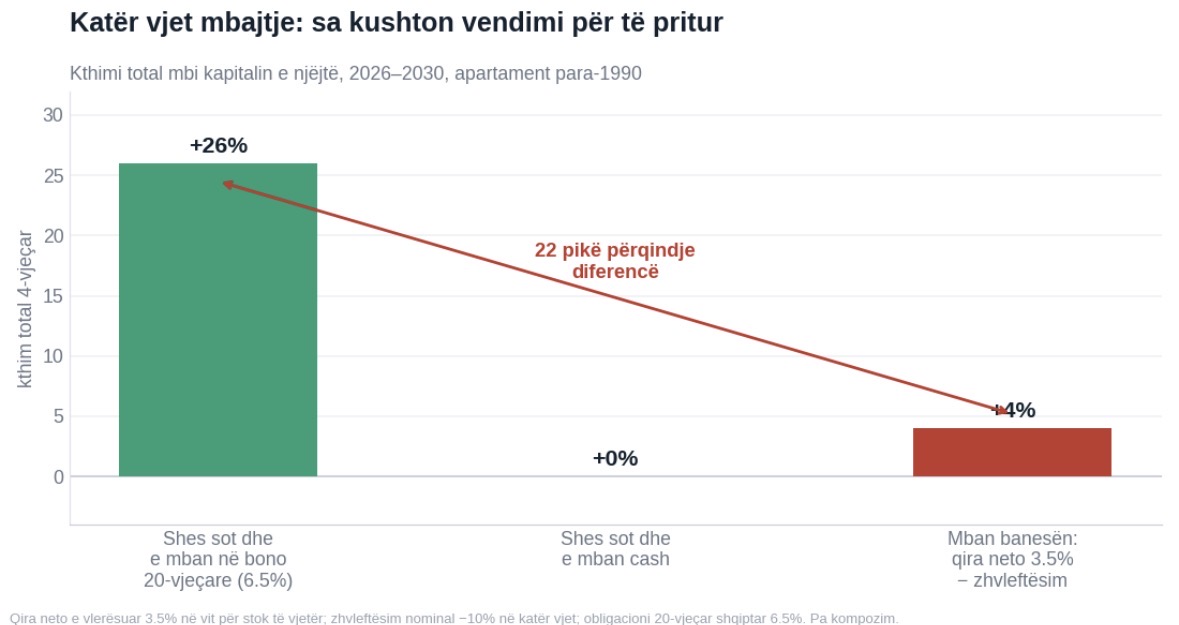
Opsioni 1: mbaj katër vjet. Qiraja neto për stok të vjetër është rreth 3.5% në vit pas shpenzimeve dhe tatimit: +14% në katër vjet. Zhvleftësimi nominal i pritshëm: −10%. Rezultati neto: +4% në katër vjet. Rreth 1% në vit.
Opsioni 2: shes sot, blej obligacion 20-vjeçar të qeverisë shqiptare me 6.5%. +26% në katër vjet, pa rrezik.
Diferenca: 22 pikë përqindje. Kjo është kostoja e vendimit për të pritur.
Dhe tani rregulli praktik, ai që i duhet vërtet dikujt që po shet:
Nëse refuzon një ofertë 10% nën kërkesën tënde dhe shet 12 muaj më vonë, ke humbur.
Llogaria: thellimi i zbritjes së kohortës rreth 3.5 pikë në vit, plus kostot e mbajtjes rreth 1.5%, plus kostoja oportune e kapitalit 6.5%, gjithsej rreth 11.5% në dymbëdhjetë muaj. Refuzimi i një zbritjeje 10% për të pritur një vit është një tregti humbëse.
Çmimi i drejtë i kërkesës nuk duhet vendosur duke parë se me sa e shiti kushëriri në 2023. Vendoset me një formulë:
çmimi i banesës së re në të njëjtën zonë × koeficienti i kohortës sate
Për një pallat para-1990 në një zonë ku e reja shitet 2,400 €/m²: 2,400 × 0.50 = 1,200 €/m². Nëse tregu të ofron 1,150, merre. Nëse pret 1,600 sepse “kështu e kanë të tjerët”, do të shesësh me 1,050 në 2029.
Dhe një rregull kohe: çmoje për të shitur brenda tre muajsh, jo për të testuar tregun për dymbëdhjetë. Koha mesatare e shitjes në Tiranë është 8.1 muaj dhe po zgjatet. Çdo muaj shtesë në treg është një sinjal negativ për blerësin e ardhshëm dhe një muaj kapitali që nuk punon.
Përjashtimi
Ka një rast ku këshilla përmbyset plotësisht: rinovimi i thellë me leverdi. Nëse ndërtesa është post-2009, strukturalisht e shëndoshë, dhe një ndërhyrje energjetike prej 250–350 €/m² e ngre nga klasa E në B, evidenca italiane sugjeron rreth 6% vlerë për çdo klasë të kapërcyer. Tri klasa mbi një bazë 2,000 €/m² janë rreth 360 €/m² vlerë e shtuar për një kosto 300 €/m².
Për stokun para-1990 kjo matematikë nuk funksionon: kostoja e rinovimit i afrohet vlerës së vetë ndërtesës, dhe problemi strukturor mbetet i pazgjidhur.
Tri pyetjet për pronarin
Ç’kam në dorë: banesë apo pretendim mbi tokën? Nëse nuk e di përgjigjen, nuk ke bazë për asnjë vendim.
Sa m² të rinj blen sot prona ime, dhe sa blinte pesë vjet më parë? Ky është i vetmi matës i vërtetë.
Nëse do të merrja sot paratë cash, a do ta bleja përsëri këtë apartament? Nëse jo, po e mban vetëm nga inercia, dhe inercia këtu kushton rreth 5.5% në vit.
