


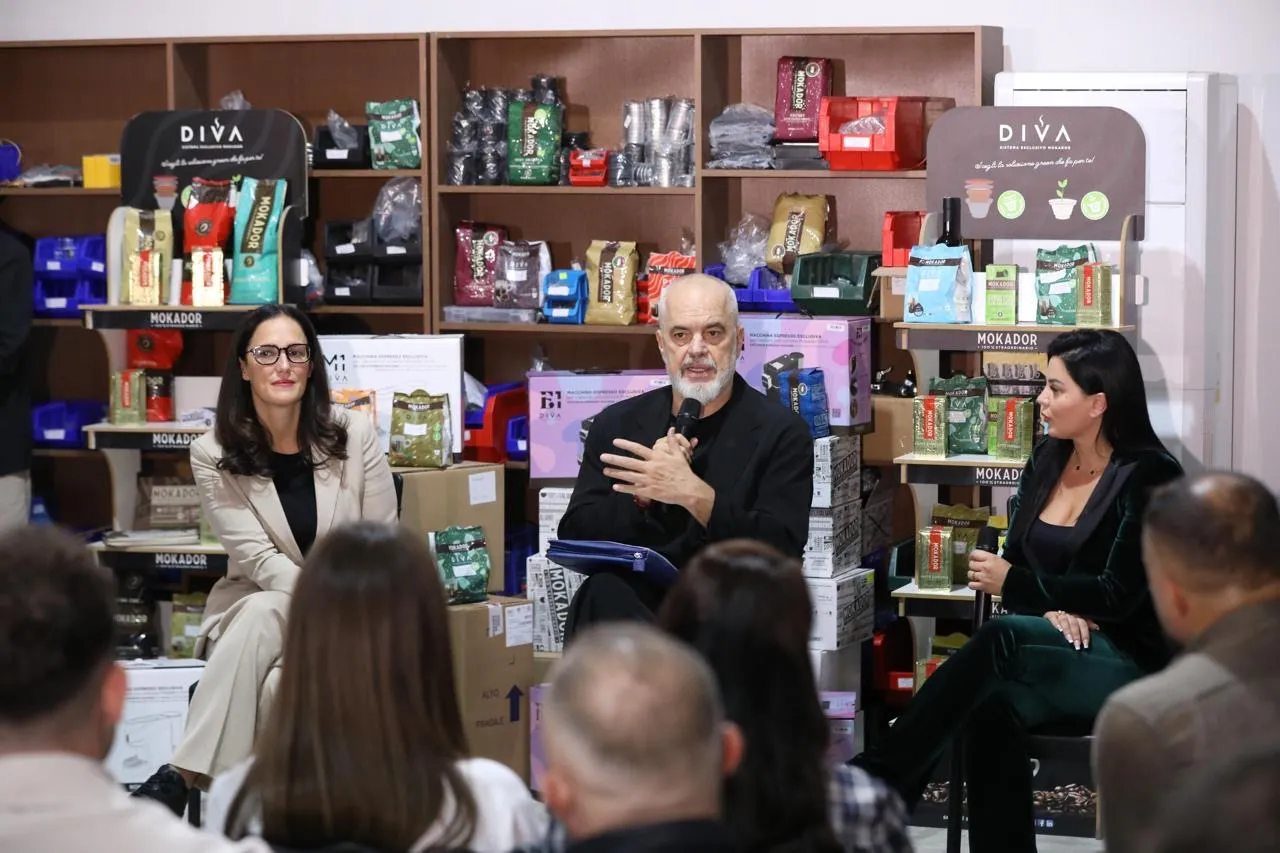
Programi “Dyfisho Sipërmarrjen Tënde” ka miratuar deri më 5 tetor 32 kredi me një vlerë totale prej rreth 5 milionë eurosh, ndërsa rreth 400 biznese ndodhen në proces aplikimi. Kryeministri Edi Rama deklaroi se financimi i skemës nuk do të kufizohet në fondin fillestar dhe se qeveria do të shtojë para sa herë që fondet në dispozicion të ezaurohen.
“Ne do të jemi pa limit në atë vlerë. Në momentin kur vlera e përcaktuar për ta hapur programin ezaurohet, ne do shtojmë prapë, do shtojmë prapë dhe do shtojmë prapë”, tha Rama gjatë një takimi me biznese të interesuara për skemën.
Sipas të dhënave të prezantuara prej tij, ritmi i miratimit të kredive është përshpejtuar gjatë javëve të fundit. Në gusht ishin miratuar 5 kredi, në shtator 20 të tjera, ndërsa vetëm në pesë ditët e para të tetorit janë miratuar 7 kredi. Në total, deri më 5 tetor, numri kishte arritur në 32, me financim prej rreth 5 milionë eurosh.
Programi u drejtohet bizneseve të vogla dhe të mesme ekzistuese që kërkojnë të investojnë dhe të zgjerojnë aktivitetin. Financimi mund të arrijë deri në 2 milionë euro për një biznes, me interes deri në 2%, afat shlyerjeje deri në 10 vjet dhe garanci shtetërore deri në 70%.
Rama theksoi se tavani prej 2 milionë eurosh nuk lidhet automatikisht me xhiron vjetore të kompanisë. Shuma përfundimtare që mund të marrë një biznes do të varet nga projekti, aftësia për të bindur bankën për qëndrueshmërinë e investimit dhe kapaciteti për shlyerjen e kredisë.
“Ti deri në 2 milionë euro mund t’i synosh. Pastaj natyrisht në diskutimin me bankën, banka mund të thotë: me sa kapacitet parashikoj që ti i ke për të ma kthyer, s’do të jap 2 milionë, do të jap 1 milion, do të jap 500 mijë”, tha Kryeministri.
Një element që qeveria synon ta diferencojë nga skemat e mëparshme të garancisë është ndërhyrja direkte në marrëdhënien mes bankave dhe aplikantëve. Sipas Ramës, Ministria e Ekonomisë dhe Inovacionit nuk do të kufizohet vetëm te vendosja e garancisë, por do të mbështesë bizneset kur aplikimet hasin pengesa gjatë shqyrtimit bankar.
Kjo konsiderohet veçanërisht e rëndësishme për bujqësinë dhe blegtorinë, ku bizneset gjatë takimit ngritën shqetësimin se bankat i konsiderojnë aktivitetet e tyre me risk të lartë.
“Ministria e Ekonomisë është në krahun tuaj”, u tha Rama sipërmarrësve, duke shtuar se për investimet në zonat rurale financimi përmes “Dyfisho Sipërmarrjen Tënde” mund të kombinohet edhe me programet e AZHBR-së.
Një tjetër pengesë e evidentuar është cilësia e planeve të biznesit. Qeveria ka arritur një marrëveshje me ekspertë të Kombeve të Bashkuara për të asistuar aplikantët në përgatitjen ose përmirësimin e tyre. Nëse banka e kthen një projekt për shkak të mangësive apo mungesës së qartësisë, ekspertët do të mund të punojnë me kompaninë për ta riformuluar atë. Kostoja e kësaj asistence do të mbulohet nga qeveria.
Programi nuk ka një afat përfundimtar aplikimi, sipas deklaratës së Kryeministrit. Rama u tha sipërmarrësve se vonesa në përgatitjen e dokumentacionit nuk i përjashton nga skema dhe se, nëse fondi fillestar konsumohet, qeveria synon ta rifinancojë atë.
Megjithatë, “Dyfisho Sipërmarrjen Tënde” nuk është një program për financimin e bizneseve që nisin nga zero. Aplikanti duhet të ketë një aktivitet ekzistues dhe të kërkojë financim për zgjerimin e tij.
“‘Dyfisho sipërmarrjen’ nuk do të thotë nga zero bëhu një. Do të thotë nga 1 bëhu 2”, tha Rama, duke sqaruar se kjo e përjashton, për shembull, një përfitues të “Paketës së Maleve” që ende nuk ka krijuar aktivitet ekonomik.
Nga ana sektoriale, skema është e hapur gjerësisht, por përjashton ndërtimin rezidencial dhe aktivitetet financiare. Rama sqaroi se përjashtimi për ndërtimin nuk përfshin investimet në godina që i shërbejnë drejtpërdrejt një aktiviteti ekonomik. Kështu, ndërtimi ose zgjerimi i një agroturizmi, bujtine, njësie agropërpunimi apo objekti industrial mund të financohet, ndërsa ndërtimi i apartamenteve apo zyrave për shitje jo.
Në program mund të përfshihen edhe kompanitë e teknologjisë, marketingut dhe aktiviteteve digjitale, megjithëse mungesa e aseteve fizike mund ta bëjë më të vështirë vlerësimin e tyre nga bankat. Sipas Ramës, vendimtare mbetet aftësia e kompanisë për të provuar se aktiviteti dhe projekti i financuar janë fitimprurës.
Ministrja e Ekonomisë dhe Inovacionit, Delina Ibrahimaj, sqaroi gjithashtu se nuk janë vendosur kufizime të posaçme për kategoritë e shpenzimeve brenda një projekti investimi. Shpenzimet për marketing dhe promovim, për shembull, mund të njihen kur janë pjesë e një plani më të gjerë investimi, por skema nuk synon financimin vetëm të një fushate promocionale.
Një nga sektorët ku programi shihet si mundësi për transformim është industria fason. Gjatë takimit, përfaqësues të sektorit ngritën problemin e aksesit të kufizuar në kredi për shkak të riskut që bankat i atribuojnë industrisë dhe efekteve të kursit të këmbimit.
Rama argumentoi se financimi duhet të përdoret për të kaluar gradualisht nga modeli tradicional fason, i mbështetur te kostoja e ulët e fuqisë punëtore dhe materialet e porositësit, drejt prodhimit me cikël të plotë dhe markës “Made in Albania”. Sipas tij, investimet në teknologji, dizajn, ambalazhim dhe marketing mund t’i ndihmojnë kompanitë të reduktojnë varësinë nga modeli tradicional i prodhimit.
Interesi për skemën po vjen ndërkohë nga një gamë e gjerë aktivitetesh. Në takimin me qeverinë morën pjesë sipërmarrës nga bujqësia dhe blegtoria, agroturizmi, turizmi, industria fason, teknologjia dhe automatizimi, riciklimi, prodhimi dhe marketingu.
Mesazhi i qeverisë është se programi synon pikërisht kompanitë që kanë kaluar fazën fillestare, kanë një aktivitet dhe treg të konsoliduar, por nuk arrijnë të realizojnë investimin e radhës për shkak të kostos së financimit ose mungesës së kolateralit.
Me garancinë shtetërore deri në 70% dhe interesin deri në 2%, qeveria synon të ulë një nga barrierat kryesore që bizneset e vogla dhe të mesme hasin në marrëdhëniet me sistemin bankar. Testi kryesor i programit, megjithatë, do të jetë ritmi me të cilin rreth 400 aplikimet aktualisht në proces do të shndërrohen në kredi dhe investime konkrete.
