


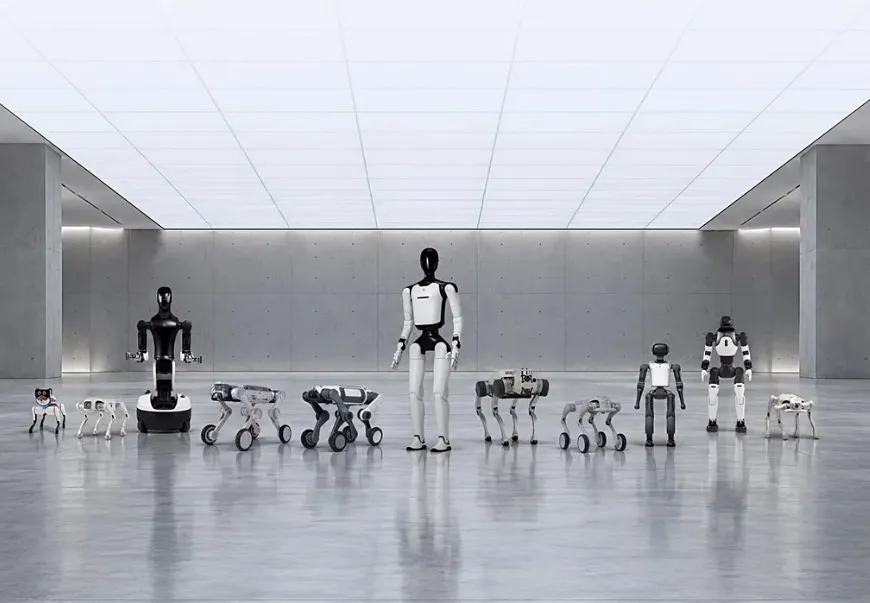
Shumica e kompanive që po ndërtojnë robotët e së ardhmes janë ende private, duke u lënë investitorëve të zakonshëm mundësi të kufizuara, si Tesla, grupet e diversifikuara industriale ose instrumente të reja si RoboStrategy, një fond i listuar në Nasdaq, aksionet e të cilit tregtohen me më shumë se dyfishin e vlerës së aktiveve të tij.
Kushdo që dëshiron të investojë në idenë se robotët do të marrin përsipër fabrikat, magazinat dhe shtëpitë, përballet me një fakt të sikletshëm: aksionet e kompanive të reja në qendër të këtij entuziazmi nuk mund të blihen në bursë.
Ajo që është e disponueshme për investitorët është një prodhues automjetesh që po vë bast të ardhmen e tij te robotët, grupe industriale për të cilat robotët përbëjnë vetëm një nga shumë aktivitetet e biznesit dhe një brez i ri fondesh të listuara që kërkojnë tarifa të konsiderueshme për t’u dhënë investitorëve akses.
Euronews shpjegon mundësitë që kanë aktualisht investitorët e zakonshëm për të investuar në robotikë dhe rreziqet që mbart secila prej tyre.
Blerja e aksioneve të Tesla-s për të investuar te robotët
Tesla është aktualisht një nga mënyrat më të dukshme për të investuar në këtë sektor. Siç tha Elon Musk vitin e kaluar, rreth 80% e vlerës së kompanisë do të vijë nga roboti i saj humanoid, Optimus, ndërsa robotaksitë i japin kompanisë edhe një tjetër lidhje me robotikën.
Megjithatë, blerja e aksioneve të Tesla-s sot do të thotë ende, në pjesën më të madhe, të investosh në një prodhues automjetesh. Aktiviteti automobilistik i kompanisë gjeneroi 20,5 miliardë dollarë (18,1 miliardë euro) nga 28,2 miliardë dollarë (24,9 miliardë euro) të ardhura në tremujorin e dytë të këtij viti, ose pothuajse 75%. Ndërkohë, Optimus ende nuk ka regjistruar shitje.
“Deri në fund të vitit të ardhshëm, mendoj se do të shesim robotë humanoidë për publikun”, deklaroi Musk në Forumin Ekonomik Botëror në Davos në janar.
Që atëherë, Tesla ka nisur prodhimin e robotit në fabrikën e saj në Fremont të Kalifornisë, por Musk ka paralajmëruar se “prodhimi i Optimus do të jetë jashtëzakonisht i ngadaltë në fillim, pasi gjithçka është e re. Kjo nuk është si të prodhosh një makinë”.
“Shumë investitorë të Tesla-s i zotërojnë aksionet për të pasur akses te aftësitë sipërmarrëse të Elon Musk. Shitjet e automjeteve mbajnë kompaninë në këmbë dhe ndihmojnë në financimin e ideve më të guximshme, përfshirë robotikën”, shpjegoi për Euronews Dan Coatsworth, drejtues i tregjeve në platformën britanike të investimeve AJ Bell.
Megjithatë, kjo ambicie nuk është e lirë.
“Prodhuesit evropianë të automjeteve zakonisht tregtohen me më pak se 10 herë fitimet e parashikuara. Në të kundërt, Tesla tregtohet me 165 herë fitimet e parashikuara. Kjo tregon se një pjesë e madhe e potencialit të ardhshëm është përfshirë tashmë në çmimin e aksioneve dhe investitorët duhet të paguajnë shtrenjtë për të”, tha Coatsworth.
Shumica e robotëve nuk janë humanoidë
Robotët humanoidë tërheqin vëmendje shumë më të madhe sesa pesha që kanë realisht në treg.
Rreth 7 000 robotë humanoidë u shitën në mbarë botën vitin e kaluar për përdorim industrial dhe profesional, krahasuar me 603 000 robotë industrialë të instaluar në mbarë botën, sipas Federatës Ndërkombëtare të Robotikës (IFR).
Edhe kompanitë kryesuese në industrinë e robotikës nuk ofrojnë domosdoshmërisht një mundësi të pastër investimi.
Robotët përbënin 44% të shitjeve të kompanisë japoneze Fanuc në vitin që përfundoi në mars, ndërsa përbënin vetëm 7% deri në 10% të të ardhurave të grupit zvicerano-suedez ABB gjatë dy viteve të fundit.
Për më tepër, në vend që ta listonte veçmas divizionin e saj të robotikës, siç ishte planifikuar fillimisht, ABB ra dakord ta shiste atë te kompania japoneze SoftBank për 5,4 miliardë dollarë (4,7 miliardë euro).
Kompania gjermane KUKA u largua nga bursa në vitin 2022, pasi prodhuesi kinez i pajisjeve elektroshtëpiake Midea mori kontrollin e plotë të saj.
Ndërkohë, Siemens prodhon programet kompjuterike dhe kontrolluesit që përdoren për të menaxhuar fabrikat e automatizuara, dhe jo vetë robotët.
Një fond i listuar me investime në kompanitë private të robotikës
Asnjë nga mundësitë e përmendura më sipër nuk u jep investitorëve një pjesë të drejtpërdrejtë në kompanitë e reja të robotikës. Pikërisht këtë boshllëk synon të mbushë RoboStrategy.
Fondi, i cili filloi të tregtohej në Nasdaq në maj me simbolin BOT, zotëron pjesë në kompani private të robotikës dhe ka aksione të tregtueshme në bursë. Kjo do të thotë se kushdo që ka një llogari investimi mund të blejë një pjesë të investimeve të fondit.
Kompanitë e njohura të reja të robotikës, si Figure AI, Dyna Robotics dhe Apptronik, secila përbënte afërsisht një të pestën e aktiveve neto të fondit në qershor.
Fondi drejtohet nga Andrew Kang, bashkëthemelues i kompanisë së investimeve në kriptomonedha Mechanism Capital, i cili shkroi në X në maj se kur kishte shqyrtuar për herë të parë robotikën dy vjet më parë, “shumica e kapitalistëve sipërmarrës me të cilët u konsultova rekomandonin të mos investohej në këtë sektor”.
Qëndrimi i tregut ka ndryshuar me shpejtësi që atëherë.
Kompanitë e reja të robotikës kishin siguruar 18,8 miliardë dollarë (16,6 miliardë euro) financime deri në mesin e qershorit të këtij viti, më shumë se gjatë gjithë vitit rekord 2025, sipas platformës së të dhënave Crunchbase, e cila gjurmon informacionet për kompanitë private dhe publike, përfshirë raundet e financimit të kompanive të reja.
Instrumente si RoboStrategy ekzistojnë sepse kompanitë po qëndrojnë private për periudha gjithnjë e më të gjata.
Kompania mediane amerikane e teknologjisë që u listua në bursë në vitin 2025 ishte 12 vjeç, krahasuar me vetëm katër vjet në vitin 1999, sipas profesorit të Universitetit të Floridës, Jay Ritter, i njohur si “Zoti IPO” për shkak të më shumë se 40 viteve të kërkimeve të tij mbi ofertat publike fillestare.
Në Shtetet e Bashkuara, investimet në kompanitë private janë kryesisht të rezervuara për investitorët e pasur, të cilët plotësojnë kriteret për t’u konsideruar “investitorë të akredituar”. Paul Atkins, kryetar i Komisionit të Letrave me Vlerë dhe Bursave të SHBA-së, tha në mars se ky lloj aksesi “nuk duhet të rezervohet vetëm për ata që plotësojnë një prag të caktuar pasurie ose konsiderohen mjaftueshëm të sofistikuar”.
Megjithatë, edhe për këto fonde të reja, aksesi ka një kosto.
Aksionet e RoboStrategy u hapën me 27,34 dollarë të premten, rreth 2,4 herë më shumë se vlera neto e aktiveve prej 11,35 dollarësh për aksion në fund të gushtit. Aksionet e fondit arritën një rekord prej 59 dollarësh në maj.
“Është një prim i mungesës, i cili mund të ndodhë në një sektor investimi shumë të kërkuar […] investitorët mund të mendojnë se ia vlen të paguajnë një çmim më të lartë për të investuar në RoboStrategy, nëse kjo u jep mundësinë të kenë akses të hershëm në kompanitë që mund të bëhen liderët e tregut nesër”, shpjegoi Coatsworth për Euronews.
Ky prim mund të zhduket shpejt.
Për shembull, blerësit në fillim të korrikut paguanin pothuajse katër herë vlerën e aktiveve themelore dhe që atëherë kanë humbur rreth një të katërtën e parave të tyre, edhe pse vlera neto e aktiveve për aksion u rrit me 27% gjatë së njëjtës periudhë.
Investitorët paguajnë gjithashtu një tarifë menaxhimi vjetore prej 2,5%, ndërsa shpenzimet totale vjetore janë pothuajse 4%. Për më tepër, investimet private të fondit vlerësohen mbi bazën e vlerësimeve dhe jo të çmimeve reale të tregut.
“Një investim në RoboStrategy është spekulativ dhe përfshin një nivel të lartë rreziku, duke përfshirë mundësinë e humbjes së të gjithë investimit tuaj”, paralajmëron fondi në faqen e tij të internetit.
Ekziston një precedent për investitorët që kanë pësuar humbje të mëdha kur primi i një fondi bie.
Destiny Tech100, një fond që zotëron pjesë në kompani private si SpaceX dhe OpenAI, u tregtua me një prim prej rreth 2 000% ndaj vlerës së aktiveve të tij brenda dy javësh nga listimi në Bursën e Nju-Jorkut në vitin 2024. Aksionet e tij u mbyllën me 99,79 dollarë më 8 prill të atij viti, por deri më 12 prill kishin rënë në 29 dollarë – një rënie prej rreth 71% në vetëm katër ditë.
“Është e rëndësishme që investitorët të dinë se për çfarë po paguajnë dhe të kuptojnë kur po paguajnë më shumë sesa vlera reale e aktiveve”, paralajmëroi Coatsworth.
ETF-të e robotikës
Fondet e tregtueshme në bursë (ETF) përgjithësisht tregtohen më pranë vlerës së tyre neto të aktiveve, megjithëse ato zakonisht zotërojnë aksione të kompanive të listuara në bursë.
Për shembull, ETF-ja e robotikës humanoide e Roundhill kishte Tesla-n, prodhuesin kinez të robotëve UBTech dhe kompaninë Hyundai ndër investimet e saj më të mëdha në fund të qershorit.
“Ka disa ETF të robotikës në treg që tregtohen me vlerën neto të aktiveve, që do të thotë se investitorët nuk duhet të kënaqen me opsionin e parë që gjejnë”, tha Coatsworth.
Edhe kur një prodhues robotësh listohet në bursë, investimi në të mund të jetë i paarritshëm.
Për shembull, kompania kineze Unitree u rrit me 460% në ditën e debutimit në gusht në tregun STAR të Shangait, i fokusuar te kompanitë e teknologjisë, ku investitorët e huaj zakonisht kanë nevojë për një licencë të veçantë për të blerë aksione të kompanive të sapolistuara.
Derisa më shumë prej kompanive kryesuese të këtij sektori të dalin në bursë, investitorët që duan një investim të drejtpërdrejtë në robotikë do të duhet të paguajnë për të në një mënyrë ose në një tjetër: përmes një prodhuesi automjetesh, një konglomerati industrial ose duke paguar një prim./Përshtati nga Euronews, ekofin.al
