


Stoku i detyrimeve tatimore të papaguara në Shqipëri ka shënuar një rritje të ndjeshme gjatë vitit 2025, duke reflektuar një përkeqësim të disiplinës fiskale, por edhe sfida të vazhdueshme në mbledhjen e borxhit të akumuluar ndër vite. Sipas të dhënave të Administratës Tatimore, detyrimet e papaguara në afat arritën në 194.4 miliardë lekë në fund të vitit 2025, ose mbi 2 miliardë euro, nga 162.5 miliardë lekë në fillim të vitit, duke regjistruar një rritje neto prej 31.9 miliardë lekësh, ose rreth 19.6%. Krahasuar me vitin paraardhës, stoku është zgjeruar me rreth 24.6 miliardë lekë, duke sinjalizuar një trend në rritje të borxhit fiskal.
Një element i rëndësishëm në këtë stok është edhe komponenti në proces gjyqësor, i cili arrin në 13.15 miliardë lekë, ose 6.8% të totalit, duke reflektuar një pjesë të konsiderueshme të detyrimeve që mbeten të bllokuara në procese ligjore dhe jashtë arkëtimit të menjëhershëm. Gjatë vitit 2025, Administrata Tatimore ka arritur të pakësojë rreth 34.6 miliardë lekë detyrime, përmes arkëtimeve dhe sistemimeve, por kjo nuk ka qenë e mjaftueshme për të kompensuar rritjen e stokut.
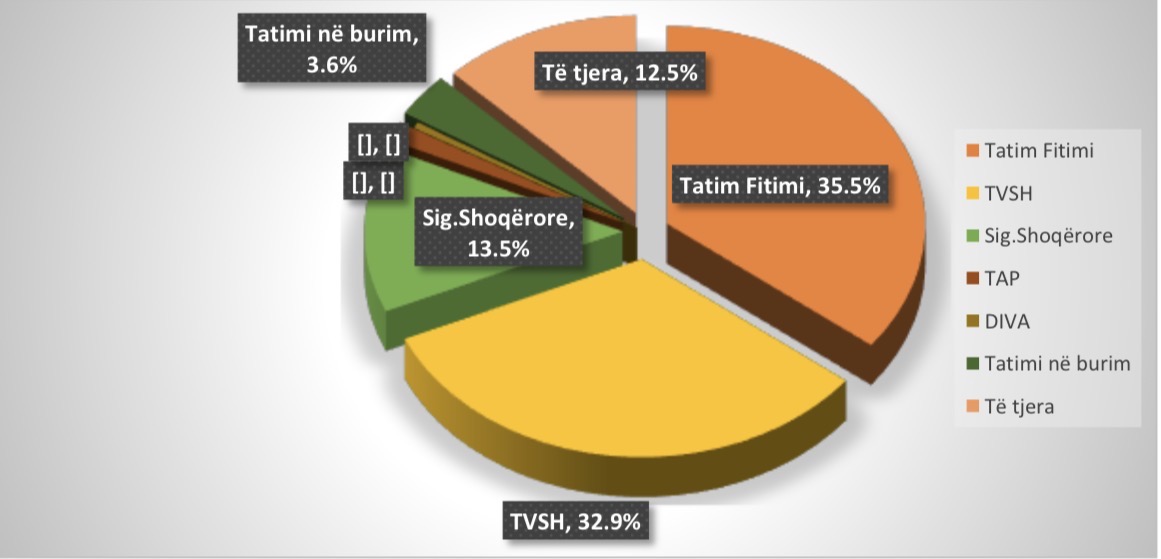
Struktura e detyrimeve tregon se 60% e tyre përbëhen nga principali, ndërsa 40% nga penalitete dhe kamatëvonesa, një tregues i qartë i zgjatjes në kohë të borxhit dhe akumulimit të kostove shtesë për tatimpaguesit. Sipas llojit të tatimit, pesha më e madhe mbahet nga Tatim Fitimi, me 35.5% të totalit (68.97 miliardë lekë), i ndjekur nga TVSH me 32.9% (63.89 miliardë lekë) dhe Sigurimet Shoqërore dhe Shëndetësore me 13.5% (26.29 miliardë lekë). Zërat e tjerë, përfshirë tatimin në burim, TAP dhe DIVA, zënë një pjesë më të vogël të stokut.
Rritja më e fortë gjatë vitit është regjistruar pikërisht tek Tatim Fitimi, me një shtesë prej 21.8 miliardë lekësh, duke reflektuar vështirësi të bizneseve në përmbushjen e detyrimeve fiskale, ndërsa edhe TVSH ka kontribuar ndjeshëm me një rritje prej 6.7 miliardë lekësh. Ky konfigurim tregon se borxhi fiskal lidhet kryesisht me aktivitetin ekonomik të ndërmarrjeve dhe me flukset e tyre të likuiditetit.
Një tjetër tregues shqetësues lidhet me moshën e borxhit. Vetëm një pjesë relativisht e vogël e detyrimeve është e re, ndërsa pjesa dërrmuese është e vjetër: rreth 60% e stokut i përket detyrimeve mbi 5 vite, ku 36.6% janë nga 5–10 vite dhe 23.8% mbi 10 vite. Kjo tregon një stok të trashëguar dhe me probabilitet të ulët arkëtimi, duke e bërë menaxhimin e tij më kompleks.
Analiza sipas statusit të tatimpaguesve evidenton gjithashtu një problem strukturor: 66% e vlerës së borxhit i përket tatimpaguesve pasivë, ndërsa vetëm 34% lidhet me tatimpagues aktivë. Kjo do të thotë se pjesa më e madhe e detyrimeve është e lidhur me subjekte që nuk janë më funksionale, duke e kufizuar ndjeshëm potencialin real të mbledhjes.
Ligji për Paqen Fiskale dhe faljen e detyrimeve të prapambetura pritet të japë efekt në uljen e ndjeshme të borxhit tatimor, por deri në zbatimin e tij, Administrata Tatimore duhet të marrë masa për përmirësimin e mbledhjes, duke u fokusuar në analizën e riskut, ndjekjen e detyrimeve të reja dhe nxitjen e vetëdeklarimit. /ekofin.al
