


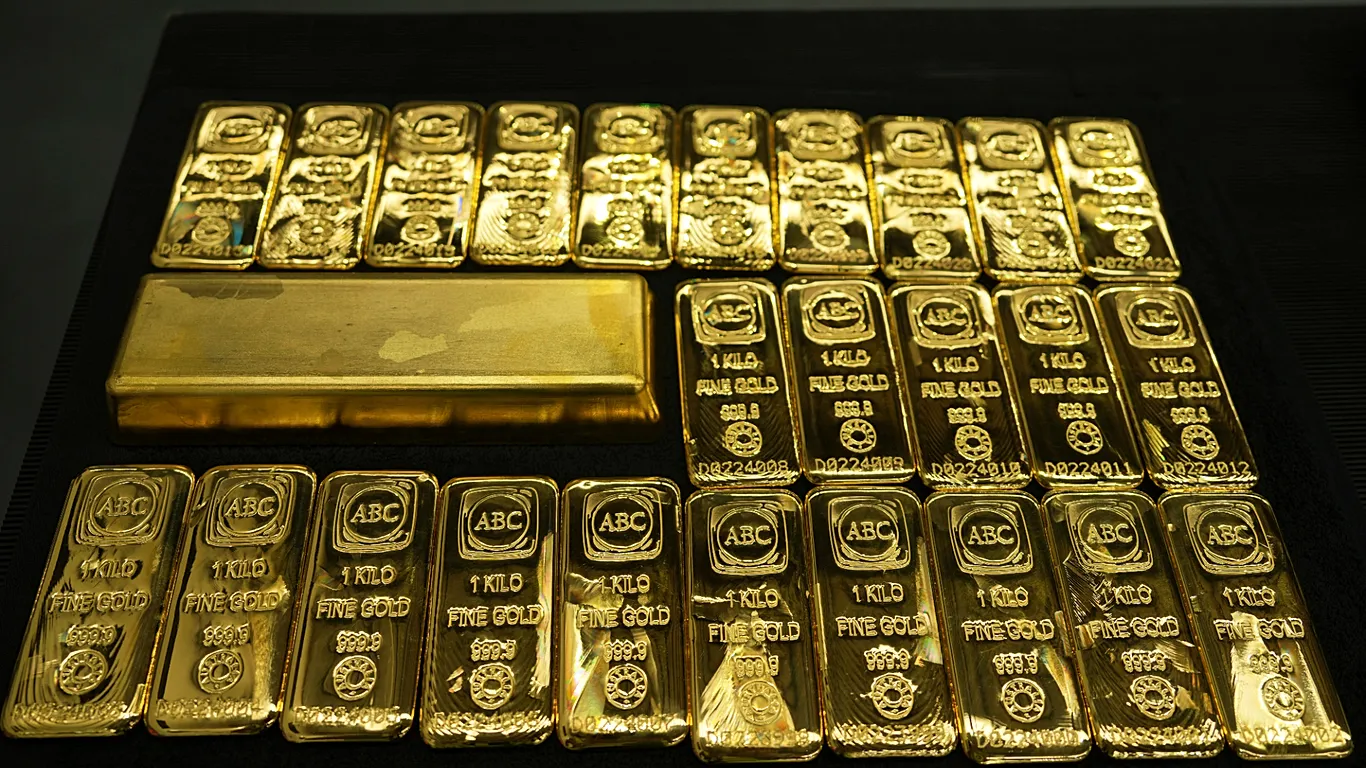
Ari u rrit me mbi 60% në vitin 2025, i nxitur nga rreziqet gjeopolitike, ulja e normave të interesit dhe kërkesa e bankave qendrore. Shumë ekspertë shohin potencial të mëtejshëm rritjeje në 2026, me rolin e arit si aset i sigurt që mbetet i pandryshuar.
Pas një viti 2025 historik, ku ari u rrit me mbi 60% dhe theu më shumë se 50 rekorde të reja, investitorët po pyesin nëse metali i çmuar mund të vazhdojë këtë trajektore edhe në 2026. Megjithëse ka kryesuar klasat kryesore të aktiveve për performancën vjetore deri tani, duke e vendosur në rrugën drejt vitit më të mirë që prej 1979-s, ekspertët mendojnë se ari mund të ketë ende hapësirë për rritje vitin e ardhshëm. Të tjerë paralajmërojnë se rreziqet mbeten.
Ndryshe nga vitet e mëparshme kur një ngjarje e vetme diktonte lëvizjen e arit, këtë vit kanë vepruar shumë faktorë. Blerjet e qëndrueshme të bankave qendrore, tensionet e vazhdueshme gjeopolitike, pasiguria e lartë tregtare, normat më të ulëta të interesit dhe dobësimi i dollarit amerikan u ndërthurën për të rritur kërkesën për ar si aset i sigurt. Sipas raportit më të fundit të Këshillit Botëror të Arit (WGC), tensionet gjeopolitike kontribuan rreth 12 pikë përqindjeje në performancën e këtij viti, ndërsa dobësimi i dollarit dhe ulja e lehtë e normave të interesit shtuan edhe 10 të tjera. Momenti i tregut dhe pozicionimi i investitorëve llogariten për nëntë pikë, ndërsa zgjerimi ekonomik për rreth 10. Bankat qendrore vazhduan gjithashtu të blejnë në mënyrë agresive, duke mbajtur kërkesën e sektorit zyrtar shumë mbi normat para-pandemike.
Parashikimet e Këshillit Botëror të Arit
WGC pret që shumë nga forcat që fuqizuan rritjen e jashtëzakonshme të arit në 2025 të mbeten të rëndësishme edhe në 2026. Megjithatë, pika e nisjes tani është ndryshe. Ndryshe nga fillimi i vitit 2025, çmimet aktuale të arit tashmë kanë reflektuar atë që WGC e përshkruan si “konsensusi makro”: pritshmëritë për rritje të qëndrueshme globale, ulje të moderuara të normave amerikane dhe një dollar kryesisht stabil.
Në këtë mjedis, Këshilli vëren se ari duket i vlerësuar drejt. Normat reale të interesit nuk janë më në rënie të ndjeshme, kostot e oportunitetit janë neutrale dhe momenti i fortë pozitiv i vitit 2025 ka filluar të zbehet. Oreksi i investitorëve për rrezik mbetet i balancuar, jo i anuar fort drejt kujdesit apo entuziazmit.
Si rezultat, në skenarin bazë, WGC parashikon që ari të tregtohet në një diapazon të ngushtë në 2026, me performancë të kufizuar ndërmjet –5% dhe +5%. Por panorama është larg së qenit e qartë, pasi tre skenarë alternativë mund të sjellin një rrugë tjetër.
Në një “rrëshqitje të lehtë ekonomike” — e karakterizuar nga rritja më e zbutur dhe ulje të tjera të normave nga Fed — ari mund të rritet me 5% deri 15% ndërsa investitorët zhvendosen drejt aseteve mbrojtëse, duke zgjatur fitimet e vitit 2025.
Në një ngadalësim më të thellë ekonomik, ose “spiralë krize”, ari mund të ngjitet me 15% deri 30%, i nxitur nga lehtësimi më agresiv monetar, rënia e rendimenteve të Thesarit dhe flukset e forta drejt aseteve të sigurta.
Në të kundërt, nëse politikat e administratës Trump arrijnë të ringjallin rritjen, një rikthim i inflacionit do të shtynte lart rendimentet dhe dollarin, duke ulur tërheqjen e arit. Në këtë skenar negativ, ari mund të bjerë me 5% deri 20%, sidomos nëse investitorët ripozicionohen dhe kërkesa e bankave qendrore dobësohet.
Parashikimet nga Wall Street
Pavarësisht tonit më të kujdesshëm të WGC, bankat e mëdha të investimeve vazhdojnë të parashikojnë rritje të mëtejshme të arit në 2026. J.P. Morgan Private Bank parashikon që çmimet mund të arrijnë 5,200–5,300 dollarë për onz, duke cituar kërkesën e fortë dhe të qëndrueshme si shtytës kyç. Goldman Sachs pret që ari të arrijë rreth 4,900 dollarë deri në fund të vitit të ardhshëm, i mbështetur nga blerjet e vazhdueshme të bankave qendrore.
Deutsche Bank jep një interval të gjerë prej 3,950–4,950 dollarësh, me një skenar bazë rreth 4,450, ndërsa Morgan Stanley parashikon çmime më pranë 4,500 dollarëve, megjithëse paralajmëron për volatilitet afatshkurtër.
Optimismi mbështetet nga akumulimi i vazhdueshëm i arit nga bankat qendrore, veçanërisht në tregjet në zhvillim, si dhe nga vlerësimi se shumë investitorë institucionalë mbeten të nënekspozuar ndaj arit. Potenciali për norma reale më të ulëta, së bashku me rreziqet makro globale, e mban arin tërheqës si mburojë portofoli.
Megjithatë, disa rreziqe mund të kufizojnë rritjen. Një rimëkëmbje më e fortë se pritshmëritë e ekonomisë amerikane ose rritja e inflacionit mund ta detyrojë Rezervën Federale të vonojë ose të ndryshojë kursin e uljeve të normave, duke rritur normat reale dhe dollarin – dy kundërerë klasike për arin. Një ngadalësim i flukseve të ETF-ve apo blerjeve të bankave qendrore mund të dobësojë kërkesën, ndërsa rritja e riciklimit, veçanërisht në Indi ku ari përdoret si kolateral, mund të rrisë ofertën dhe të ushtrojë presion mbi çmimet.
Një rrugë konstruktive përpara
Megjithëse një përsëritje e rritjes së jashtëzakonshme prej 60% të vitit 2025 duket e pamundur, ari hyn në vitin 2026 me një bazë të fortë. Faktorët themelorë si pasiguria makroekonomike, diversifikimi i bankave qendrore dhe roli i arit si mbrojtje ndaj volatilitetit mbeten të paprekur. Në një botë gjithnjë e më të karakterizuar nga paparashikueshmëria, ari vazhdon t’u ofrojë investitorëve jo vetëm kthime, por qëndrueshmëri. Metali mund të mos jetë më në fazat e hershme të një ralli, por roli i tij si ankorë strategjike në kohë të pasigurta është larg së qenë i zbehur./Përshtati nga Euronews, ekofin.al
