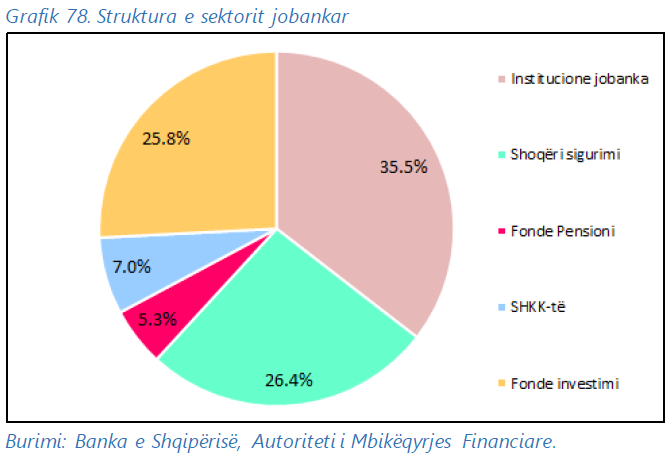
Sektori jobankar në Shqipëri vijoi të zgjerojë aktivitetin gjatë gjysmës së parë të vitit 2025, duke rritur peshën e tij si në raport me sistemin financiar, ashtu edhe me PBB-në e vendit. Kontributin kryesor në këtë ecuri e dhanë shoqëritë e sigurimit dhe fondet e investimit, ndërsa institucionet financiare jobanka (IFJB) mbetën segmenti më i madh dhe më dinamik i sektorit.
Në treg operojnë 39 IFJB, me aktivitet të përqendruar kryesisht në kreditim, qira financiare dhe faktoring. Totali i aktiveve të tyre arriti në 77 miliardë lekë, duke u rritur me 2 miliardë lekë gjatë periudhës, ndërsa cilësia e portofolit shënoi një përmirësim të lehtë: raporti i kredive me probleme zbriti në 12%, nga 12.2% më parë. Rreth 61% e stokut të kredisë i përket individëve, ndërsa pjesa tjetër bizneseve, me përqendrim në ndërtim, pasuri të paluajtshme dhe tregti. IFJB-të mbyllën periudhën me rezultat financiar pozitiv prej 3 miliardë lekësh, duke treguar stabilitet dhe kapitalizim të lartë, me 75% të kapitalit të tyre të paguar që mbetet vendas.
Institucionet e pagesave dhe parasë elektronike (IPE) regjistruan një tkurrje të aktiveve me rreth 12 miliardë lekë, duke zbritur në 30 miliardë lekë, si pasojë e uljes së depozitave dhe llogarive bankare. Megjithatë, ato mbetën fitimprurëse, me një rezultat financiar prej 1 miliard lekësh.
Shoqëritë e kursim-kreditit (SHKK) shënuan rritje të aktiveve, por raporti i kredive me probleme u ngjit lehtë në 5% nga 4.8%. Financimi i tyre mbetet i përqendruar te bujqësia (26%) dhe tregtia (12%). Në anën tjetër, shoqëritë e sigurimit dhe fondet e investimit e pensionit zgjeruan aktivitetin falë rritjes së primeve të shkruara bruto dhe investimeve në letrat e borxhit të qeverisë.
Aktiviteti i sektorit jobankar dominohet nga kredia dhe letrat me vlerë të borxhit, të cilat zënë përkatësisht 27% dhe 28% të aktiveve, ndërsa monedhat dhe depozitat zënë 21%. Ky raport ndryshon sipas segmenteve: fondet e investimit i mbajnë 83% të aktiveve në letra me vlerë të borxhit, duke i bërë ato ndërmjetës kryesorë për financimin e borxhit publik; IFJB-të e orientuara në kreditim mbajnë rreth 50% të aktiveve në hua, duke reflektuar rolin e tyre si burim direkt financimi për individët dhe bizneset.
Shoqëritë e sigurimit dhe fondet e pensionit kanë shpërndarjen më të diversifikuar: 35% në monedha e depozita, 27% në letra borxhi dhe nga 13% secila në sigurime/pensione dhe investime në fonde. /ekofin.al