Në fund të vitit 2024, në sistemin financiar shqiptar vepronin 24 subjekte financiare jobanka. Gjatë këtij viti nuk pati licenca të reja, ndërkohë që u revokuan licencat për “MCA” dhe “Final”.
Totali i aktiveve të SFJB-ve që ushtrojnë veprimtari kreditimi arriti në 75.1 miliardë lekë, duke shënuar një rritje prej 17% krahasuar me një vit më parë dhe duke zënë 3.47% të totalit të aktiveve të sistemit bankar. Kjo tregon një rol ende modest në krahasim me bankat, por me një prirje në rritje të vazhdueshme.
Struktura e aktiveve të SFJB-ve është e orientuar dukshëm drejt veprimtarive të kredisë: 70% e aktiveve përfaqësohen nga portofoli i kredisë, 16% nga aktive likuide, 7% nga të tjera të arkëtueshme dhe 4% janë mjete të tjera, përfshirë mjete të qëndrueshme.
Burimet parësore të financimit për SFJB-të që ushtrojnë veprimtaritë e kreditimit janë huamarrjet (66% e pasivit) dhe kapitali i tyre (28%). Huamarrja përmes emetimit të titujve zë vetëm 0.8%. Sa i përket origjinës së huamarrjeve, balanca anon lehtë nga jorezidentët me 51%.
Tri subjektet me ndikimin më të madh në totalin e aktiveve janë: Fondi Besa (26%) NOA (22%) dhe Iutecredit Albania (11%).
Këto institucione, së bashku me të tjera, ofrojnë një gamë të gjerë shërbimesh përtej mikrokredisë, si qira financiare, faktoring, blerje kredie me probleme, shërbime këshillimi, këmbim valutor dhe shërbime për garantime financiare.
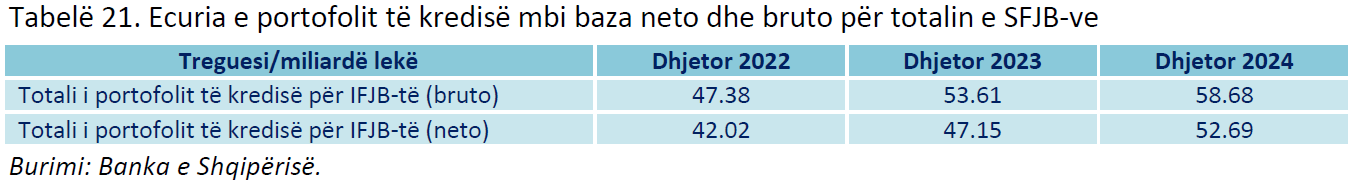
Në fund të vitit 2024, portofoli i kredisë bruto për SFJB-të arrin në 58.7 miliardë lekë, duke njohur një rritje prej 5 miliardë lekësh (ose 9.5%) krahasuar me vitin paraardhës. Portofoli i kredisë bruto të SFJB-ve arrin në 6.76% të totalit të kredisë së sistemit bankar, duke regjistruar një rënie prej 0.49 p.p. krahasuar me vitin paraardhës.
Pjesa më e madhe e portofolit të kredisë së SFJB-ve mbahet nga subjektet e kredidhënies dhe mikrokredisë (78%). Më pas renditet portofoli i qirasë financiare (21%), ndërsa pesha e portofolit faktoring mbetet më pak se 1%. Aktiviteti me rritjen më të lartë gjatë vitit 2024 ka qenë kredidhënia, me 2.9 miliardë lekë. Efekti kryesor në rritjen e portofolit të kredisë së SFJB-ve vjen nga subjekti NOA.
Sipas të dhënave zyrtare nga Banka e Shqipërisë, në vitin 2024, subjektet jobanka kanë gjeneruar një rezultat pozitiv neto prej 5.51 miliardë lekësh. Krahasuar me vitin paraardhës, vërehet një rritje prej 0.56 mld lekësh, pjesa më e madhe e së cilës gjenerohet nga subjektet NOA, Kredo Finance dhe AK Invest.
Kthimi mesatar nga aktivet për SFJB-të që ushtrojnë veprimtaritë e kreditimit arrin në 7.3% (kundrejt 7.7% në vitin 2023), ndërsa kthimi mesatar nga kapitali arrin në 39% (kundrejt 37.4% në vitin 2023)./ekofin.al