Pandemia e COVID-19 dhe kriza e kostos së jetesës në vitin 2022 kanë çuar në ndryshime të rëndësishme në tendencat fiskale në të gjithë rajonin e Evropës dhe Azisë Qendrore (ECA).
Sipas raportit të Bankës Botërore, pesë vjet pas fillimit të pandemisë, qëndrimet fiskale janë më të zbutura dhe borxhi i qeverisë është ngritur, pavarësisht rritjes më të fortë dhe inflacionit më të lartë gjatë viteve 2021–2024 sesa në dekadën para pandemisë.
Përkeqësimi i matjeve fiskale pasqyron tërheqjen e vetme të pjesshme të shpenzimeve të lidhura me COVID-19 në vitin 2020, si dhe mbështetje shtesë fiskale për familjet dhe bizneset për të përballuar krizën e kostos së jetesës të shkaktuar nga rritja e inflacionit në 2022-2023.
Shumë vende kanë qenë të ngadalta për t’i hequr këto masa, pavarësisht nga normalizimi i inflacionit dhe rritja e të ardhurave reale.
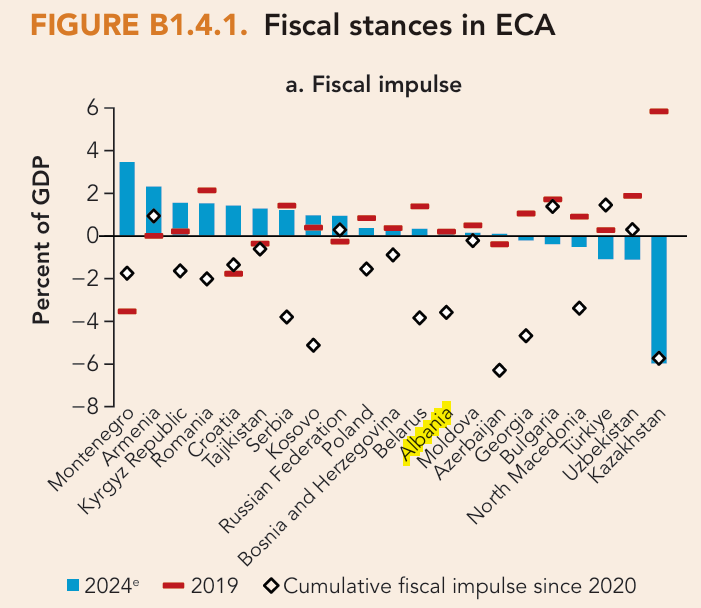
Krahasuar me vitin 2019, në vitin 2024, politika fiskale ka qenë më akomoduese në të gjitha vendet e ECA-s, përveç Shqipërisë, Bjellorusisë, Kazakistanit dhe Kosovës. Impulsi fiskal mesatar ishte modest në më pak se 1 për qind të prodhimit të brendshëm bruto (PBB), por me një divergjencë të madhe midis vendeve.
Zgjerimi ishte më i madh në Rusi dhe Ukrainë (mes një rritje të shpenzimeve të lidhura me mbrojtjen), por gjithashtu i madh në Armeni, Bosnjë dhe Hercegovinë, Kroaci dhe Poloni.
Që nga viti 2020, të gjitha, përveç pesë vendeve, kanë shtrënguar politikat fiskale, me impulsin fiskal kumulativ mesatar në 1.5 për qind të PBB-së, por kjo ishte ende e pamjaftueshme për të rikthyer stimulin e lidhur me COVID-19. Armenia, Bullgaria, Rusia, Turqia dhe Uzbekistani kanë zbutur politikën fiskale që nga viti 2020.
Zhvillimet e favorshme makroekonomike kanë ndihmuar në frenimin e borxhit të qeverisë në shumë vende. Pas rritjes në 51 përqind të PBB-së në vitin 2020, borxhi ra në rreth 40 përqind deri në vitin 2024, i nxitur nga rritja më e fortë dhe një rritje e inflacionit.
Nga viti 2021 deri në vitin 2024, PBB-ja mesatare u rrit me 4 përqind në vit, ndërsa inflacioni u dyfishua në mbi 8 përqind. Si rezultat, PBB-ja nominale u rrit me 64 për qind, duke ulur vlerën reale të borxhit të qeverisë, veçanërisht në Rusi, Turqi, Ukrainë dhe pjesën më të madhe të Azisë Qendrore.
Në të kundërt, rritja reale e PBB-së ndihmoi në uljen e borxhit në Armeni, Kroaci, Gjeorgji dhe Taxhikistan. Megjithatë, rreth 60 për qind e vendeve në ECA kanë raporte më të larta të borxhit qeveritar ndaj PBB-së sot sesa në vitin 2019.
Në gjashtë vende, borxhi i qeverisë tejkalon 50 për qind të PBB-së, duke përfshirë Maqedoninë e Veriut, Poloninë dhe Rumaninë, ku borxhi i qeverisë u rrit mesatarisht me rreth 14 për qind të PBB-së që nga viti 2019.
Qëndrueshmëria e financave publike varet jo vetëm nga nivelet e borxhit dhe deficitit, por edhe nga hapësira fiskale e disponueshme, e cila formësohet nga kapaciteti i një vendi gjenerues të të ardhurave dhe mbartëse të borxhit.
Kapaciteti i lartë i të ardhurave lejon shpenzime më të mëdha diskrecionale dhe investuese, duke siguruar një tampon për shpenzimet e paparashikuara dhe duke nxitur rritjen. Për më tepër, aftësia e një vendi për të rritur financimin brenda dhe jashtë vendit me kosto të arsyeshme është thelbësore për qëndrueshmërinë fiskale dhe e ndikuar nga madhësia e tregjeve financiare vendase dhe vlerësimi i kredisë së sovranit.
Tregjet më të thella financiare të brendshme lejojnë huamarrje më të madhe të qeverisë pa penguar huadhënien dhe investimet private. Qasja në tregjet e huaja ndihmon në diversifikimin e financimit kur burimet e brendshme janë të kufizuara.
Vendet me kërkesë më të lartë për para dhe nivele më të mira krediti – si ato në Evropën Qendrore dhe Azerbajxhani, Kazakistan dhe Serbia– kanë më shumë hapësirë fiskale dhe mund të mbajnë borxh më të madh.
Në të kundërt, vendet me të ardhura të ulëta, tregje të cekëta dhe akses të kufizuar në kapitalin e huaj – si ato në Evropën Lindore dhe Azinë Qendrore – përballen me hapësirë më të shtrënguar fiskale, me Bjellorusinë, Bosnjë dhe Hercegovinën, Moldavinë, Maqedoninë e Veriut dhe, në një masë më të vogël, Gjeorgjinë, që janë më të ekspozuara për shkak të borxhit më të lartë të jashtëm dhe afatshkurtër./ekofin.al