


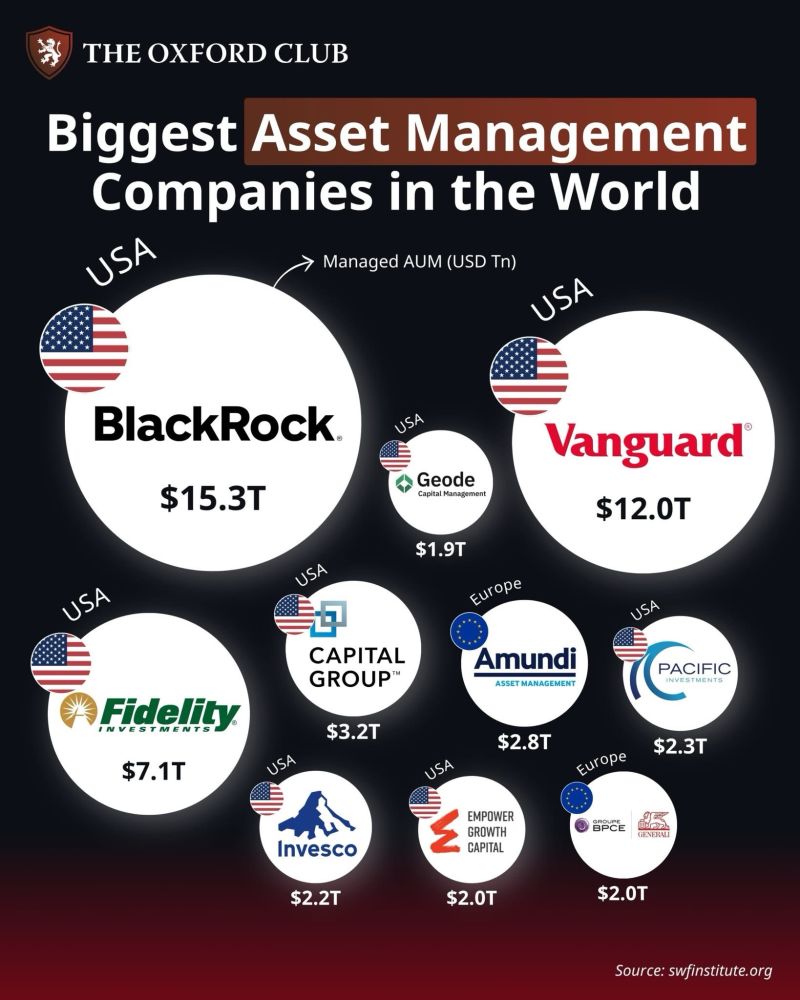
Shifrat e publikuara nga The Oxford Club, me burim SWF Institute, pasqyrojnë përmasat e industrisë globale të menaxhimit të aseteve. Shifrat tregojnë një përqendrim të jashtëzakonshëm të kapitalit në duart e disa kompanive të mëdha, me dominim të qartë amerikan. Por pas shifrave fshihet një pyetje më e madhe: kush e menaxhon paranë dhe, përmes saj, sa ndikim fiton mbi ekonominë globale?
Në krye të listës qëndron BlackRock, me rreth 15.3 trilionë dollarë aktive nën menaxhim (AUM), e ndjekur nga Vanguard me 12 trilionë dollarë dhe Fidelity Investments me 7.1 trilionë dollarë.
Më pas renditen Capital Group me 3.2 trilionë dollarë, Amundi me 2.8 trilionë, Pacific Investments me 2.3 trilionë, Invesco me 2.2 trilionë, ndërsa Empower Growth Capital dhe grupi BPCE/Generali paraqiten me rreth 2 trilionë dollarë secili. Në grafik shfaqet gjithashtu Geode Capital Management, me 1.9 trilionë dollarë aktive nën menaxhim.
Një treg i përqendruar në pak duar
Shifrat janë domethënëse jo vetëm për madhësinë e këtyre kompanive, por edhe për strukturën e sistemit financiar ndërkombëtar. Vetëm tri kompanitë në krye të listës, BlackRock, Vanguard dhe Fidelity, sipas grafikut, menaxhojnë së bashku rreth 34.4 trilionë dollarë.
Duhet bërë një dallim i rëndësishëm. Nuk do të thotë se këto kompani i zotërojnë këto para. Bëhet fjalë për aktive që menaxhohen në emër të klientëve, individë, fonde pensioni, institucione, kompani apo investitorë të tjerë. Megjithatë, madhësia e kapitalit të administruar u jep këtyre institucioneve një peshë të jashtëzakonshme në tregjet financiare.
Elvin Meka: “Ky është universi i qeverisjes së parasë”
Profesori Elvin Meka e sheh këtë përqëndrim si një ilustrim të qartë të mënyrës se si funksionon pushteti financiar global.
“Një diagramë që flet mijëra fjalë! Ky është universi i qeverisjes së parasë,” shkruan ai.
Sipas Mekës, dominimi amerikan në menaxhimin e aseteve nuk është një rastësi. Ai e lidh atë me zhvillimin e tregjeve të kapitaleve dhe të industrisë financiare në SHBA, duke argumentuar se kjo i ka dhënë ekonomisë amerikane një rol qendror në administrimin dhe orientimin e kapitalit global.
Në këndvështrimin e tij, fuqia nuk qëndron vetëm te madhësia e kompanive, por te kontrolli i kanaleve përmes të cilave kapitali qarkullon, investohet dhe financohet ekonomia.
“Amerikanët nuk janë idiotë që kanë zhvilluar me çdo kusht tregjet e kapitaleve dhe industrinë financiare”, shprehet Meka, duke e interpretuar këtë zhvillim si një mekanizëm përmes të cilit SHBA ka fituar një pozicion qendror në financat botërore.
Paratë kërkojnë tregje, jo vetëm menaxherë
Një tjetër dimension që ngre Meka lidhet me kapitalin që largohet nga vendet me tregje financiare të cekëta. Sipas tij, mungesa e instrumenteve të zhvilluara financiare i shtyn individët dhe kompanitë të kërkojnë jashtë vendit struktura ku paratë mund të investohen apo menaxhohen.
Këtu ai ngre një tezë më të fortë: nëse vendet e vogla nuk ndërtojnë tregjet dhe institucionet e tyre financiare, kapitali i tyre do të vazhdojë të kërkojë qendra të huaja financiare.
Në këtë kuptim, përqendrimi i kapitalit global nuk është vetëm histori e Wall Street-it apo e kompanive të mëdha amerikane. Është edhe histori e vendeve që nuk kanë krijuar ende kapacitetet e nevojshme për ta mbajtur, investuar dhe rritur kapitalin brenda ekonomive të tyre.
Meka shkon edhe më tej në interpretimin e tij, duke vënë në pikëpyetje qasjen që, sipas tij, shpesh u rekomandohet vendeve në zhvillim nga institucione ndërkombëtare si Banka Botërore dhe FMN-ja.
Meka argumenton se vendet si Shqipëria duhet të zhvillojnë më shumë tregjet e tyre të kapitaleve dhe institucionet financiare, në vend që të mbështeten vazhdimisht te infrastruktura financiare e vendeve të mëdha.
Një ekonomi që dëshiron të rrisë investimet, produktivitetin dhe konkurrueshmërinë nuk mund të mbështetet vetëm te kredia bankare. Tregjet e kapitaleve, fondet e investimit, fondet e pensioneve, obligacionet e korporatave dhe instrumente të tjera financiare krijojnë kanale alternative për financimin e biznesit dhe investimeve.
Për Mekën, kjo duhet të shkojë edhe më tej. Ai kërkon zhvillimin dhe thellimin e tregjeve të brendshme financiare, si dhe politika publike që mund t’i bëjnë shërbimet financiare shqiptare konkurruese edhe jashtë vendit. /ekofin.al
