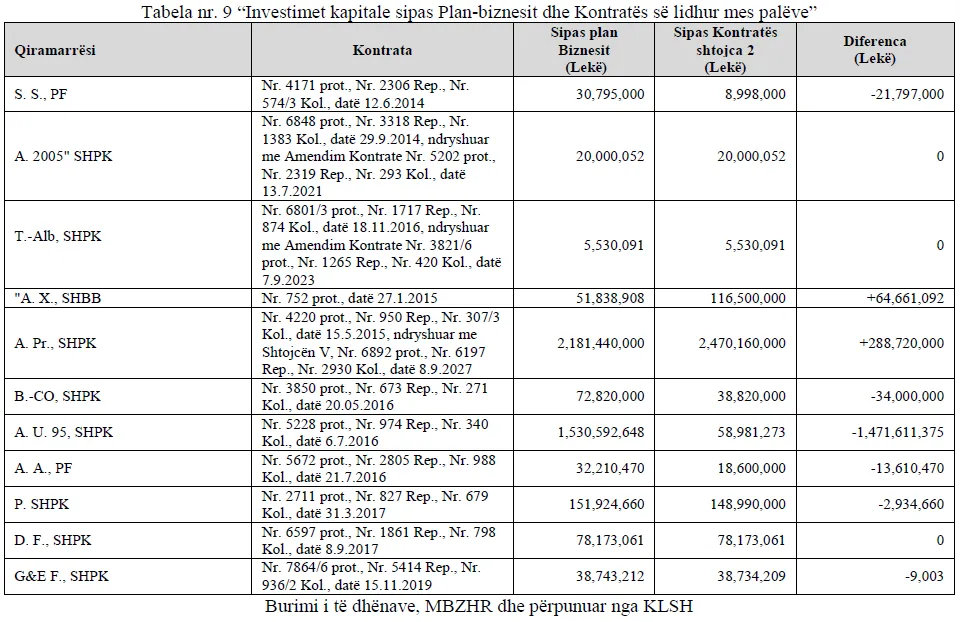
Në 5 nga 11 kontratat e audituara për tokat bujqësore shtetërore me qira, vlera e investimit që përfundoi në kontratë ishte më e ulët se ajo që subjekti kishte paraqitur në plan-biznes gjatë konkurrimit. Kontrolli i Lartë i Shtetit vlerëson se kjo praktikë cenon procesin e vlerësimit të ofertave, pasi qiramarrësit ishin kualifikuar pikërisht mbi bazën e investimit të premtuar, ndërsa më pas kontrata u lidh me një angazhim më të ulët financiar.
Auditimi është kryer mbi një kampion prej 11 kontratash, të përzgjedhura mbi bazë risku. Në 8 raste KLSH gjeti diferenca midis vlerës së investimeve kapitale të deklaruara në plan-biznes dhe vlerës së vendosur në shtojcën e kontratës së qirasë. Në 5 prej tyre, sipas konstatimit përfundimtar të audituesve, investimi i kontraktuar ishte më i ulët se ai mbi të cilin ishte zhvilluar konkurrimi.
Rasti me diferencën më të madhe është ai i subjektit “A. U. 95” SHPK. Në plan-biznes ishte paraqitur një investim prej rreth 1.53 miliardë lekësh, ndërsa në kontratë vlera rezulton vetëm 59 milionë lekë, një diferencë prej rreth 1.47 miliardë lekësh. Pra, angazhimi financiar i kontraktuar rezulton rreth 96% më i ulët se ai i paraqitur në plan-biznes.
Megjithatë, ky rast ka edhe një problematikë tjetër që duhet veçuar nga diferenca e investimit: sipas raportit, prona nuk i ishte dorëzuar këtij qiramarrësi dhe çështja ndodhej në proces gjyqësor. Pra, KLSH e evidenton uljen e vlerës në kontratë si problem të fazës së lidhjes së saj, ndërsa mosrealizimi faktik i investimit lidhet edhe me mosdorëzimin e pronës.
Diferenca të ndjeshme rezultojnë edhe në kontrata të tjera. Për “B.-CO” SHPK, investimi ishte 72.8 milionë lekë në plan-biznes dhe u përcaktua në 38.8 milionë lekë në kontratë, pra rreth 34 milionë lekë më pak. Për një person fizik të identifikuar si S.S., investimi ra nga 30.8 milionë lekë në plan-biznes në rreth 9 milionë lekë në kontratë, me një diferencë prej 21.8 milionë lekësh.
Në rastin e A.A., investimi i paraqitur ishte 32.2 milionë lekë, ndërsa në kontratë u vendos 18.6 milionë lekë, ose 13.6 milionë lekë më pak. Për subjektin “P.” SHPK, investimi ndryshoi nga 151.9 milionë lekë në plan-biznes në 149 milionë lekë në kontratë, një diferencë prej rreth 2.9 milionë lekësh.
Vetëm nga këto pesë raste të evidentuara qartë me ulje të konsiderueshme, diferenca ndërmjet investimeve të paraqitura në plan-biznes dhe atyre të kontraktuara arrin rreth 1.54 miliardë lekë. Pothuajse e gjithë kjo shumë lidhet me rastin “A. U. 95”, ku diferenca është 1.47 miliardë lekë.
Sipas KLSH-së, problemi është thelbësor për mënyrën si zhvillohet konkurrimi për tokën shtetërore. Në fazën e garës, subjektet vlerësohen edhe mbi investimin që propozojnë në plan-biznes. Për këtë arsye, audituesit theksojnë se vlera e investimit në kontratë duhet të jetë e njëjtë me atë të plan-biznesit mbi të cilin subjekti është kualifikuar. Ndryshimi i saj pas shpalljes fitues, sipas raportit, cenon procesin e vlerësimit dhe ul investimin e kontraktuar.
Problematikat nuk mbarojnë me hartimin e kontratës. KLSH gjeti se në disa raste nuk ishte bërë verifikim i detajuar për realizimin real të investimeve, duke krahasuar çdo zë të kontratës me plan-biznesin. Nga 11 kontratat e kampionuara, 5 qiramarrës kishin realizuar investimet, 3 ishin në procese gjyqësore, një kishte shtyrë afatin, një kishte probleme me statusin juridik të tokës, ndërsa subjekti “P.” SHPK nuk kishte realizuar investimin. Për këtë të fundit, KLSH llogarit rreth 19.2 milionë lekë penalitete të pavendosura deri më 31 dhjetor 2024.
KLSH i ka rekomanduar Ministrisë së Bujqësisë që, përpara nënshkrimit të kontratave të ardhshme, të verifikojë që vlera e investimit e vendosur në kontratë të përputhet me atë të paraqitur në plan-biznes gjatë fazës konkurruese./ekofin.al