Shqipëria ka ndjekur dy drejtime të kundërta në trajtimin fiskal të biznesit: nga njëra anë ka mbajtur të paprekur lehtësimin e fortë për bizneset e vogla, ndërsa nga ana tjetër ka kufizuar fushën e disa stimujve të tjerë tatimorë.
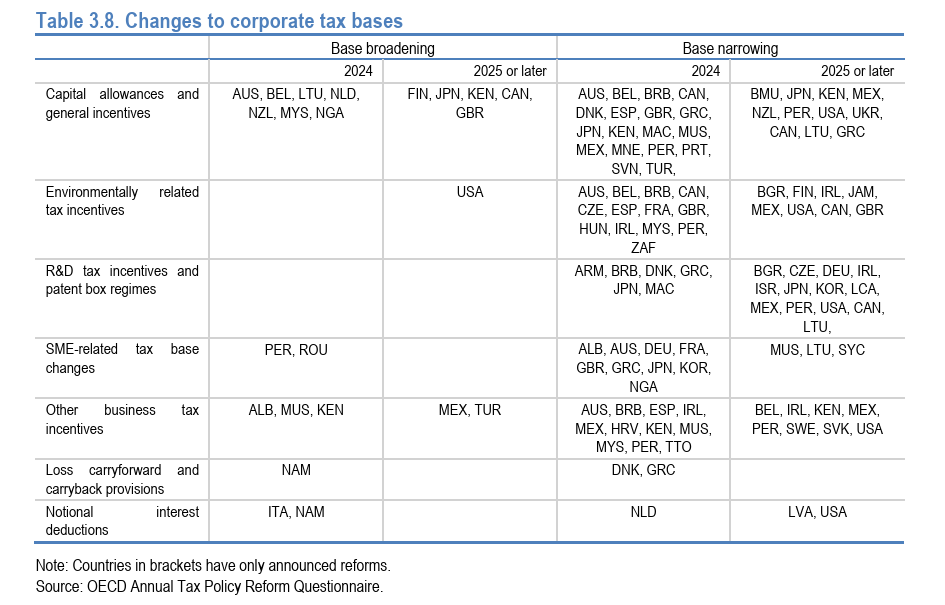
Ky është kontrasti në raportin më të fundit “Tax Policy Reforms 2026” të OECD-së, ku Shqipëria renditet njëkohësisht te vendet që në vitin 2024 ngushtuan bazën tatimore për SME-të dhe te ato që zgjeruan bazën në kategorinë e stimujve të tjerë për biznesin.
Në terminologjinë e OECD-së, ngushtimi i bazës tatimore nënkupton në përgjithësi zgjerimin ose ruajtjen e një trajtimi që redukton pjesën e të ardhurave apo fitimit mbi të cilën paguhet tatim. Shqipëria është një nga vetëm 9 juridiksionet që OECD rendit në këtë kategori për SME-të në vitin 2024, së bashku me Australinë, Gjermaninë, Francën, Mbretërinë e Bashkuar, Greqinë, Japoninë, Korenë dhe Nigerinë.
Në rastin shqiptar, kuadri fiskal që hyri në fuqi në vitin 2024 ruajti një nga lehtësitë më të rëndësishme për biznesin e vogël: normën 0% të tatimit për subjektet me të ardhura deri në 14 milionë lekë në vit. Ministria e Financave, gjatë hartimit të ligjit të ri për tatimin mbi të ardhurat, deklaroi se skema me normë zero do të ruhej deri në vitin 2029 për biznesin e vogël, përfshirë persona fizikë dhe juridikë me qarkullim deri në këtë kufi.
Edhe OECD, në analizën e saj për konkurrueshmërinë e Shqipërisë, ka evidentuar veçanërisht pragun prej 14 milionë lekësh, duke vënë në dukje se bizneset e inkorporuara nën këtë nivel të ardhurash nuk i nënshtroheshin tatimit mbi fitimin. Organizata e ka konsideruar pragun relativisht të lartë dhe ka paralajmëruar se ai mund të krijojë stimuj që aktivitetet të strukturohen në mënyrë që të përfitojnë nga trajtimi më i favorshëm.
Shqipëria është gjithashtu një nga vetëm tre juridiksionet, së bashku me Mauritius dhe Kenian, që OECD i klasifikon në vitin 2024 te “zgjerimi i bazës” për stimujt e tjerë tatimorë të biznesit.
Zgjerimi i bazës nënkupton se një pjesë e aktivitetit që më parë përfitonte nga trajtim preferencial përfshihet më shumë në sistemin normal të taksimit.
Në bujqësi, OECD e rendit Shqipërinë mes vendeve me masa që ulën barrën e TVSH-së gjatë vitit 2024.
Sipas të dhënave, masa shqiptare konsistoi në përjashtimin nga TVSH-ja të importit të kafshëve të gjalla racore për riprodhim dhe materialeve biologjike për inseminim artificial, me synim rritjen e numrit të krerëve dhe nxitjen e prodhimit organik. Përjashtimi përfshiu edhe insektet e dobishme dhe kurthet kundër dëmtuesve, për të mbështetur bletarinë, bujqësinë organike dhe inovacionin./ekofin.al