


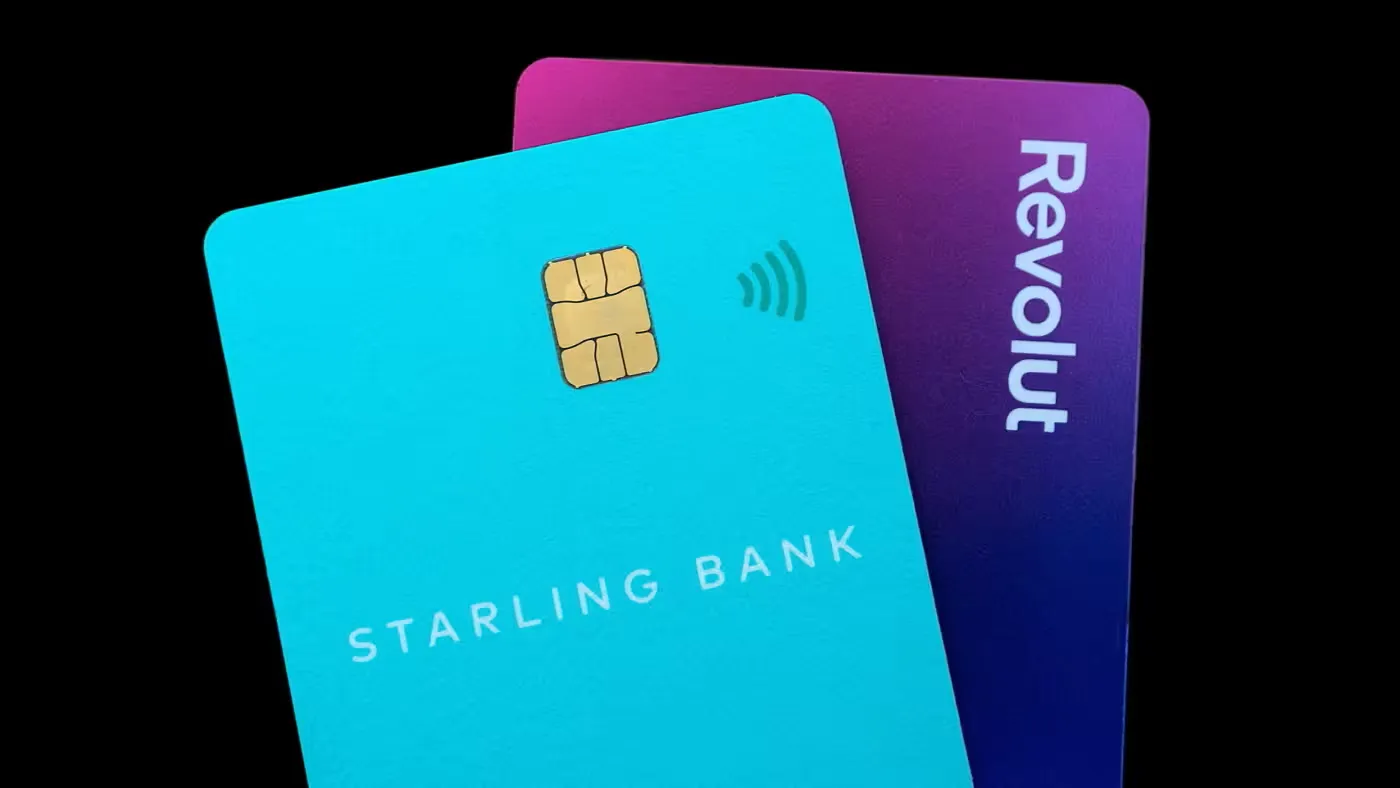
Fintech-et britanike po intensifikojnë planet për të blerë banka amerikane, pasi rregullatorët kanë sinjalizuar një qasje më të relaksuar ndaj bashkimeve gjatë administratës Trump. Bankat digjitale britanike, Revolut dhe Starling, po shqyrtojnë mundësinë e blerjes së bankave me licencë kombëtare në SHBA, gjë që do t’u mundësonte të marrin lehtësisht licenca bankare amerikane dhe të japin kredi në të 50 shtetet.
Sipas burimeve të afërta me çështjen, Revolut – fintech-u më i madh në Evropë – ka kontaktuar këshilltarë, përfshirë Bank of America, lidhur me blerjen e një banke amerikane. Për shumë kompani, blerjet shihen si një mënyrë për të përshpejtuar hyrjen në tregun amerikan dhe për të marrë licencën më shpejt sesa përmes një aplikimi nga e para. SHBA ofron qasje te klientë të rinj dhe depozita të konsiderueshme, në një kohë kur rritja e fintech-eve të mëdha britanike në tregun vendas është ngadalësuar.
Deklan Ferguson, drejtor financiar i Starling, tha se kompania po shqyrtonte aplikimin për një licencë bankare amerikane, por se një blerje mund të ishte më e shpejtë: “Po marrim në konsideratë të dyja rrugët, megjithëse gjasat janë që të priremi më shumë drejt blerjes.” Revolut dhe Bank of America nuk pranuan të komentojnë.
Planet për blerje vijnë ndërkohë që rregullatorët në SHBA po mbajnë një qasje më të favorshme ndaj bashkimeve. “Dritarja është e hapur dhe mund të mos qëndrojë gjatë — ndaj do të ishte më mirë të veprohet tani,” tha David Portilla, partner në firmën ligjore amerikane Davis Polk. Edhe Michelle Bowman, nënkryetare e mbikëqyrjes në Rezervën Federale, sinjalizoi në qershor një qasje më miqësore ndaj bankave, përfshirë miratime më të shpejta të bashkimeve.
Dy rregullatorët e tjerë kryesorë – Federal Deposit Insurance Corporation dhe Office of the Comptroller of the Currency (OCC) – kanë tërhequr udhëzimet që e vështirësonin mbylljen e marrëveshjeve. Bankat mund të aplikojnë gjithashtu për licencë përmes OCC, por historikisht ky proces ka zgjatur me vite. Në vitin 2021, Monzo hoqi dorë nga aplikimi i saj në SHBA pasi rregullatorët sinjalizuan se miratimi ishte i pamundur.
Në mars, huadhënësi britanik për bizneset OakNorth bleu Community Unity Bank me qendër në Miçigan, duke fituar një “pikëmbështetje” në tregun amerikan. “Shpejtësia ishte pjesë e arsyes, por mbi të gjitha ishte mundësia për të pasur teknologjinë, stafin dhe infrastrukturën për të ndërtuar më tej, në vend se të nisnim nga zero,” tha Mark Steele, shefi i rrezikut i OakNorth.
Ekzekutivët e fintech-ëve më të mëdhenj britanikë besojnë se përpjekjet deregulatore të Trump do ta përshpejtojnë procesin e licencimit përmes OCC dhe do ta bëjnë më të lehtë mbylljen e bashkimeve. Dy prej tyre thanë se kanë vënë re një ndryshim në qasjen e OCC-së dhe se shumë fintech-e po shqyrtojnë gjithashtu aplikimin për licenca vetë.
Klarna, aplikacioni buy-now-pay-later që pritet të listojë aksionet në New York, po mendon të aplikojë për një licencë bankare në SHBA pas IPO-së. Por edhe blerja e një banke ekzistuese sjell sfida, pasi rregullatorët shqyrtojnë me kujdes ndryshimet në pronësi për të garantuar që blerësi ka kapacitetin për të menaxhuar operacionet bankare.
Një tjetër vështirësi është varësia e tregut amerikan të bankave me pakicë nga degët fizike — ndryshe nga Mbretëria e Bashkuar, ku edhe bankat tradicionale i kanë reduktuar degët. Kjo do të thotë se huadhënësit digjitalë që blejnë banka amerikane mund të përballen me kosto shtesë për menaxhimin e një rrjeti filialesh. OakNorth, i themeluar në vitin 2015, hapi degën e tij të parë fizike në Miçigan. “Ishte një prej elementeve që e morëm në konsideratë gjatë procesit, duke peshuar avantazhet dhe disavantazhet e vendimit,” tha Steele, duke shtuar se rritja kryesore e bankës në SHBA do të vijë nga huadhënia digjitale./Përshtati nga Financial Times, ekofin.al
