


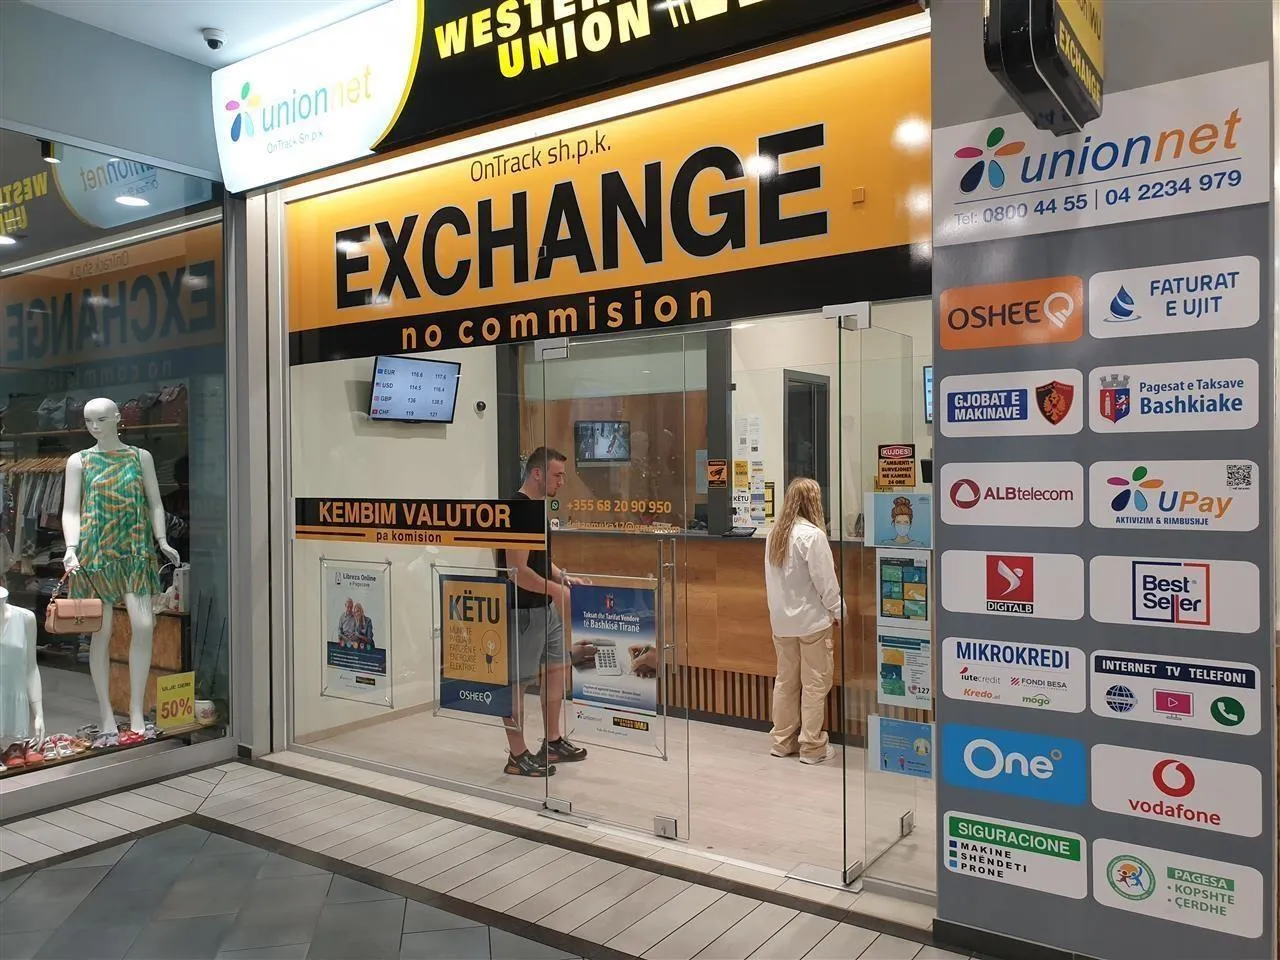
Administrata Tatimore ka nisur inspektimet për zbatimin e ligjit mbi Faturën dhe Sistemin e Monitorimit të Qarkullimit në 20 zyra të këmbimit valutor. Kjo në kuadër të formalizimit të cash-it në ekonomi. Gjithashtu, janë njoftuar 643 subjekte për përmbushjen e detyrimeve tatimore. Tatimet bëjnë me dije se janë identifikuar 8 zyra të këmbimit valutor që nuk lëshojnë faturë tatimore, 9 që e kanë lëshuar atë në momentin e kontrollit, si edhe 3 tatimpagues që ishin të mbyllur dhe nuk ushtronin aktivitet.
Bazuar në legjislacionin tatimor në fuqi moslëshimi i kuponit tatimor për çdo transaksion i klasifikon subjektet me risk dhe mund të bëhen objekt kontrolli tatimor dhe më tej edhe masave administrative.
Detyrimi për përdorimin e pajisjeve fiskale, vendosja e sistemeve të monitorimit të qarkullimit shtrihet te të gjithë tatimpaguesit që kryejnë qarkullimin e mallrave dhe të shërbimeve, për të cilat pagesat nuk kryhen nëpërmjet bankës, ose institucioneve financiare të parasë elektronike, të licencuara nga Banka e Shqipërisë. Këto subjekte janë të detyruar të instalojnë dhe të përdorin sistemin fiskal, nëpërmjet përdorimit të pajisjeve fiskale, për regjistrimin e pagesave me para në dorë dhe për lëshimin, në mënyrë të detyrueshme, të kuponit tatimor.
Çdo blerësi, person fizik, juridik ose individ, i lind e drejta të mos kryejë transaksionin për vlerën e mallit ose shërbimit të ofruar, nëse shitësi nuk lëshon faturën tatimore ose kuponin tatimor, në përputhje me ligjin tatimor. Për këtë qëllim, tatimpaguesi detyrohet të afishojë në një vend të dukshëm këtë njoftim.
Sipas ligjit, personi i tatueshëm shitës me pakicë, subjekt i Tatimit mbi Vlerën e Shtuar apo i Tatimit mbi fitimin, është i detyruar përveç kuponit tatimor, të lëshojë një faturë tatimore me TVSH, kur vlera e çdo furnizimi të kryer për blerësin, pavarësisht nga statusi i këtij të fundit, është më e madhe se 40,000 lekë, përfshirë TVSH. Për çdo furnizim të tillë të bërë për individët konsumatorë jotregtarë, në faturën e lëshuar nga shitësi paraqitet detyrimisht emri, mbiemri dhe adresa e blerësit.
Personi i tatueshëm shitës me pakicë, subjekt i Tatimit mbi Vlerën e Shtuar apo i Tatimit mbi Fitimin, është i detyruar gjithashtu që përveç kuponit tatimor, të lëshojë një faturë tatimore me TVSH, pavarësisht nga vlera e furnizimit, në rastet kur marrësi i furnizimit është person i tatueshëm dhe kërkon faturë tatimore për nevoja biznesi apo kur marrësi i furnizimit edhe kur nuk është personi i tatueshëm, e kërkon faturën. /ekofin.al
